Na Black Friday, parcelado sem juros parece o melhor dos mundos: você leva hoje e paga aos pouquinhos, sem pagar nada a mais. Só que tem uma pergunta que quase ninguém faz na hora de clicar em comprar: quanto custa o mesmo produto à vista, no Pix?
Porque quando existe desconto à vista e você escolhe parcelar, o juro não desapareceu, ele já estava no preço da etiqueta. Aqui você vai ver essa conta aberta, e o custo invisível que a parcela cria nos seus próximos meses.
Resumo do artigo
- Sem juros não é sem custo: se a loja dá desconto à vista, a diferença é o juro embutido.
- A conta que decide: compare o total parcelado com o preço no Pix, nunca o valor da parcela.
- Parcelar compromete a sua renda de janeiro, fevereiro e março, quando chegam IPTU, IPVA e escola.
- Parcelar sem juros faz sentido quando não há desconto à vista e a parcela cabe folgada.
- Regra prática: some todas as parcelas que já estão rolando antes de criar uma nova.
Por que a loja oferece dez vezes sem juros
Vamos pelo lado de quem vende, que é onde a conta fica clara. Quando você parcela no cartão, a loja não recebe o dinheiro todo na hora. Ela recebe em parcelas, ou antecipa o valor pagando uma taxa pra operadora. Em qualquer um dos dois caminhos, aquele parcelamento tem um custo pra ela, e esse custo entra na formação do preço de etiqueta.
Ninguém está agindo de má-fé nisso, é só matemática de negócio. O resultado é que o preço anunciado já carrega a gordura do parcelamento. E é exatamente por isso que tanta loja oferece de 5% a 10% de desconto no Pix ou no dinheiro: quando você paga à vista, ela não tem esse custo, e devolve parte dele pra você. Esse desconto não é bondade, é a diferença aparecendo.
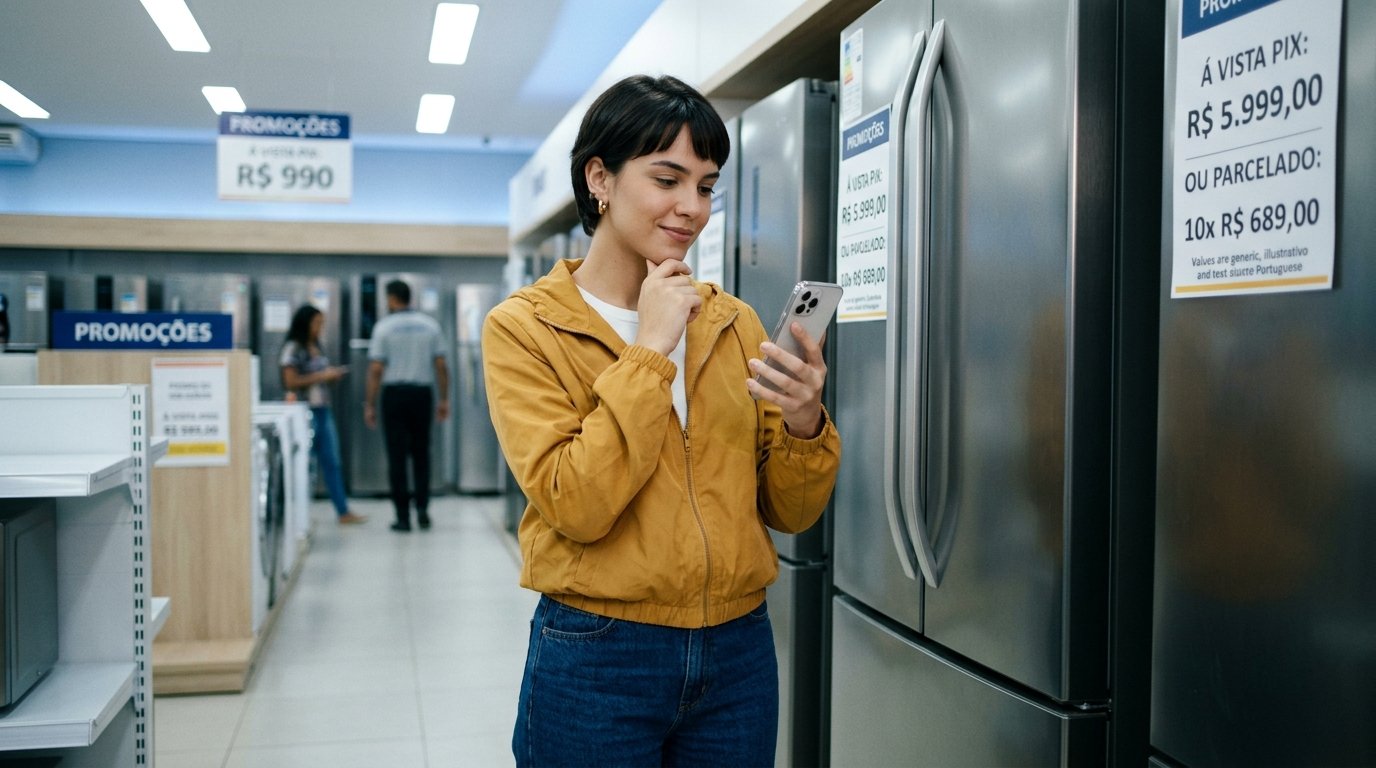
Então a contra-jogada é simples de fazer e muda o seu bolso: sempre pergunte o preço no Pix antes de escolher o parcelamento. Em loja física, pergunte direto no caixa. No site, procure a linha do desconto à vista, que costuma vir em letra menor, abaixo do valor da parcela.
A parcela esconde o preço, faz a conta aberta
O truque da nossa cabeça é que a gente compara parcela com parcela, e não total com total. Parcela não é preço. Veja o que acontece com um valor redondo, só pra ilustrar o mecanismo.
Exemplo hipotético. Uma geladeira anunciada a R$ 3.000 em 10x de R$ 300 sem juros. A mesma loja oferece R$ 2.700 no Pix, com 10% de desconto.
Parcelando, você paga R$ 300 a mais pelo mesmo produto. Sobre os R$ 2.700 que você pagaria à vista, isso dá 11,1% a mais, embutidos em dez meses. Chame de taxa, chame de desconto perdido, o dinheiro que sai do seu bolso é o mesmo.
Agora o outro lado, porque ele existe: se não houver desconto à vista, o parcelado sem juros passa a ser vantagem real, já que você fica com o dinheiro na mão e a inflação corrói as parcelas futuras. Aí parcelar é a escolha certa.
Repara no tamanho dessa diferença: R$ 300 é mais de um salário mínimo dividido por cinco, é o material escolar de uma criança, é a conta de luz de três meses numa casa que gasta pouco. E você perde isso sem sentir, porque a parcela parece pequena.
Tem um custo que não aparece na etiqueta, a sua renda presa
Tem um segundo custo no parcelamento, e esse ninguém cobra de você em reais, mas pesa igual. Quando você assume 10x de R$ 300, você acabou de comprometer R$ 300 por mês da sua renda até agosto do ano que vem. O produto chega em novembro, a conta fica até o meio do ano seguinte.
Isso importa porque janeiro é o mês mais caro do ano no Brasil. IPTU, IPVA, matrícula, material escolar e, em muitas cidades, o reajuste do aluguel, tudo cai junto, num mês em que o 13º já acabou e o salário voltou ao normal. Se em janeiro você tiver três ou quatro parcelas de Black Friday rolando ao mesmo tempo, a fatura do cartão chega no pior momento possível. É aí que muita gente cai no rotativo, onde o juro passa de 400% ao ano, e a compra “sem juros” acaba virando a mais cara do ano.
A ordem certa de decidir o que fazer com o dinheiro do fim de ano está no guia sobre o que fazer com o 13º salário, e vale ler antes de parcelar qualquer coisa.
Quando parcelar é a escolha certa e quando não é
Não existe resposta única aqui, e quem diz que parcelar é sempre errado está simplificando. Depende de duas coisas: se tem desconto à vista e se a parcela cabe folgada no seu mês.
E tem um limite que vale respeitar mesmo quando o parcelamento é vantajoso: se a nova parcela faz o total das suas parcelas passar de uns 30% do que entra por mês, a compra pode esperar. Não porque é proibido, e sim porque acima disso qualquer imprevisto, um pneu, um dente, um remédio, te empurra pro crédito caro.
Cinco minutos antes de clicar em comprar
Essa sequência curta é o que separa a compra planejada da compra que você lamenta em fevereiro. Vale pra loja física e pra site.
- Pergunte o preço no Pix ou procure o desconto à vista, e anote os dois valores lado a lado.
- Multiplique a parcela pelo número de meses. Esse é o preço real do parcelado, e é ele que entra na comparação.
- Olhe o histórico de preço do produto nas últimas semanas, em dois sites diferentes. Desconto que só devolve o preço de setembro não é desconto.
- Some as parcelas que já estão rolando e veja como fica a sua fatura de janeiro com a nova parcela dentro.
- Espere 24 horas em qualquer compra que não seja urgente. O que sobreviver a um dia de espera costuma ser o que você realmente queria.
Se o site é novo pra você, vale conferir antes se ele tem reclamação. O Procon-SP mantém a lista “Evite estes sites” e um canal de reclamação, e a plataforma oficial consumidor.gov.br serve pra registrar problema com empresa cadastrada e acompanhar a resposta.
A Black Friday não é a última chance do ano
Fecho com a parte que a pressa esconde. Preço bom aparece em dezembro, em janeiro e na semana do consumidor também. A sensação de “é agora ou nunca” é o que faz a gente parcelar sem fazer conta, e ela é construída de propósito, com contagem regressiva na tela e estoque que parece estar acabando.
Quem chega na Black Friday com o dinheiro separado compra melhor do que quem chega com o limite do cartão disponível, e isso vale pra qualquer renda. Se você quer começar a separar esse dinheiro antes das próximas datas, veja como guardar dinheiro ganhando pouco.
Faz uma coisa hoje: pega a sua última fatura e soma quanto você já tem comprometido por mês em parcelas até março. Esse número é o seu teto real nesta Black Friday. Obrigado por ler até aqui, e que a sua fatura de janeiro chegue sem susto.
Perguntas frequentes sobre parcelado sem juros
Parcelado sem juros tem juros escondido?
Não há cobrança de juro na sua fatura. O que existe é o custo do parcelamento embutido no preço de etiqueta, e ele aparece quando a loja oferece desconto à vista. Se o preço no Pix é menor, a diferença é o que você paga por parcelar.
A loja é obrigada a dar desconto no Pix?
Não é obrigada, mas pode oferecer preço diferente por forma de pagamento, e muitas oferecem. Por isso vale sempre perguntar, porque o desconto raramente aparece em destaque.
Quando é a Black Friday 2026?
Ela cai sempre na última sexta-feira de novembro, dia 27 em 2026, mas as promoções costumam começar no início do mês e se estender até a Cyber Monday, na segunda seguinte.
Vale a pena usar o 13º para comprar na Black Friday?
Depende do que está na sua frente. Se você tem dívida de juro alto ou as contas de janeiro ainda não separadas, elas vêm primeiro: o 13º rende mais ali do que em qualquer compra. Sobrando depois disso, comprar à vista com o 13º é melhor que parcelar.
Conhece alguém que já está de olho numa compra parcelada? Manda a conta deste guia pra pessoa. Perguntar o preço no Pix leva dez segundos e pode economizar algumas centenas de reais.
FONTES E REFERÊNCIAS
Transparência editorial: este guia é revisado sempre que muda uma regra, uma data ou uma condição de mercado, e a data da última revisão aparece no topo da página.