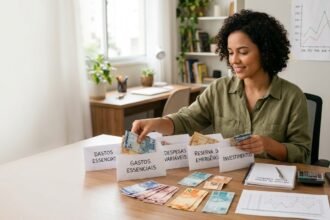
Guardar dinheiro ganhando pouco parece impossível quando você olha pro fim do mês e não sobra nada. A conta fecha no talo, às vezes nem fecha, e poupar vira aquele sonho distante que fica pra quando “as coisas melhorarem”. Só que tem um detalhe na ordem das coisas que muda esse jogo inteiro.
O erro não é ganhar pouco. É tentar guardar o que sobra. E o que sobra, pra quem ganha pouco, é quase sempre nada. Vou te mostrar como virar isso de cabeça pra baixo, começando com um valor que você nem vai sentir falta.
Resumo do artigo
Guardar o que sobra não funciona. Separe primeiro, no começo do mês, e viva com o resto.
Comece com quase nada. R$ 1 por dia já cria o hábito, que é o que importa.
Salário fixo: automatize a transferência. Renda variável: guarde uma fatia de cada entrada.
Guarde longe da conta do dia a dia, senão vira gasto sem você ver.
Se tem dívida de juro alto, ataque ela junto, mas mantenha uma reservinha mínima.
Guardar o que sobra não funciona. Separa primeiro
Vou ser direto, porque é o que destrava tudo. Guardar o que sobra não funciona. Não funciona. Não funciona pra quase ninguém, porque dinheiro parado na conta tem perna, sempre aparece um gasto pra ele. A virada é fácil de entender e difícil de aceitar: você separa primeiro, no comecinho do mês, e vive com o que ficou.
Parece que vai apertar, e no primeiro mês aperta um pouquinho mesmo. Mas o seu bolso se ajusta ao que ele enxerga. Se o dinheiro da poupança some da conta antes de você olhar, você se vira com o resto, do mesmo jeito que se viraria se tivesse ganhado um pouco menos naquele mês.
Começa com quase nada, o hábito pesa mais que o valor
Não precisa ser muito. Pode ser R$ 1 por dia, R$ 20 por semana, o troco de um lanche que você cortou. Guardar R$ 30 por mês não vai te deixar rico, isso não. Mas cria o músculo de separar, e é o músculo que importa no começo, não o tamanho do peso.
Eu gosto de chamar isso de dinheiro-fantasma, se é que dá pra inventar esse nome. É o valor que você tira de circulação logo de cara e finge que nunca teve. Some da sua vista, aparece lá na frente virado numa reserva. Pra você ter ideia, R$ 1 por dia dá cerca de R$ 365 no ano, quase um quarto de um salário mínimo (hoje em R$ 1.621) guardado começando do troco.
Descubra quanto dá pra separar sem apertar
A planilha grátis do GEP mostra, no seu mês, quanto você consegue guardar logo de cara sem deixar nenhuma conta pra trás.
A gente pede só o seu e-mail, e você sai quando quiser. Veja a Política de Privacidade.
Ganha fixo ou ganha variável? O jeito de separar muda
Se o seu salário é fixo, o melhor caminho é o automático. Programa no app do banco uma transferência no dia seguinte ao pagamento, daquele valorzinho, pra uma conta separada. Você não decide todo mês se vai guardar, já está decidido. Tira a sua vontade do caminho, que é onde a poupança costuma morrer.
Se a sua renda muda toda semana, não dá pra fixar um valor. Aí você guarda uma fatia de cada entrada, tipo 5% ou 10% do que caiu, e deixa as semanas boas encherem a reserva. A gente destrinchou esse ponto no orçamento pra renda variável.
Onde guardar pra o dinheiro não evaporar
Guarda longe da conta do dia a dia. Se fica no mesmo lugar onde você paga as contas e passa o cartão, some. Uma conta separada, uma poupança, qualquer coisa que exija um passo a mais pra você mexer, já segura a sua mão.
E a primeira meta não é enriquecer, é montar uma reservinha que te segure num aperto. Porque vai aparecer um imprevisto, o pneu, o dente, o remédio, e é pra isso que esse dinheiro existe. Sem ele, o primeiro susto te joga de volta no cartão. Quanto guardar e como calcular isso está em como calcular a sua reserva.
O que te impede de guardar, e dá pra cortar hoje
- Esperar sobrar. Já viu que não sobra. Separa primeiro.
- Deixar o dinheiro na conta do dia a dia. Do lado do cartão, ele vira gasto.
- Começar grande demais. Quem tenta guardar 20% de cara no aperto desiste no segundo mês. Começa pequeno e sobe devagar.
Tem um caso em que guardar espera a vez: se você está com dívida de juro alto, tipo cartão no rotativo, o seu dinheiro rende mais matando essa dívida do que parado numa poupança. Mesmo assim, guarda uma reservinha mínima junto, pra não precisar do cartão de novo no primeiro perrengue. Como escolher o que atacar primeiro está em qual dívida pagar primeiro.
» Aprenda: Como calcular a sua reserva de emergência
» Saiba mais: Orçamento com renda variável: organize sem salário fixo
» Veja também: Qual dívida pagar primeiro? Comece pela mais cara
Faz uma coisa agora, antes de fechar esta página: transfere R$ 20 da sua conta pra uma poupança, ou separa numa caixinha. Pode ser pouco, não importa. O que importa é que hoje você guardou, e ontem não guardava. Obrigado por ler até aqui, e que essa reservinha comece a crescer já no fim do mês.
Perguntas frequentes
Quanto devo guardar do meu salário?
O ideal é mirar uns 10%, mas se está apertado, começa com o que der, nem que seja 1% ou 2%. O número que você consegue manter todo mês vale mais que um número bonito que você larga no meio.
Onde guardar o dinheiro ganhando pouco?
Numa conta separada da do dia a dia, longe do cartão. Uma poupança já serve pra começar. Fazer o dinheiro render com segurança é um passo seguinte, e o GEP trata disso à parte.
Dá pra guardar ganhando um salário mínimo?
Dá, começando pequeno. Guardar R$ 1 por dia já são cerca de R$ 365 no ano. O começo é mais sobre o hábito do que sobre o valor.
Este conteúdo é informativo e não substitui orientação financeira personalizada. Os valores em reais são exemplos, e o salário mínimo citado pode mudar. Ajuste os números à sua realidade antes de decidir.
FONTES E REFERÊNCIAS
Salário mínimo vigente de R$ 1.621, fixado pelo Decreto nº 12.797/2025.
Transparência editorial: este guia é revisado sempre que muda uma regra ou um valor, e a data da última revisão aparece no topo da página. O GEP usa dados de fontes oficiais e não recebe nada pra indicar banco ou produto.