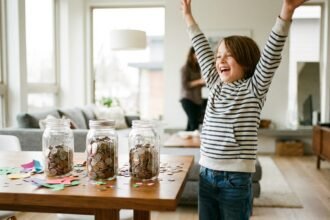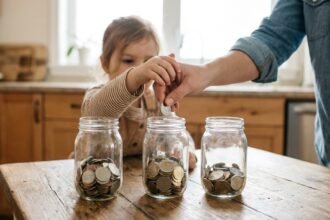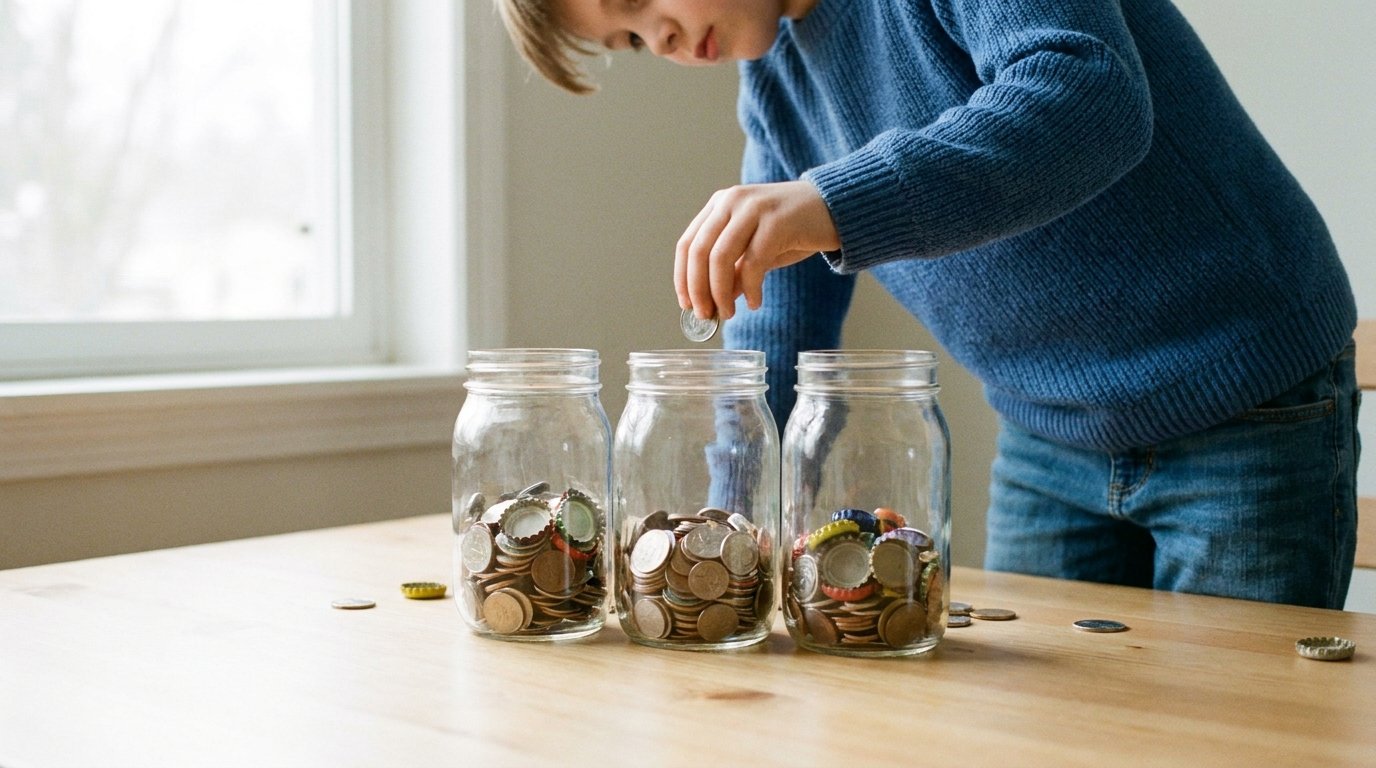
O método dos três potes é o jeito mais simples de uma criança de 7 a 12 anos aprender a cuidar do dinheiro. São três potes transparentes, um pra gastar, um pra guardar e um pra doar. Todo dinheiro que chega na mão dela, mesada ou presente, se divide entre os três.
Mas o pote por si só não ensina nada. O que ensina é a criança ver o dinheiro subir no vidro até dar pra comprar o que ela queria. É essa parte, a de acreditar que vai dar certo, que faz ela não largar no meio. E tem um jeito certo de montar pra isso acontecer.
O resumo do artigo
- Três potes transparentes: gastar, guardar e doar. A criança divide o que recebe entre eles.
- O primeiro objetivo precisa ser pequeno e rápido, pra a primeira vitória vir logo.
- A criança acredita quando vê o pote encher. O adulto segue firme quando aceita que é devagar.
- Ninguém pode se frustrar e largar, nem a criança nem você.
Como montar os três potes
Pega três potes de vidro ou de plástico transparente, daqueles que dá pra ver dentro. Isso não é detalhe, é o coração do método. A criança precisa enxergar o dinheiro, senão não funciona.
Pote de gastar. O dinheiro do agora, do sorvete, da figurinha, do role com os amigos.
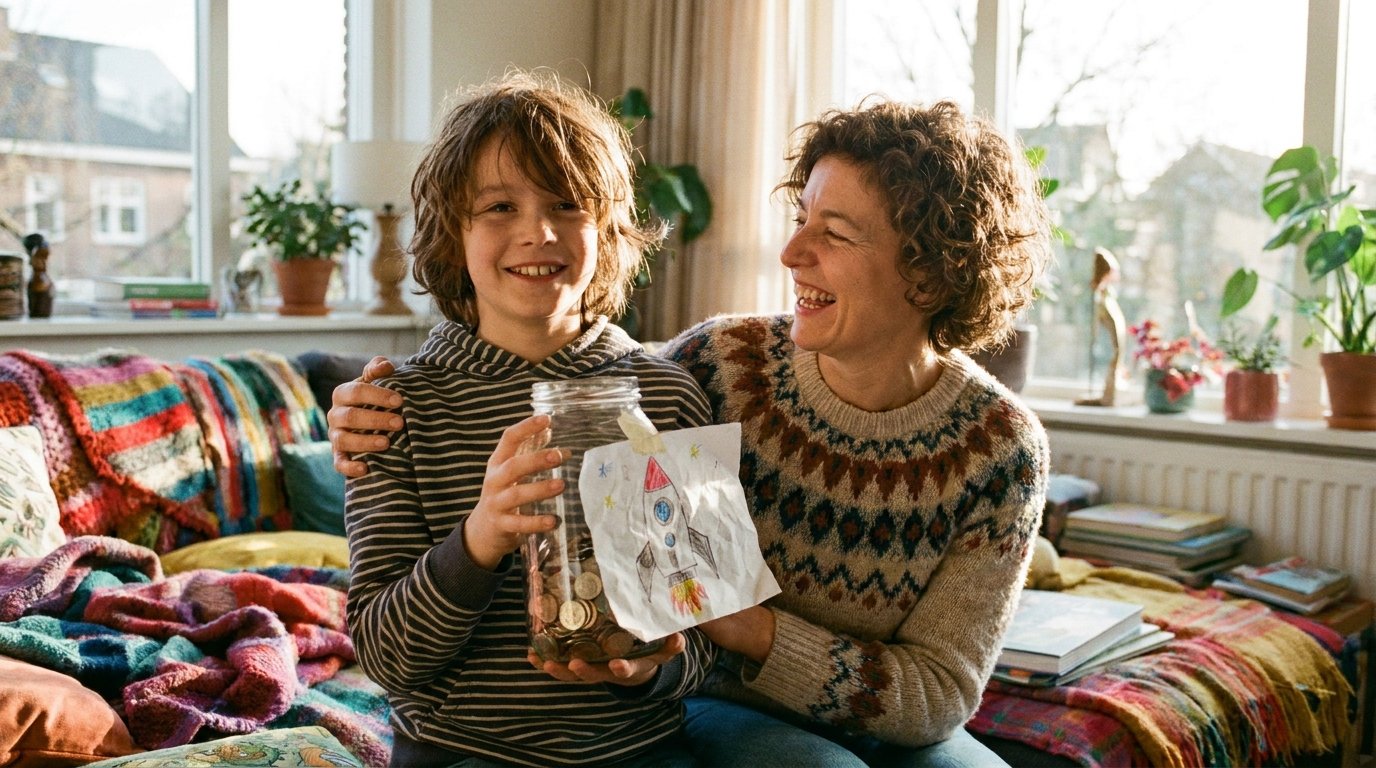
Pote de guardar. Pra um objetivo que ela escolheu, com a foto ou o desenho da coisa colado no vidro.
Pote de doar. Pra ajudar alguém ou uma causa que a família decide junto.
Não precisa dividir igual. Pode ser a maior parte pra gastar no começo, um tanto pra guardar e um pouquinho pra doar. Quem escolhe a divisão é a criança, com você ajudando a pensar. A escolha dela é o que faz o método ser dela, e não uma regra sua.
Por que a criança acredita e não desiste
Criança não aguenta esperar muito tempo por uma recompensa que ela nem enxerga chegando. Pensa numa plantinha: se a criança rega e não vê nada mexer, ela larga. Se vê uma folha nova por semana, ela corre pra regar. Com o pote é igual, ela precisa ver progresso.
Por isso o primeiro objetivo guardado tem que ser pequeno e rápido. Não começa pela bicicleta de R$ 400, que demora um ano. Começa por algo de R$ 15 ou R$ 20, que ela alcança em duas ou três semanas. A primeira vitória é a mais importante de todas, porque é ela que faz a criança acreditar que o método funciona. Depois que ela sente o gosto de conquistar uma vez, aí sim dá pra mirar mais alto.
E guarda esta: quanto mais perto do objetivo, mais empolgada a criança fica. O pote quase cheio é um ímã. Então comemora cada etapa, e no dia que ela esvazia o pote pra comprar o que esperou, faz disso uma festa. A conquista celebrada é o que faz ela querer de novo.
Antes de ensinar a dividir, veja a sua própria divisão
Os potes da criança são a versão mirim do seu orçamento. A Planilha de Orçamento do GEP mostra, com os seus números, pra onde vai o dinheiro da casa e como dividir melhor. É gratuita.
Pedimos só o seu e-mail pra enviar o material. Seus dados ficam protegidos conforme a nossa Política de Privacidade.
Como você, adulto, não desiste de ensinar
Agora o outro lado, que ninguém fala. Ensinar isso cansa, e você vai querer largar antes da criança. Vai ter semana que ela não quer saber de pote, semana que gasta tudo, semana que você esquece de dar a mesada. É normal. Faz parte.
O seu trabalho aqui não é ser perfeito, é ser constante. Vale mais fazer mais ou menos todo mês do que fazer perfeito por duas semanas e sumir. Vai desistir na primeira semana ruim? Não. Semana ruim todo mundo tem, e ela não apaga o que já foi aprendido.
Tem um detalhe que segura você firme: o seu prêmio também existe. Ele chega no dia que seu filho tira o dinheiro do pote e compra sozinho, com orgulho, aquilo que ele esperou. Esse momento vale cada mês de insistência. Guarda ele na memória, porque é o combustível pros dias em que bater a vontade de largar.
O que faz a criança largar o método
Se não estiver funcionando, quase sempre é um destes quatro. Objetivo grande demais, que ela não vê chegando. Nenhuma comemoração quando ela acerta. Você esquecendo de dar a mesada e quebrando o ritmo. Ou o pote virando cobrança, com bronca quando ela gasta do jeito dela. Corrige o que estiver pegando, e o método volta a andar. O caminho completo por idade está no guia de educação financeira para crianças.
Perguntas frequentes
A partir de que idade usar os três potes?
Costuma funcionar bem dos 7 aos 12 anos, quando a criança já faz conta simples e consegue esperar por um objetivo de algumas semanas. Antes disso, fica melhor um pote só, de guardar, com metas bem curtinhas.
Quanto colocar em cada pote?
Não existe divisão certa, e deixar a criança escolher faz ela se sentir dona do método. Um ponto de partida tranquilo é a maior parte pra gastar, um tanto pra guardar e um pouquinho pra doar, e ir ajustando conforme ela pega o jeito.
E se meu filho não quiser doar?
Não force. O pote de doar ensina generosidade, mas só pega se vier com vontade. Comece pequeno, deixe ela escolher pra quem ou pra quê, e mostre o resultado da doação. Ver o efeito do próprio gesto costuma acender o interesse bem mais do que uma obrigação.
Meu filho desanimou no meio. O que faço?
Quase sempre o objetivo estava grande demais. Troca por uma meta bem pequena, que ele alcance em poucos dias, pra ele sentir a vitória de novo. Essa primeira conquista reacende a confiança, e aí dá pra voltar a mirar mais longe.
Obrigado por ler até aqui. Os três potes são simples, mas o que faz funcionar não está no pote, está em dois acreditarem. A criança acredita vendo o dinheiro subir, e você segue firme sabendo que é devagar e que o prêmio vem. Começa esta semana com um objetivo pequeno, e deixa a primeira vitória fazer o resto.
Fontes e referências
- Whitebread, D.; Bingham, S. “Habit Formation and Learning in Young Children”, University of Cambridge, encomendado pela Money Advice Service (Reino Unido), 2013.
- Jean Piaget, estágios do desenvolvimento cognitivo (operatório concreto, dos 7 aos 11 anos).
- Albert Bandura, conceito de autoeficácia (a confiança que nasce das pequenas vitórias sustenta a persistência).