Você já deve ter reparado numa coisa. Adulto que tenta se organizar com dinheiro quase sempre apanha. Lê um artigo, promete que vai controlar os gastos e, duas semanas depois, está tudo igual. Daí vem a pergunta que faz todo sentido: se mudar isso no adulto é tão difícil, por que não plantar cedo, na criança?
A ciência dá um motivo forte pra fazer exatamente isso. Uma pesquisa da Universidade de Cambridge, encomendada pela agência de educação financeira do Reino Unido, apontou que boa parte do jeito de uma pessoa lidar com dinheiro já está formada por volta dos 7 anos de idade. Não a matemática, não o salário. O hábito: esperar, escolher, entender que o dinheiro acaba.
Então o melhor momento pra ensinar seu filho sobre dinheiro não é quando ele pega o primeiro emprego. É agora, do jeito certo pra idade dele. E esse “do jeito certo pra idade” é a parte que quase ninguém te conta.
Resumo do artigo
- O jeito de lidar com dinheiro começa a se formar muito cedo, boa parte até os 7 anos, segundo a Universidade de Cambridge.
- Criança não aprende finanças como adulto. O cérebro dela segue uma ordem, e cada fase pede uma coisa diferente.
- Tem uma ação concreta pra começar ainda esta semana, uma pra cada idade, da pré-escola até os 18 anos.
- Mesada, cofrinho e os três potes funcionam, só que cada um na hora certa. Fora de hora, não pega.
Por que não adianta dar aula de finanças pra uma criança de 5 anos
Pensa na ordem com que a criança aprende qualquer coisa. Ela fala antes de escrever, anda antes de correr, rabisca antes de ler. Com dinheiro é a mesma lógica. Existe uma ordem, e pular etapa não acelera, atrasa.
Até mais ou menos os 6 ou 7 anos, o pensamento da criança ainda vive no concreto, no que ela vê e pega na mão. É o que o psicólogo Jean Piaget descreveu ao estudar como a inteligência se desenvolve por fases. Moeda ela entende. Conta de banco, não. Por isso um cofrinho transparente, daqueles que ela vê enchendo, ensina mais do que qualquer explicação bonita sobre poupança.
Tem também uma parte do cérebro, bem na frente da testa, que cuida de planejar, segurar o impulso e esperar. Essa região costuma terminar de amadurecer só lá pela casa dos 20 e poucos anos. Quer dizer que, quando seu filho de 8 anos torra a mesada inteira no primeiro dia, não é falta de caráter. É o cérebro dele ainda em obra. O seu papel não é cobrar o que ele ainda não consegue fazer. É treinar aos pouquinhos a parte que está se formando.
Teve um experimento clássico sobre isso, o do marshmallow, feito na Universidade de Stanford. Davam um doce pra cada criança e avisavam: se você aguentar uns minutos sem comer, ganha dois. Esperar é a habilidade que mais pesa na vida financeira de um adulto. E é justamente a que dá pra treinar em casa, com calma, desde pequeno.
O que ensinar em cada idade, da pré-escola aos 18
Abaixo está o mapa que organiza tudo. Cada faixa traz o que o cérebro da criança já consegue fazer, o que dá pra ensinar ali e uma ação pra você começar ainda esta semana.
| Idade | O que o cérebro já faz | O que dá pra ensinar | A ação desta semana |
|---|---|---|---|
| 3 a 6 anos | Vive no concreto, imita tudo, começa a aprender a esperar | Que o dinheiro acaba, que se troca por coisas, que às vezes a resposta é “hoje não” | Brincar de mercadinho em casa, com a criança pagando e recebendo troco |
| 7 a 9 anos | Já faz conta simples, entende regra, gosta de ver resultado | Guardar pra um objetivo, separar o que quer do que precisa, esperar pra comprar | Começar uma mesada pequena e um cofrinho transparente com uma meta colada nele |
| 10 a 12 anos | Planeja um pouco à frente, compara preços, aguenta esperar mais tempo | Dividir o próprio dinheiro, pesquisar antes de comprar, a ideia de doar | Dividir a mesada em três potes, gastar, guardar e doar |
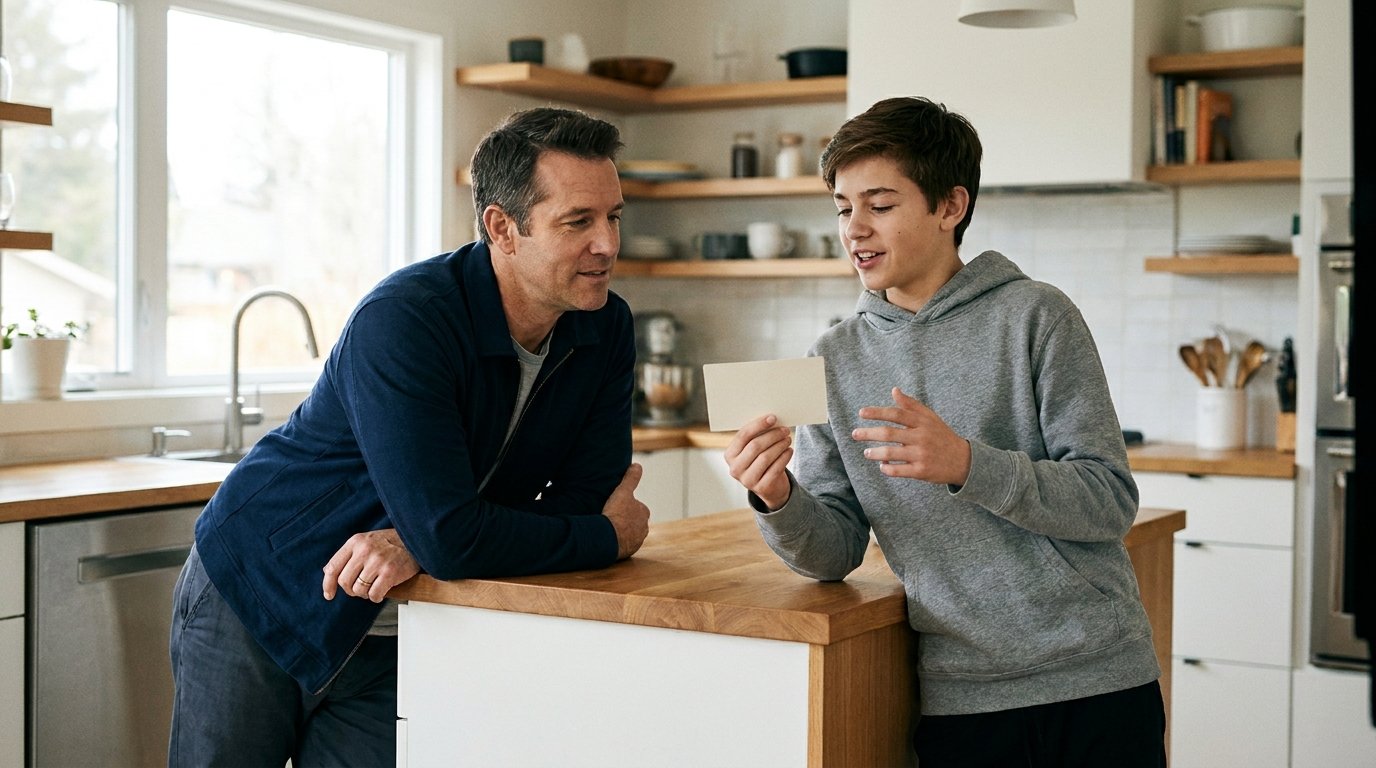
| 13 a 15 anos | Pensa no futuro, sofre pressão dos amigos, quer autonomia | Administrar o dinheiro do mês sozinho, o preço real do “parcelado”, ganhar o primeiro troco | Passar a mesada pra uma vez por mês e deixar ele se virar com o valor |
| 16 a 18 anos | Raciocina como quase adulto, se prepara pra sair de casa | Conta e cartão de débito, como juros trabalham a favor e contra, primeiro emprego | Abrir uma conta digital de menor e acompanhar junto os primeiros gastos |
Repara que a ação muda de natureza conforme a idade. No começo é brincadeira, no meio é objetivo, no fim é autonomia de verdade. Se você tentar ensinar juros a uma criança de 6 anos ou tratar um jovem de 17 como se ele ainda precisasse de cofrinho, não vai colar. A faixa certa é o que faz a lição grudar.
A primeira aula de dinheiro é ver como a casa se organiza
Antes de ensinar o filho, vale pôr o próprio orçamento no lugar. A Planilha de Orçamento do GEP mostra, com os seus números, pra onde o dinheiro da casa está indo e o que dá pra ajustar. É gratuita.
Pedimos só o seu e-mail pra enviar o material. Seus dados ficam protegidos conforme a nossa Política de Privacidade.
Os três potes que organizam o dinheiro da criança
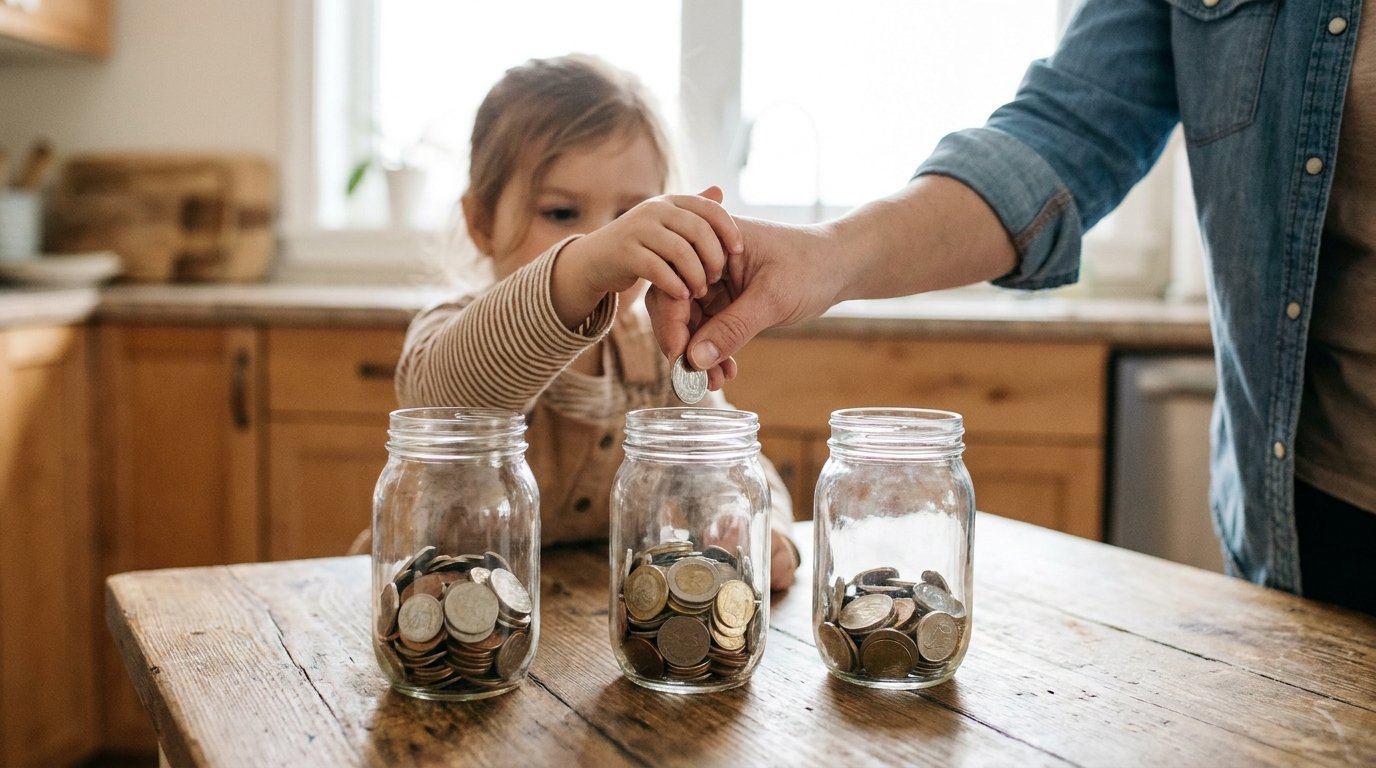
Dos 7 aos 12 anos, mais ou menos, tem um método que funciona porque a criança enxerga ele acontecendo. São três potes transparentes, e todo dinheiro que chega na mão dela, mesada ou presente de avó, se divide entre eles.
Um pote é pra gastar, o dinheiro do agora, do sorvete e da figurinha. Outro é pra guardar, com uma meta colada no vidro, aquele brinquedo ou jogo que ela quer de verdade. O terceiro é pra doar, ajudar alguém ou uma causa que a família escolhe junto. Não precisa ser igual pros três. Pode ser metade pra gastar, boa parte pra guardar e um pouquinho pra doar.
O pulo aqui não é a divisão, é a criança ver o pote de guardar enchendo até dar pra comprar o que ela queria. No dia que ela tira o dinheiro do pote e compra sozinha o brinquedo que esperou, ela aprendeu, sem você falar nada, a lição que muito adulto ainda não sabe: esperar e juntar compra coisa melhor do que o impulso. Quando ela crescer e esse método ficar pequeno, o caminho natural é mostrar como guardar dinheiro ganhando pouco funciona pra valer.
Dar mesada ajuda ou atrapalha seu filho?
Essa dúvida trava muito pai e muita mãe. Mesada não estimula consumismo nem compra a obediência do filho, desde que você use ela como ferramenta de aprendizado, e não como prêmio. O dinheiro certo na mão da criança é o laboratório onde ela erra barato, enquanto o erro ainda custa um brinquedo e não um financiamento.
A mesada costuma fazer sentido a partir dos 7 anos, quando a criança já faz conta e entende a ideia de guardar. O valor importa menos do que a regularidade: um valor pequeno que chega sempre no mesmo dia ensina mais do que um valor grande e aleatório. E tem um acordo que vale a pena combinar antes: acabou, acabou. Não tem adiantamento, não tem reforço no meio da semana.
Aqui vem a parte que mais gente erra. Seu filho vai gastar tudo errado alguma vez. Vai torrar a mesada no primeiro dia e ficar sem nada pro resto do mês. Quando isso acontecer, não corre pra resolver. Deixa ele sentir a falta, com carinho, mas deixa. Esse vazio de uma semana aos 9 anos é a aula mais barata de finanças que ele vai ter na vida. Se você socorre toda vez, a lição que fica é outra: pode gastar à vontade que alguém cobre o rombo. E essa, sim, a gente vê em adulto o tempo todo.
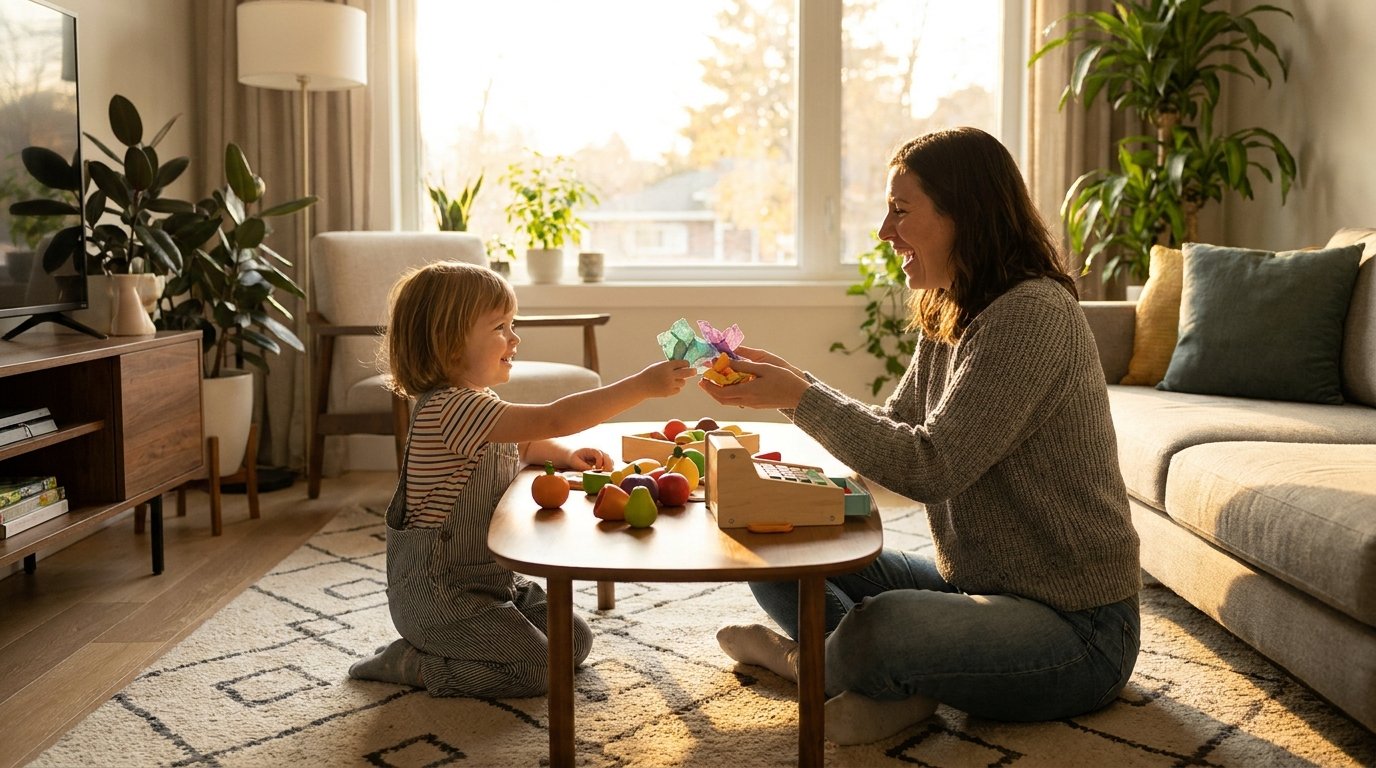
Do primeiro dinheiro na mão ao primeiro cartão
Na adolescência o jogo muda. O filho já pensa no futuro, mas também sofre a pressão do tênis que todo mundo tem e do rolê que não dá pra ficar de fora. É a hora de passar mais controle pra ele e menos pra você.
Um passo que funciona por volta dos 13, 14 anos é trocar a mesada semanal por uma mensal. Parece pouca coisa. Faz diferença grande. Com o dinheiro do mês inteiro na mão de uma vez, ele é obrigado a planejar, porque se gastar tudo na primeira semana, as outras três ele passa no seco. É o mesmo aperto do adulto que recebe o salário e precisa fazer durar, só que em escala de treino.
Tem um número que costuma acordar o adolescente mais do que qualquer conselho. Mostra pra ele: quem começa a guardar aos 15 anos tem anos de vantagem sobre quem começa aos 30. O tempo faz o dinheiro trabalhar sozinho, e isso tem nome, chama juros compostos. Vale sentar junto e brincar com os números em como funcionam os juros compostos, porque ver o tempo virar dinheiro na tela pega mais do que ouvir que “é bom guardar”.
Dos 16 aos 18, dá pra abrir uma conta digital de menor, dessas feitas pra adolescente, com cartão de débito e o acompanhamento do responsável. O objetivo não é soltar ele no mundo, é ele aprender a usar cartão enquanto você ainda está do lado pra conversar sobre o que aconteceu. E é a melhor fase pra explicar o outro lado da moeda: o parcelado que parece barato na parcela e sai caro no total, o cartão de crédito que vira bola de neve. Quando ele sair de casa, isso já vai estar na cabeça, e aí a conversa sobe de nível pra organizar as finanças pessoais do zero.
O que evitar, por mais tentador que pareça
Tem alguns escorregões que até parecem ensinar, mas fazem o contrário. Vale conhecer antes de cometer.
Usar dinheiro como castigo ou prova de amor. Tirar a mesada de birra, ou encher de presente pra compensar uma ausência, mistura dinheiro com sentimento. A criança aprende que grana é ferramenta de afeto e de controle, e leva isso pra vida adulta.
Esperar resultado de adulto. Já falamos, mas repete porque é o erro número um: o cérebro do seu filho ainda está em formação. Ele vai falhar, vai gastar errado, vai esquecer a meta no meio do caminho. Faz parte do treino, não é sinal de que não está funcionando.
Esconder o dinheiro da família num mistério. Não precisa assustar a criança com as contas da casa nem passar pra ela um peso que não é dela. Mas fingir que dinheiro é assunto proibido faz ela crescer achando que é bicho de sete cabeças. O meio-termo é falar com naturalidade, do jeito e no tamanho que a idade dela aguenta.
E uma coisa que não muda nunca: seu filho aprende mais vendo você do que ouvindo você. Se em casa ele vê o orçamento sendo cuidado, a conta sendo pesquisada antes da compra, a calma na hora de decidir, essa é a aula de verdade. O resto é reforço.
Perguntas frequentes sobre educação financeira para crianças
Com que idade começar a ensinar sobre dinheiro?
Dá pra começar aos 3 anos, com brincadeira e com a ideia de esperar. Mesada e cofrinho com meta costumam encaixar bem a partir dos 7, quando a criança já faz conta e entende guardar. O importante é adaptar o que você ensina à fase dela, não antecipar conceitos que o cérebro ainda não processa.
Quanto dar de mesada?
Não existe valor certo, e o valor importa menos do que a regularidade. Um ponto de partida comum é dar, por semana ou por mês, algo próximo da idade da criança, e ajustar conforme a rotina e o orçamento da família. Mesada pequena que chega sempre no mesmo dia ensina mais do que valor alto e aleatório.
Como ensinar a criança a guardar dinheiro?
Use algo que ela veja. Um cofrinho transparente com a foto ou o nome do objetivo colado no vidro faz a criança acompanhar o dinheiro subir até dar pra comprar o que ela quer. Esperar e ver o pote encher ensina a lição de juntar melhor do que qualquer explicação.
Devo pagar meu filho por tarefas de casa?
É uma escolha da família, e tem risco dos dois lados. O caminho mais seguro costuma ser separar: obrigação da casa, como arrumar o quarto, não rende dinheiro, faz parte de morar junto. Já um trabalho extra combinado, fora da rotina, pode virar um ganho. Assim a criança entende que trabalho gera renda, sem achar que toda ajuda tem preço.
E se meu filho gastar tudo de uma vez?
Deixa acontecer. Gastar errado e ficar sem é a parte mais valiosa do aprendizado, enquanto o custo é pequeno. Se você repõe toda vez, ele aprende que pode gastar sem pensar porque alguém cobre. Acolhe a frustração, conversa sobre o que deu pra perceber e espera a próxima mesada.
Obrigado por ler até aqui. Ninguém precisa ser economista pra criar um filho que sabe lidar com dinheiro. Precisa só começar cedo, respeitar a idade dele e deixar o exemplo falar. Escolhe uma única ação da tabela, a da idade do seu filho, e faz ela ainda esta semana. É por aí que começa.
Fontes e referências
- Whitebread, D.; Bingham, S. “Habit Formation and Learning in Young Children”, University of Cambridge, encomendado pela Money Advice Service (Reino Unido), 2013.
- Jean Piaget, estágios do desenvolvimento cognitivo (fase pré-operatória e operatório concreto).
- Mischel, W. “The Marshmallow Test”, estudos de gratificação adiada, Universidade de Stanford.
- Pesquisas de neurociência sobre maturação do córtex pré-frontal ao longo da adolescência até por volta dos 25 anos.
- Base Nacional Comum Curricular (BNCC), MEC, educação financeira como tema contemporâneo transversal.