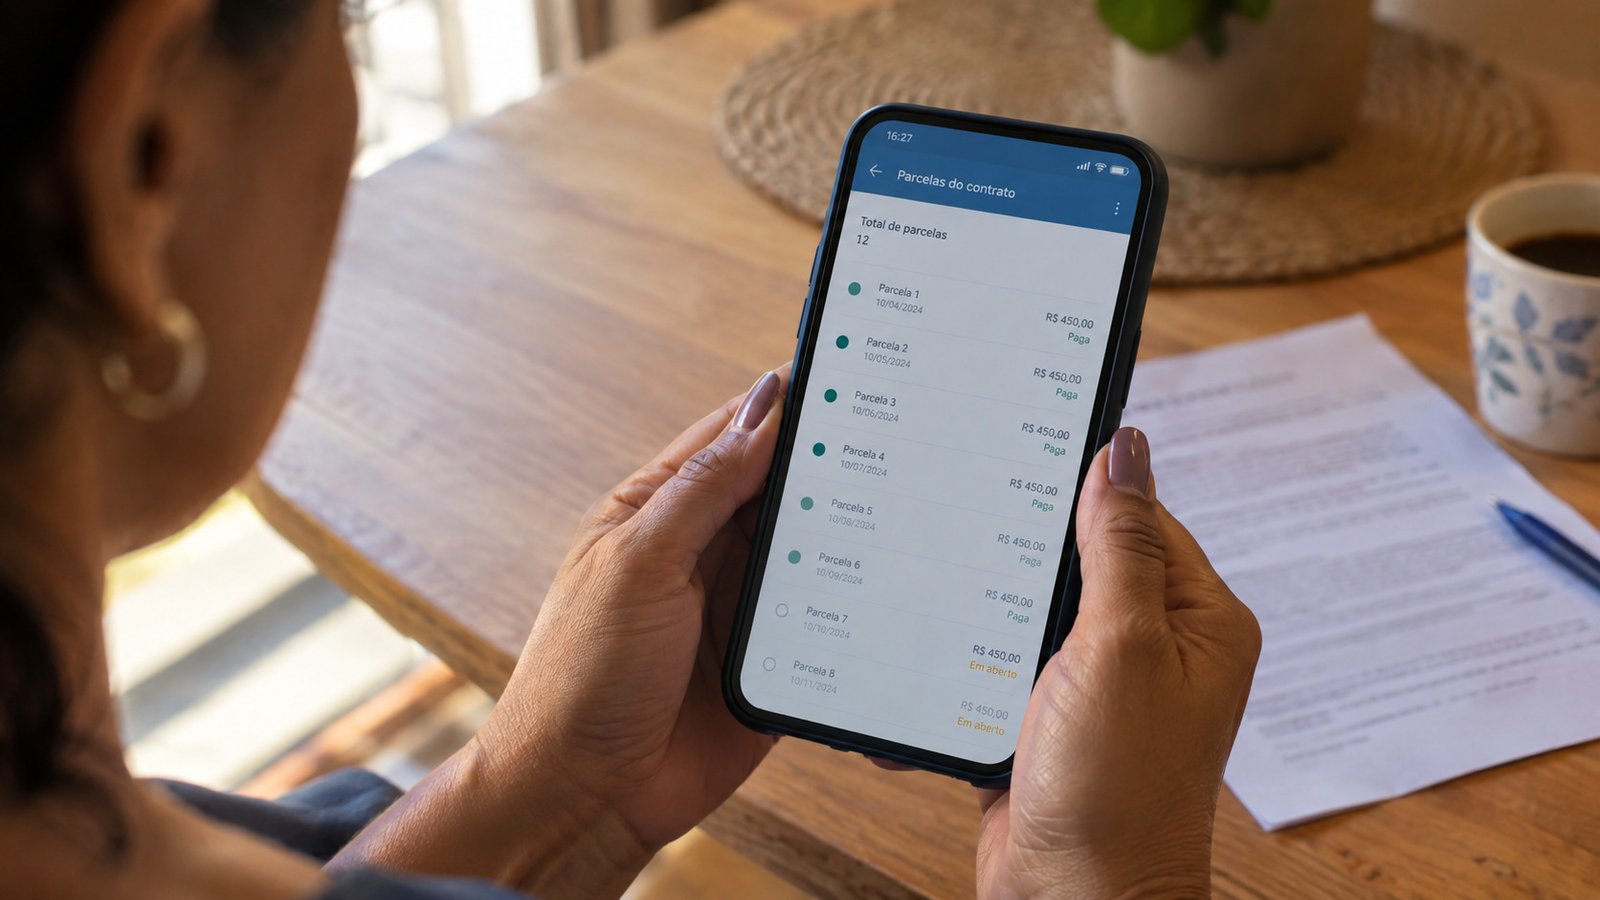
Quitação antecipada de empréstimo é o direito de pagar a dívida antes do prazo e receber de volta o juro dos meses que não vão mais existir. Parece óbvio escrito assim. Na hora de fazer, a maioria das pessoas desiste no meio, porque o aplicativo não mostra o valor e o atendente empurra outra coisa.
Se você juntou um dinheiro e pensou em usar para se livrar de um contrato, esse texto é para você. A ideia aqui não é te convencer a quitar. É te mostrar como o outro lado monta a conta, para você chegar na conversa sabendo o número antes de perguntar.
Resumo do artigo
- Quitar antes do prazo abate o juro futuro, e isso é regra, não cortesia do banco.
- A conta é o valor presente das parcelas em aberto, pela taxa do seu contrato.
- O aplicativo mostra desconto de uma parcela por vez porque a receita do crédito é o tempo.
- Existe uma frase certa para pedir o valor, e ela muda a resposta do atendimento.
- Quitar nem sempre é a melhor jogada, e tem um teste simples para saber.
O que a quitação antecipada apaga da sua dívida
Toda parcela que você ainda vai pagar carrega duas coisas dentro: um pedaço do dinheiro que você pegou e o juro daquele mês. Quando você quita hoje, os meses que faltam deixam de acontecer. E o juro que ia nascer neles não pode ser cobrado.
Isso está no Código de Defesa do Consumidor, artigo 52, parágrafo 2º: o consumidor tem direito à liquidação antecipada, total ou parcial, com redução proporcional dos juros e demais acréscimos. A palavra que importa ali é proporcional. Não é um desconto que o gerente negocia com você. É uma conta.
Repara na diferença de tamanho. Alguém com 24 parcelas de R$ 500, com 12 já pagas, olha as 12 que faltam e vê R$ 6.000 pela frente. O saldo de quitação nunca é R$ 6.000. É bem menos, porque uma boa parte daqueles R$ 6.000 é juro de meses que você está justamente cortando.
Por que o aplicativo nunca mostra o valor da quitação total
Aqui está o mecanismo, e ele não tem nada de má intenção. É desenho de produto.
No crédito, a receita é o tempo. O banco emprestou uma vez e recebe todo mês, e cada mês a mais de contrato é receita que já está prevista no balanço dele. Quando você quita, essa receita futura some. Não é surpresa que a tela do aplicativo dê destaque para “antecipar uma parcela” e esconda o botão de liquidação total em três níveis de menu, quando tem o botão.
Tem outro detalhe prático: o valor de quitação exige cálculo. Não é um número guardado numa coluna, é uma conta que precisa ser rodada na data do pedido. Por isso, quando você pergunta no chat, a resposta mais comum é uma oferta de renegociação ou um pedido para você ir até a agência. Renegociação e quitação são coisas diferentes. Renegociar alonga o prazo e costuma aumentar o custo total. Quitar encurta e reduz.
Qual conta o banco é obrigado a fazer
A Resolução CMN nº 5.004, de 2022, no artigo 7º, define a conta: a instituição deve usar a taxa de juros remuneratórios pactuada no seu contrato para calcular o valor presente dos pagamentos, tanto na liquidação total quanto na parcial.
Valor presente é só o nome técnico de uma ideia simples: quanto vale hoje um dinheiro que só sairia da sua conta daqui a seis meses. Quanto mais distante a parcela, mais ela encolhe quando trazida para hoje. É por isso que antecipar as parcelas do fim do contrato devolve mais dinheiro do que antecipar as próximas.
Cuidado com norma vencida
Muita gente ainda repete que o cálculo usa spread mais Selic. Essa regra estava no artigo 2º da Resolução 3.516/2007 e foi revogada, sem efeito desde 2 de maio de 2022. Hoje a taxa do cálculo é a do seu contrato. O que continua valendo da norma antiga é o artigo 1º, que proíbe cobrar tarifa para você quitar antes do prazo.
A frase que destrava o atendimento
Pedir “quanto falta para eu pagar tudo” quase sempre traz o saldo devedor bruto ou uma proposta de renegociação. Muda o pedido e muda a resposta. Peça, por escrito, no chat ou no e-mail do banco:
“Solicito o valor para liquidação antecipada total do contrato nº X, com o demonstrativo do cálculo, conforme artigo 52, parágrafo 2º, do CDC e artigo 7º da Resolução CMN 5.004/2022.”
Por escrito, porque aí você tem protocolo. E peça o demonstrativo junto, não só o valor final. O demonstrativo é o que te deixa conferir se a taxa usada foi mesmo a do contrato.
Descubra o número antes de perguntar
A calculadora do GEP faz a mesma conta do artigo 7º: traz as parcelas em aberto a valor presente pela taxa do seu contrato. Você chega no atendimento com o valor na mão.
Quando quitar não é a melhor jogada
Agora a parte que quase ninguém escreve. Quitar pode ser errado, e o erro sai caro.
| Sua situação | O que costuma valer mais |
|---|---|
| Contrato caro e você fica com folga depois de quitar | Quitar. É o cenário em que o desconto é maior e o risco cai junto. |
| Quitar zera a sua reserva | Quitar parcial. Antecipe as parcelas do fim e guarde o resto. |
| Você tem outra dívida com juro maior | Atacar a mais cara primeiro. Cartão e cheque especial vêm antes. |
| Você já está atrasado | Negociar. Parcela vencida não tem juro futuro para abater. |
O teste cabe numa linha. Se você precisa de crédito para quitar, não é quitação. É troca de dívida.
» Aprenda: Trilha de 4 Passos, o método para decidir qual dívida sai primeiro.
» Veja também: Negociar dívidas: por onde começar.
Perguntas frequentes sobre quitação antecipada
O banco pode recusar a quitação antecipada?
Não. O CDC assegura a liquidação antecipada, total ou parcial, e a Resolução CMN 5.004/2022 obriga a instituição a disponibilizar as informações e os meios para isso. Se travar, registre reclamação no Banco Central e no consumidor.gov.br.
Existe tarifa para quitar antes do prazo?
Em contrato de pessoa física, microempresa ou empresa de pequeno porte, não. A Resolução CMN 3.516/2007 vedou essa cobrança no artigo 1º.
Dá para quitar só uma parte das parcelas?
Dá. A liquidação parcial está na mesma regra da total. Para economizar mais, escolha as parcelas do fim do contrato, porque são as que carregam mais juro futuro.
E o seguro prestamista que eu paguei?
Com a dívida quitada, o seguro perde objeto. Peça o cancelamento e a devolução da parte não usada do prêmio no mesmo pedido da quitação.
Obrigado por ter lido até aqui. Se você sair dessa página e pedir o demonstrativo do seu contrato ainda essa semana, o texto fez o que tinha que fazer.
Aviso: conteúdo educativo, não é consultoria jurídica nem financeira individual. Os valores citados são exemplos hipotéticos de cálculo. Cada contrato tem cláusulas próprias, e o valor oficial de quitação é o do demonstrativo da instituição.
FONTES E REFERÊNCIAS
Lei 8.078/1990 (Código de Defesa do Consumidor), art. 52, §2º. Resolução CMN nº 5.004, de 24/03/2022, arts. 6º e 7º, vigência desde 02/05/2022. Resolução CMN nº 3.516, de 06/12/2007, art. 1º, e revogação do art. 2º pela Resolução CMN nº 5.004/2022. Banco Central do Brasil.
TRANSPARÊNCIA EDITORIAL
Este artigo contém link de parceiro, sinalizado como publicidade. O GEP pode receber comissão se você contratar pelo link, sem custo adicional. A indicação não altera a análise, e o conteúdo é produzido a partir das normas citadas nas fontes. Texto assinado por Marcos Rocha.