Você paga tudo em dia, limpou o nome, ativou o Cadastro Positivo. E o score continua parado no mesmo número, mês após mês. Calma: não é defeito do sistema e nem castigo. Quase sempre a trava é uma destas nove causas, e cada uma tem saída. Abaixo você acha a sua e o que fazer com ela.
Resumo do artigo
- Score travado tem causa. Dá pra achar a sua em poucos minutos com a tabela de diagnóstico.
- 9 motivos que congelam a pontuação, cada um com a correção.
- Por que o banco começa com limite pequeno e como isso faz o score andar.
- Empresa que aumenta score existe? Não. E o motivo é simples.
- Plano de 90 dias pra destravar, na ordem certa.
Score travado: o que isso quer dizer na prática
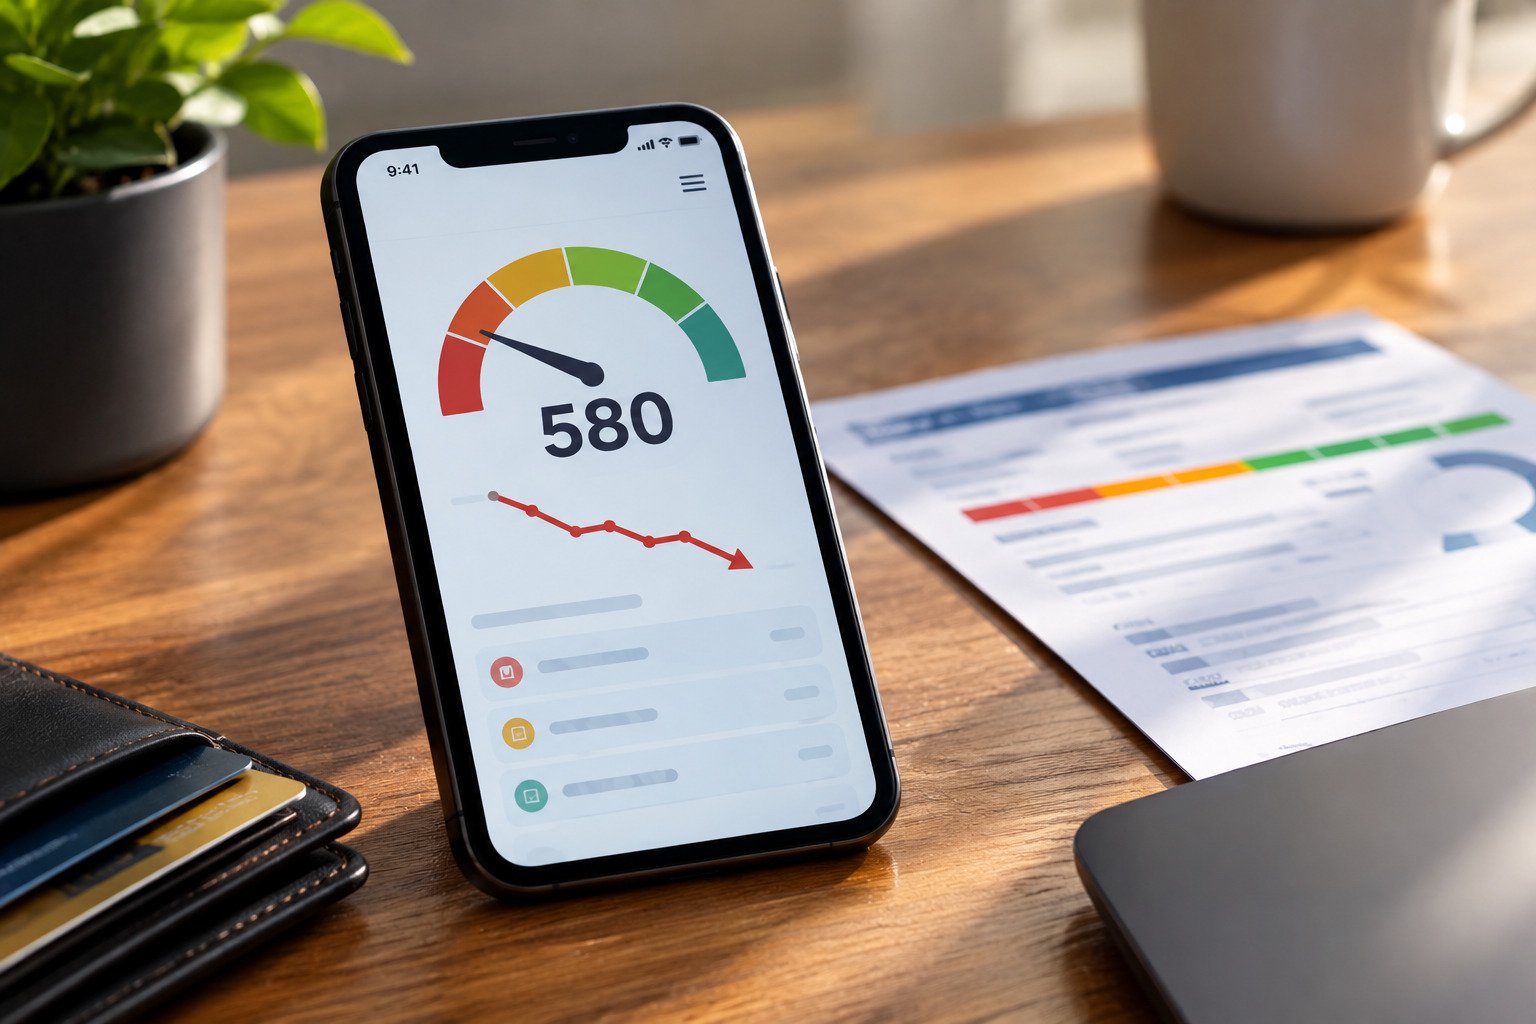
Score travado é diferente de score baixo. Travado é quando o número não se mexe: passam semanas, você faz tudo certo e ele continua igual. Não caiu por atraso. Não tem dívida nova. Parece que o sistema esqueceu de você.
Na prática, o score não atualiza tudo na hora. Uma conta paga pode levar dias ou semanas pra aparecer; histórico com banco leva meses. O cálculo olha o padrão que você construiu, não o que você fez ontem. Então, quando trava, geralmente é porque esse padrão ainda não chegou até o birô. Ou porque tem alguma coisa atrapalhando a leitura.
Por que meu score não sobe: os 9 motivos reais
1. Falta de dados positivos recentes
Limpar o nome tira a restrição. Mas não cria histórico do nada. Quem acabou de sair da negativação ainda não deu ao sistema informação nova pra ser reclassificado, então conte com alguns meses de pagamento em dia antes de ver o número reagir (isso é estimativa: a Serasa não divulga prazo).
2. Cadastro Positivo fraco ou parado
Ativado não quer dizer alimentado. Pode ser que só uma ou duas contas suas estejam sendo reportadas. Celular pré-pago, por exemplo, não entra. O que entra de verdade: conta pós-paga, cartão de crédito, financiamento, crediário. Com pouca coisa ali, o cálculo tem pouco material pra trabalhar.
3. Open Finance desconectado
A Serasa consegue ler sua movimentação bancária pela Conexão Bancária, que usa o Open Finance. Sem essa conexão, muito do que você faz direito fica invisível pra ela. Conectar suas contas no app da Serasa é grátis e, segundo a própria Serasa, a conexão não baixa a pontuação: ou melhora, ou mantém. Muita gente nunca fez.
4. Consultas demais no CPF
Cada pedido de crédito (cartão, empréstimo, crediário, financiamento) deixa uma consulta registrada no seu CPF. Várias em pouco tempo parecem desespero por dinheiro, e o score segura ou cai. A ironia é cruel: quanto mais você corre atrás de crédito, mais longe ele fica.
5. Dados cadastrais desatualizados
Endereço velho, telefone que não existe mais, e-mail abandonado. Dados pessoais pesam 8% no cálculo da Serasa. Sozinho é pouco. Somado a outras travas, pode ser justamente o que falta.
6. Histórico de crédito curto ou inexistente
Quem nunca teve cartão, financiamento ou empréstimo carrega um problema que não aparece: é invisível pro mercado. Sem histórico não tem como calcular risco. Pagar luz e água em dia ajuda, só que sem nenhum produto de crédito ativo o score anda bem mais devagar.
7. Uso do cartão muito alto ou muito baixo
Usar 80%, 90% do limite todo mês passa sinal de aperto, mesmo pagando a fatura inteira. No outro extremo, cartão esquecido na gaveta não gera dado nenhum. A regra prática do mercado é gastar até uns 30% do limite e pagar o total da fatura (é recomendação comum, não número oficial da Serasa).
8. Dívida antiga quitada que ainda pesa
Pagou a dívida velha? Ótimo. Só que o efeito depende de como você pagou. Pelo Serasa Limpa Nome, via Pix, a pontuação pode subir na hora (quando o credor aceita Pix). Por outros caminhos, a baixa leva alguns dias. E a Serasa considera também o tempo desde a quitação. Ou seja: o passado ainda pesa por um período, só que cada mês menos.
9. Nenhuma novidade em meses
Se você faz exatamente a mesma coisa há meses e nada muda, pode estar faltando sinal novo. Uma conta conectada que não existia, um produto de crédito que você não tinha, um dado corrigido. Perfil sem novidade fica onde está.
| Causa do travamento | Como identificar | O que fazer |
|---|---|---|
| Falta de histórico positivo | Nome limpo há menos de 3 meses | Ativar o Cadastro Positivo e conectar o Open Finance |
| Open Finance desconectado | App da Serasa sem nenhum banco vinculado | Conectar as contas que você usa no app da Serasa |
| Consultas demais ao CPF | Vários pedidos de crédito nos últimos meses | Parar de pedir crédito por uns 3 meses |
| Dados cadastrais errados | Endereço ou telefone desatualizado | Atualizar o cadastro no app ou no site da Serasa |
| Histórico de crédito inexistente | Nunca teve cartão nem outro produto de crédito | Começar com um cartão básico de limite baixo |
| Uso alto do cartão | Passando de 30% do limite todo mês | Baixar pra até 30% do limite e pagar a fatura inteira |
Repara numa coisa: quase nenhuma linha dessa tabela custa dinheiro. Custa atenção e um pouco de paciência.
Planilha grátis pra ver pra onde vai seu dinheiro
Você lança o que entra e o que sai, e ela mostra quanto sobra (ou quanto falta) no mês. É o primeiro passo pra nenhuma conta vencer sem dinheiro. E conta paga em dia é o que mais pesa no score.
Só pedimos seu e-mail. Dá pra sair da lista quando quiser. Veja a Política de Privacidade.
Por que o banco te dá um limite pequeno primeiro
Essa é a parte que quase ninguém explica, e é ela que faz o resto fazer sentido. Pensa no banco como alguém que acabou de te conhecer. Ele não sabe se você paga ou não. Então faz o que qualquer um faria: começa devagar.
Ele te dá um cartão de R$ 300, R$ 500. É um teste. Você usa, paga. Usa de novo, paga de novo. Cada mês que você devolve o que pegou, ele confia um pouco mais, até pensar “essa pessoa cumpre o combinado”. Aí o limite aumenta. E o score sobe junto, porque o mesmo comportamento que convence o banco convence o birô que calcula sua pontuação.
É igual amizade. Ninguém empresta R$ 5.000 pra quem conheceu ontem; empresta pra quem já provou várias vezes que devolve. Cada fatura paga em dia é uma dessas provas. Por isso um cartão pequeno, usado com cuidado, vale mais pro seu score do que cartão nenhum. Sem o teste, o sistema não tem como saber que você é de confiança.
Existe empresa que aumenta score? Não caia nessa
Quando o score trava, dá vontade de procurar atalho. E a internet está cheia de anúncio prometendo. Vou ser direto: não existe empresa que aumenta score. Nenhuma. O score é calculado por um modelo que lê seu comportamento financeiro real. Não tem botão secreto, não tem “contato lá dentro”, não tem método especial.
A conversa costuma ser bem montada: dizem ter conhecido na Serasa, prometem apagar apontamentos sem motivo legal ou criar histórico do nada. Além de ser golpe, não funciona. Você perde o dinheiro e o score continua onde estava.
Se passou pela sua cabeça pagar alguém pra isso, eu entendo a frustração. Só que esse dinheiro rende muito mais quitando uma dívida pelo Serasa Limpa Nome. Isso sim mexe na pontuação.
Como a Serasa calcula o score: o que pesa mais
O Serasa Score vai de 0 a 1000. Pela régua da própria Serasa, até 300 é muito baixo, de 301 a 500 é baixo, de 501 a 700 é bom e de 701 pra cima é excelente. Os pesos de cada fator no modelo atual:
| Fator | Peso no cálculo |
|---|---|
| Pagamentos (contas e crédito pagos no prazo) | 29% |
| Experiência no mercado (tempo de relacionamento com crédito) | 24% |
| Dívidas (negativações e tempo desde a quitação) | 21% |
| Busca por crédito (consultas ao CPF) | 12% |
| Dados pessoais | 8% |
| Contratos de crédito ativos | 6% |
Some as duas primeiras linhas: 53% do score vem de pagar em dia e de tempo de relacionamento com crédito. A primeira parte você melhora já no próximo boleto. A segunda, só o tempo resolve. Não dá pra forçar. Dá pra não atrasar.
Plano de 90 dias pra destravar
Sem mágica. A ordem importa:
Mês 1: montar a base
Conecte o Open Finance no app da Serasa (é grátis). Ative o Cadastro Positivo e confira se suas contas estão sendo reportadas. Pague tudo antes do vencimento. Deixe o cartão abaixo de 30% do limite. E não peça crédito novo em lugar nenhum.
Mês 2: manter o ritmo
Repita tudo. Se der, coloque mais uma conta no seu nome, como um plano de celular pós-pago. Olhe o score uma vez por semana, só pra ver a tendência; olhar todo dia só dá ansiedade.
Mês 3: ajustar o que falta
Veja se o número reagiu. Ainda parado? Revise o uso do cartão, confira de novo o Cadastro Positivo e atualize qualquer dado cadastral velho.
| Sua situação | O que fazer agora |
|---|---|
| Nome limpo e score abaixo de 500 | Ativar o Cadastro Positivo e colocar as contas fixas no débito automático |
| Score entre 500 e 650 | Manter o cartão abaixo de 30% do limite e ficar 2 meses sem pedir crédito |
| Score acima de 650 | Manter os hábitos e só pedir aumento de limite depois de 90 dias |
Onde quase todo mundo tropeça: o score costuma subir mais devagar do que cai, então não espere salto no primeiro mês. O erro clássico é outro. O número sobe um pouco, a pessoa se anima e sai pedindo cartão em vários lugares; as consultas derrubam tudo de novo. Começou a subir? Segura a mão.
Se você está lá embaixo e quer chegar numa faixa boa, tem um plano mês a mês em como aumentar o score de 300 pra 700 em 6 meses.
Perguntas frequentes
Score travado significa que meu CPF está bloqueado?
Não. São coisas diferentes. Score travado é só a pontuação parada; o CPF funciona normal. A trava vem de falta de dados positivos, cadastro desatualizado, consultas demais ou histórico curto.
Por que meu score não sobe mesmo com nome limpo?
Porque limpar o nome tira a restrição, mas não cria histórico positivo sozinho. O score precisa de dado novo: pagamentos reportados, contas ativas, movimentação visível pelo Open Finance. Sem isso, ele não tem base pra subir. É a situação mais comum de todas.
Preciso ter cartão de crédito pra subir o score?
Ajuda muito. Sem nenhum produto de crédito, o sistema tem pouco dado e te enxerga como risco por falta de informação. Um cartão de limite baixo, usado abaixo de 30% e pago inteiro, constrói o histórico que faltava. Só não deixe virar bola de neve: pague o total, nunca o mínimo.
Consultar meu próprio score derruba a pontuação?
Não. Pode consultar quantas vezes quiser. O que pesa são as consultas feitas por empresas quando você pede crédito (cartão, crediário, consórcio, financiamento). Muitas em pouco tempo travam ou derrubam o score.
Existe empresa que aumenta score de verdade?
Não existe. Nenhuma empresa séria entra no sistema da Serasa e sobe sua pontuação em troca de pagamento. Quem muda o score é o seu comportamento. Promessa de aumento rápido pago é golpe.
Por que meu score baixou depois que limpei o nome?
Pode ser ajuste do próprio modelo. Pode ser que você pediu crédito em vários lugares logo depois de limpar, e o sistema leu isso como urgência. Ou o pagamento foi por boleto e demorou mais pra ser processado.
Score parado quase sempre começa no mês apertado
Ninguém atrasa conta porque quer. Atrasa porque o dinheiro acaba antes do mês. O kit Do Aperto ao Mês Tranquilo (e-book + planilha) te ajuda a montar o mês pra conta não vencer sem dinheiro, e pagamento em dia é o fator que mais pesa no score. R$ 19,90, com 7 dias de garantia: não gostou, pede o dinheiro de volta (CDC, art. 49).
FONTES E REFERÊNCIAS
- Serasa: Pago em dia, regularizei meu nome. Por que o score não subiu? Abrir
- Serasa: como consultar o Serasa Score (pesos de cada fator no cálculo). Abrir
- Serasa: cálculo do score, modelo com seis pilares. Abrir
- Serasa: empresas que aumentam o Score existem? Abrir
- SPC Brasil: por que meu score baixou? Abrir
- Banco Central do Brasil: Open Finance. Abrir
- Lei do Cadastro Positivo (Lei nº 12.414/2011). Abrir