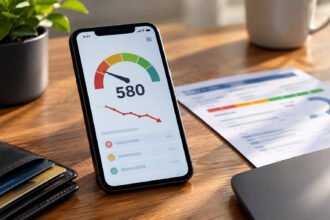
Score perto de 300 fecha porta atrás de porta: cartão negado, crediário recusado, limite que nunca vem. Cansa. E a tentação é sair pedindo crédito em todo lugar pra ver se algum aprova, o que só afunda mais o número.
A boa notícia: sair de 300 e chegar perto de 700 em 6 meses é possível pra muita gente. A condição é fazer duas coisas na ordem certa. Primeiro, tirar o que puxa o score pra baixo. Depois, provar por meses seguidos que você paga em dia. Abaixo está o plano mês a mês, com os pontos onde quase todo mundo tropeça.
Resumo do artigo
- Primeiro destrava: negativação e atraso recente seguram o score no chão.
- Depois prova: contas no seu CPF pagas em dia, mês após mês.
- Cartão folgado: usar pouco do limite e pagar a fatura inteira.
- Silêncio de crédito: nada de pedir cartão ou empréstimo no meio do plano.
- Paciência com o prazo: o salto maior costuma vir da metade pro fim dos 6 meses.
Antes de tudo: não existe aplicativo pago nem técnica secreta que sobe 100 pontos em dois dias. Se alguém pedir dinheiro pra aumentar seu score, é golpe.
O que segura o score perto de 300
Score é uma aposta sobre o futuro: qual a chance de você atrasar? Perto de 300, quase sempre tem mais de um sinal ruim somado. Negativação ativa, atraso recente, cartão no talo, vários pedidos de crédito em sequência. Pela régua da Serasa, até 300 é a faixa muito baixa.
E tem um detalhe que pega muita gente: nome limpo ajuda, mas não basta. Se quase nada positivo aparece no seu CPF, o sistema não tem como te dar nota alta.
| O que puxa pra baixo | Prioridade | Primeiro movimento |
|---|---|---|
| Negativação ativa | Máxima | Quitar primeiro a dívida que tira seu nome do cadastro |
| Atraso recente | Máxima | Zerar o que está vencido e parar de atrasar |
| Cartão sempre no limite | Alta | Baixar o uso pra bem longe do limite |
| Muitos pedidos de crédito | Média | Parar de pedir até o fim do plano |
Se o seu problema não é score baixo, e sim score parado (você paga tudo e ele não sai do lugar), o caso é outro. Veja os 9 motivos que travam o score e como destravar.
Planilha grátis pra nenhuma conta atrasar nesses 6 meses
Você coloca o que ganha e o que paga, e ela mostra quanto sobra (ou quanto falta) no mês. Sem essa conta feita, um atraso bobo no mês 4 pode apagar parte do que você construiu.
Só pedimos seu e-mail. Dá pra sair da lista quando quiser. Veja a Política de Privacidade.
700 em 6 meses: quando dá e quando vai levar mais tempo
Vou ser honesto: não é todo mundo que chega lá no mesmo prazo. Dá mais certo quando você tem pouca ou nenhuma negativação (ou consegue resolver logo no começo), mantém duas ou três contas no seu nome e passa os 6 meses sem atrasar nada.
Com várias dívidas negativadas e renda muito apertada, a mesma rotina funciona. Só que o prazo estica. E olha: sair do 300 e chegar a 550, por exemplo, já te coloca na faixa que a Serasa chama de boa (de 501 a 700). Isso muda muita coisa na hora de pedir um cartão simples.
Um dado explica o plano: no cálculo da Serasa, pagamentos em dia pesam 29% e dívidas negativadas pesam 21%. Metade da nota está nessas duas coisas. É exatamente nelas que você vai mexer.
O plano mês a mês
| Quando | O que fazer | Onde a pessoa se perde |
|---|---|---|
| Semana 1 | Consultar o CPF nos canais oficiais e anotar negativações, atrasos, uso do cartão e pedidos recentes | Pede cartão “só pra testar” |
| Semanas 2 a 4 | Quitar a dívida que tira a restrição e atualizar telefone, e-mail e endereço | Paga um pouco de cada dívida e nenhuma sai do cadastro |
| Mês 2 | Deixar 2 ou 3 contas no seu CPF e pagar todas no prazo | Escolhe uma conta que não consegue manter |
| Mês 3 | Usar pouco do cartão, pagar a fatura inteira e não pedir crédito | O score sobe, bate a empolgação e vêm os pedidos |
| Meses 4 a 6 | Repetir tudo, sem nenhum atraso | Um atraso por esquecimento |
Semanas 2 a 4: tire o freio de mão primeiro
Tem negativação? Comece por ela. Não dá pra quitar tudo de uma vez? Então quite primeiro a dívida que tira seu nome do cadastro. Pagar um pouco de cada uma parece justo, mas não muda nada no seu CPF. Pelo Serasa Limpa Nome, pagando via Pix, a pontuação pode subir na hora (quando o credor aceita Pix). Se precisar montar um acordo que caiba no mês, veja como negociar dívidas.
Mês 2: escolha contas que você aguenta pagar
Luz, internet, celular pós-pago. Coisas que você já paga e vai continuar pagando. Confira se o Cadastro Positivo está ativo, porque é por ele que esses pagamentos chegam até o score. O que conta é pontualidade repetida; pagar adiantado uma vez não faz milagre. Se o mês ainda não fecha, organize antes com o método 50-30-20.
E o cartão? Um de limite pequeno, usado com cuidado, ajuda muito a criar histórico. Tem uma explicação do porquê o banco sempre começa com limite baixo no artigo sobre score que não sobe.
Meses 4 a 6: o chato que funciona
Nada de novo. Contas em dia, cartão folgado, nenhum pedido de crédito. Coloque lembrete no celular dois dias antes de cada vencimento, ou débito automático nas contas fixas. Um único atraso agora pode apagar parte do que você construiu.
E comece uma reserva, mesmo pequena. É ela que impede que uma emergência vire conta atrasada. Veja como calcular sua reserva de emergência.
Perguntas frequentes
Em quanto tempo o score reage depois que eu limpo o nome?
Depende de como você pagou. Pelo Serasa Limpa Nome via Pix, pode subir na hora, quando o credor aceita Pix. Por boleto ou direto com a empresa, a baixa leva alguns dias. Mas limpar o nome só tira a trava; o salto grande vem dos meses de pagamento em dia depois disso.
Pagar adiantado aumenta mais o score?
Não é isso que faz diferença. O que pesa é não atrasar, mês após mês. Se pagar adiantado te ajuda a não esquecer, ótimo, mas o ganho vem da repetição.
Dá pra subir muito sem quitar a negativação?
Sobe um pouco com a rotina de contas em dia, mas a negativação segura bastante. Dívidas pesam 21% no cálculo da Serasa. Se a meta é 700 em 6 meses, resolver o que der logo no começo faz toda a diferença.
Atrasei uma conta no meio do plano. Perdi tudo?
Não. Pague o quanto antes e volte pra rotina no mês seguinte. O prazo estica um pouco, mas o histórico que você construiu não some.
O plano de 6 meses costuma cair no primeiro mês apertado
Score se constrói com conta paga em dia. E conta atrasa quando o dinheiro acaba antes do mês. O kit Do Aperto ao Mês Tranquilo (e-book + planilha) te ajuda a montar o mês pra isso não acontecer. R$ 19,90, com 7 dias de garantia: não gostou, pede o dinheiro de volta (CDC, art. 49).