O salário cai. Você paga o aluguel, a luz, faz o mercado. E lá pelo dia 20 já está contando moeda pro ônibus. Aí alguém solta: “usa a regra 50/30/20”. Você faz a conta de cabeça e pensa: 30% pra lazer? Com que dinheiro?
Se pensou isso, pensou certo. A regra foi criada nos Estados Unidos, pra outra realidade. Mas ela tem uma ideia que vale ouro pra quem ganha pouco, e dá pra adaptar sem culpa.
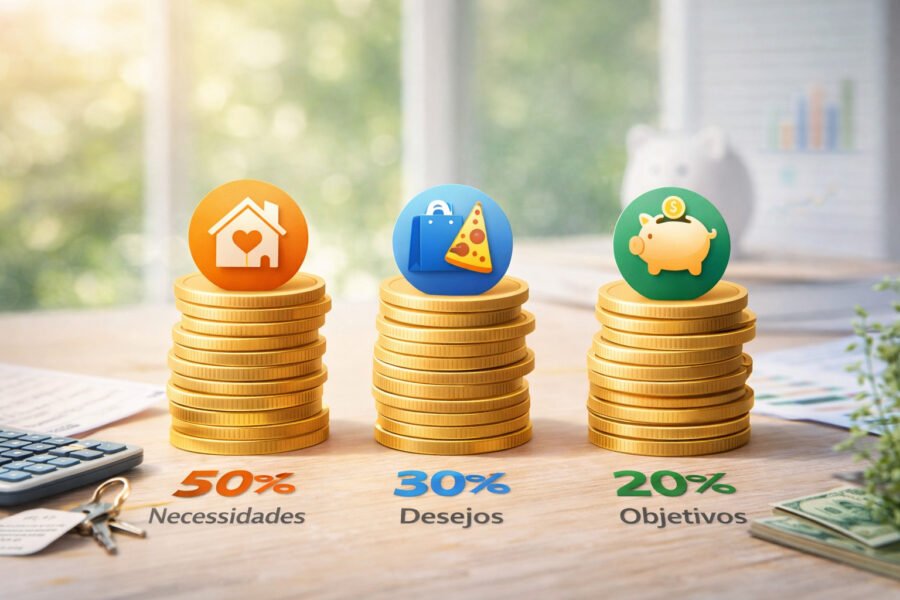
A resposta curta: 50% do que entra vai pro que é obrigatório, 30% pro que é escolha e 20% pro seu futuro. Quem ganha pouco começa com outra proporção e vai ajustando mês a mês. Abaixo, as contas feitas em cima de um salário mínimo de verdade.
Resumo do artigo
- A regra é uma régua, não uma sentença. Serve pra dar direção, não pra te fazer sentir culpa.
- Com salário mínimo, 50/30/20 não fecha. A conta está feita aqui, com o valor de 2026.
- Tem proporção pra cada momento: salário curto, dívida atrasada ou mês com folga.
- Com dívida atrasada, os 20% têm dono: vão primeiro pra ela.
- Boa parte do mês que vem já está comprometida antes de o salário cair, e é isso que derruba o método.
- O método quebra no dia 20 por quatro erros comuns, e todos têm conserto.
50, 30 e 20: pra onde vai cada pedaço do salário
A regra ficou famosa com o livro All Your Worth (2005), da americana Elizabeth Warren e da filha, Amelia Warren Tyagi. A ideia é simples. Você não controla cada centavo; você dá um teto pra cada tipo de gasto e vive dentro dele. Por aí você vai encontrar como regra 50/30/20, método 50-30-20 e orçamento 50 30 20. É tudo a mesma coisa.
50% é o obrigatório. Aluguel ou prestação da casa, luz, água, gás, mercado do dia a dia, transporte pro trabalho, remédio. Coisa que, se parar de pagar, a vida trava.
30% é escolha. Delivery, streaming, a saída de sábado, a roupa nova, o celular mais caro que o necessário. Deixa a vida melhor, mas dá pra cortar sem quebrar nada.
20% é o futuro. Reserva de emergência, uma meta (a entrada de alguma coisa, um curso) ou, se você tem dívida cara, pagar essa dívida mais rápido.
Na dúvida sobre onde encaixar um gasto, faça uma pergunta só: “se eu parar de pagar isso por um mês, minha rotina quebra ou só fica menos gostosa?” Quebra, é obrigatório. Fica menos gostosa, é escolha.
Quer os seus três números sem fazer conta no papel? A calculadora da regra 50/30/20 faz a divisão e ainda compara com o que você gasta hoje, mostrando em reais onde estourou.
Fiz a conta com um salário mínimo. Não fecha.
O salário mínimo de 2026 é R$ 1.621. Descontado o INSS de 7,5%, caem na conta uns R$ 1.500. Olha o que a regra manda fazer com isso (e com outras rendas, pra comparar):
| Cai na conta | 50% obrigatório | 30% escolha | 20% futuro |
|---|---|---|---|
| R$ 1.500 (1 salário mínimo) | R$ 750 | R$ 450 | R$ 300 |
| R$ 2.500 | R$ 1.250 | R$ 750 | R$ 500 |
| R$ 4.000 | R$ 2.000 | R$ 1.200 | R$ 800 |
Repara na primeira linha. R$ 750 pra aluguel, luz, água, mercado e ônibus? Em boa parte do Brasil, o aluguel sozinho já come isso. Não é você que está gastando errado. É a régua que foi feita pra outro bolso.
Planilha grátis pra fazer essa conta com o seu salário
Você coloca o que ganha e o que paga, e ela mostra quanto sobra (ou quanto falta) no mês. Com o número real na tela, fica fácil escolher a proporção certa pra você.
Só pedimos seu e-mail. Dá pra sair da lista quando quiser. Veja a Política de Privacidade.
Então esquece a regra? Não. Muda a proporção.
O que vale ouro na 50/30/20 não são os números. É o hábito de separar o que é obrigatório do que é escolha e guardar um pedaço pro futuro antes de gastar o resto. Isso funciona com qualquer salário. Os percentuais você ajusta ao seu momento:
| Seu momento | Proporção pra começar | Com R$ 1.500 na conta |
|---|---|---|
| Salário curto, aluguel pesado | 70 / 20 / 10 | R$ 1.050 / R$ 300 / R$ 150 |
| Dívida atrasada | 60 / 10 / 30 (os 30 vão pra dívida) | R$ 900 / R$ 150 / R$ 450 |
| Contas em dia e alguma folga | 50 / 30 / 20 | R$ 750 / R$ 450 / R$ 300 |
Essas proporções são sugestão do GEP pra ponto de partida, não regra oficial. A cada 2 ou 3 meses, tente mover 5 pontos do obrigatório pro futuro.
E se nem os 10% couberem? Comece com R$ 50. Sério. O que muda sua vida não é o valor do primeiro mês; é você provar pra si mesmo que consegue separar alguma coisa todo mês.
Existe proporção melhor que a 50/30/20 pro seu caso?
Depende de onde aperta. A 50/30/20 é a mais fácil de manter porque só tem três caixas. Outros desenhos servem melhor em situações específicas, e vale saber qual é qual antes de escolher o seu:
| Proporção | Como divide | Serve melhor pra |
|---|---|---|
| 50/30/20 | Obrigatório, escolha e futuro | Quem está começando a organizar o salário |
| 70/20/10 | As mesmas três caixas, com mais espaço pra viver | Salário curto e aluguel pesado |
| 50/15/35 | 50% obrigatório, 15% futuro e 35% escolha | Quem já tem reserva formada e quer folga no mês |
| 70/30 | 70% pra gastar e 30% pra guardar | Quem não quer categoria nenhuma, só uma linha de corte |
| Pague-se primeiro | Separa o futuro no dia do pagamento e gasta o resto sem controlar | Renda variável e quem some com o dinheiro no meio do mês |
Repara que a caixa do futuro aparece em todas. Muda o tamanho dela, nunca a existência dela.
Tem dívida atrasada? Os 20% têm dono
Guardar dinheiro rendendo pouco enquanto paga juros de cartão ou cheque especial é enxugar gelo: esses juros estão entre os mais altos do mercado, e nenhuma poupança corre na mesma velocidade. Com dívida atrasada, o pote do futuro vai primeiro pra ela. Só deixe um pouquinho de lado pra emergência, pra não precisar de crédito caro de novo na primeira geladeira que quebrar.
O primeiro passo é saber quanto você deve de verdade e se existe proposta de desconto. Antes de fechar qualquer acordo, leia o que saber antes de negociar com empresa de cobrança.
Por que o dinheiro some mesmo quando você segue a divisão?
Pensa comigo. Você já reparou que o supermercado põe as flores e o pão quentinho logo na entrada, e o arroz e o feijão lá no fundo, na última prateleira? Não tem armadilha nenhuma nisso. O caminho foi desenhado pra você passar por tudo antes de chegar no que veio buscar.
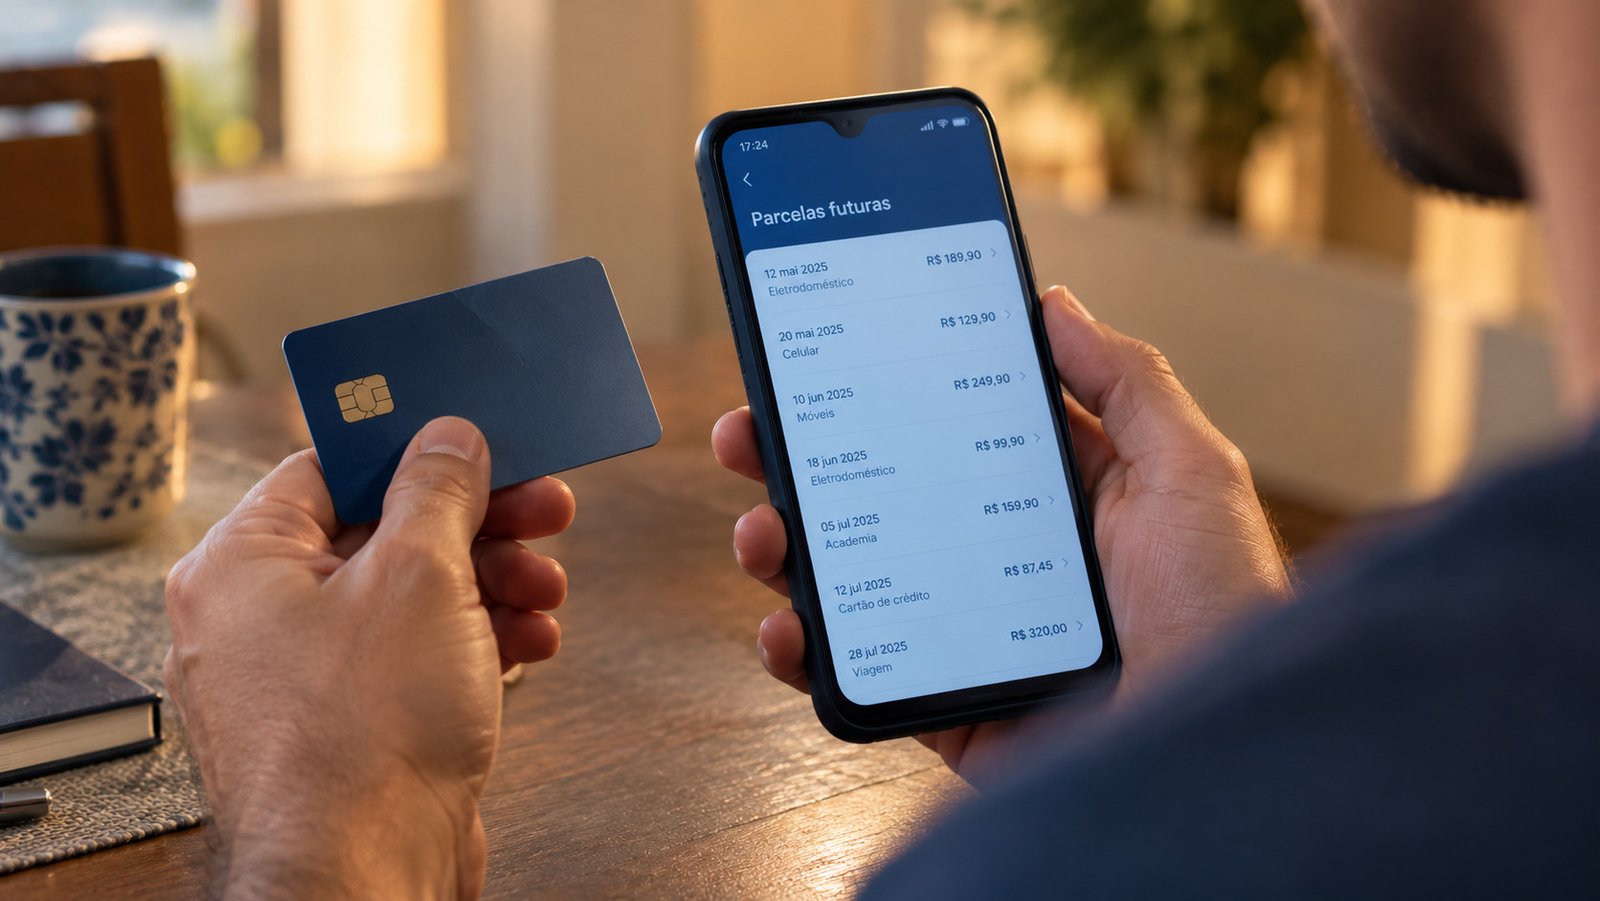
Com o seu salário acontece a mesma coisa, só que antes dele cair. A parcela sem juros de doze vezes, o débito automático, a assinatura que renova sozinha e o limite do cartão que sobe sem você pedir: cada um desses tira um pedaço do mês que vem enquanto você ainda está no mês de hoje. Quando o dinheiro entra, boa parte dele já tem dono.
É por isso que tanta gente faz tudo certinho na divisão e continua no vermelho no dia 20. O problema não estava na regra. Estava no que já tinha sido comprometido antes dela.
A contra-jogada cabe em uma noite. Abra o aplicativo do banco e o do cartão e escreva numa folha tudo que já está marcado pros próximos meses: parcela, assinatura, débito automático, seguro embutido. Some. Esse número é o que sobra de verdade pra você dividir. Depois cancele a renovação automática do que você não usou nos últimos 30 dias e passe todo parcelamento de consumo pra caixa da escolha. Todo parcelamento de consumo é escolha. Todo.
Onde o método quebra e como consertar antes do dia 20
Quase ninguém larga a 50/30/20 por preguiça. Larga porque caiu num destes buracos:
| O buraco | O conserto |
|---|---|
| Fazer a conta com o salário bruto (ou com o mês bom de quem ganha variável) | Usar o que cai na conta. Renda variável: a média dos 3 piores meses |
| Deixar os 20% pro que sobrar | Separar no dia em que o salário cai, antes de qualquer gasto |
| Fantasiar escolha de obrigatório (o plano de celular caro, o delivery “de trabalho”) | Passar cada gasto pela pergunta do “minha rotina quebra?” |
| Um mês ruim e desistir de tudo | Olhar a média de 3 meses, não o mês isolado. Recomeça no próximo salário |
» Calcule: calculadora da regra 50/30/20 com diagnóstico dos seus gastos
» Aprenda: como controlar suas finanças do zero
» Veja também: como calcular sua reserva de emergência
Perguntas frequentes
Uso o salário bruto ou o líquido na regra 50/30/20?
O líquido, o que cai na sua conta. Com o bruto, a conta fica otimista demais e você começa o mês devendo pro próprio mês. Autônomo ou quem ganha por app: use a média dos meses mais fracos.
Ganho um salário mínimo. A regra serve pra mim?
Os percentuais originais não fecham: sobram uns R$ 750 pro obrigatório. Mas a ideia serve. Comece com algo como 70/20/10 e vá movendo 5 pontos pro futuro a cada 2 ou 3 meses, conforme as contas deixarem.
Quanto devo poupar por mês pela regra 50/30/20?
Pela proporção padrão, 20% do que cai na conta. Com R$ 1.500, são R$ 300 por mês. Se você tem dívida atrasada, esses 20% vão primeiro pra quitação e só depois viram poupança.
Os 20% são só pra investir?
Não. São pro futuro: reserva de emergência, metas e, se você tem dívida cara ou atrasada, pagar essa dívida primeiro. Investir antes de sair dos juros altos quase nunca compensa.
Onde entram as dívidas na regra 50/30/20?
Parcela da casa ou do carro que você usa pra trabalhar costuma entrar no obrigatório. Dívida cara, como rotativo do cartão e cheque especial, entra nos 20% do futuro e tem prioridade sobre a reserva.
O que é a regra 50/15/35 e o método 70/30?
São variações da mesma ideia. No 50/15/35 ficam 50% pro obrigatório, 15% pro futuro e 35% pras escolhas. No 70/30 você separa 70% pra gastar e 30% pra guardar, sem dividir os gastos em categorias.
Internet e celular são obrigatório ou escolha?
Depende do uso. Se você precisa pra trabalhar ou estudar, o plano básico é obrigatório. A diferença pro plano mais caro é escolha e vai nos 30%.
Obrigado por ler até aqui. Se você fizer só uma coisa hoje, faça a lista do que já está comprometido nos próximos meses. É a parte chata, é a que quase ninguém faz, e é a que muda o resto.
Quer a divisão pronta, sem montar do zero?
O kit Do Aperto ao Mês Tranquilo (e-book + planilha) é pra quem está no aperto e quer fazer o salário chegar até o fim do mês, com um passo por vez. R$ 19,90, com 7 dias de garantia: não gostou, pede o dinheiro de volta (CDC, art. 49).
FONTES E REFERÊNCIAS
- Elizabeth Warren e Amelia Warren Tyagi, All Your Worth: The Ultimate Lifetime Money Plan (2005), livro em que o método foi apresentado.
- TRT da 7ª Região: reajuste do salário mínimo 2026 (Decreto nº 12.797/2025). Abrir
- Receita Federal e INSS: tabela de contribuição previdenciária, alíquota inicial de 7,5%.
- Exame: a regra americana funciona no Brasil? Abrir
- Acesso em: setembro de 2026.