Montar um orçamento com renda variável tem um problema que quem é CLT nem enxerga: você não sabe quanto vai entrar. Um mês vem bom, o outro aperta, e o plano que serve pro vizinho de salário fixo não encaixa no seu de jeito nenhum.
E olha, você não é exceção. Perto de 4 em cada 10 brasileiros trabalham na informalidade, segundo o IBGE, ou seja, recebem um valor diferente a cada mês. O problema quase nunca é a renda que oscila. É tratar tudo que entra como se fosse pra gastar. Vou te mostrar como virar esse jogo.
Resumo do artigo
A base é a média dos últimos 3 meses. Esse número é o seu salário de verdade.
Quem roda de app separa o custo do trabalho (gasolina, manutenção) antes de tudo.
Pague a si mesmo um valor fixo todo mês. O que vier acima vira colchão das semanas fracas.
A reserva pesa mais aqui: de 9 a 12 vezes o gasto do mês, não 3 a 6.
O erro que quebra todo mundo é deixar a semana boa definir o padrão de vida.
O erro que quebra quem ganha variável: gastar no ritmo da entrada
Pensa num vendedor na época de Natal. Dezembro enche o bolso, janeiro e fevereiro viram um deserto. Se ele gastar em dezembro como se todo mês fosse dezembro, março chega e a conta não fecha. Com renda variável é isso o tempo todo, só que em ciclos menores, de semana em semana.
O erro não é ganhar pouco num mês. É deixar a semana boa definir o seu padrão de vida. Quando o dinheiro entra forte, parece que dá pra tudo. Quando entra fraco, você já comprometeu o que não tinha. Dá pra mudar isso quando você para de olhar o quanto entrou hoje e passa a olhar o quanto entra, em média, ao longo dos meses.
Descubra o seu piso: a média dos últimos 3 meses
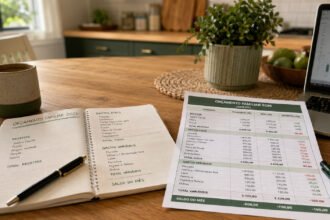
A base de tudo é um número só: a sua média. Soma o que entrou nos últimos três meses e divide por três. Se veio R$ 2.400, R$ 1.800 e R$ 3.000, a média é R$ 2.400. Pronto, esse é o seu salário, mesmo que nenhum papel diga isso.
E por que três meses, e não um? Porque um mês sozinho mente. Pode ter sido o melhor do ano ou o pior. Três meses já mostram o seu ritmo de verdade. Se a sua renda balança muito, puxe a média de seis meses, pra não se iludir com uma fase boa.
Calcule a sua média sem fazer conta na mão
A planilha grátis do GEP soma os seus meses, mostra a sua média e já separa o custo do trabalho do dinheiro da casa.
A gente pede só o seu e-mail, e você sai quando quiser. Veja a Política de Privacidade.
Se você roda de app, separe o custo do trabalho antes de tudo
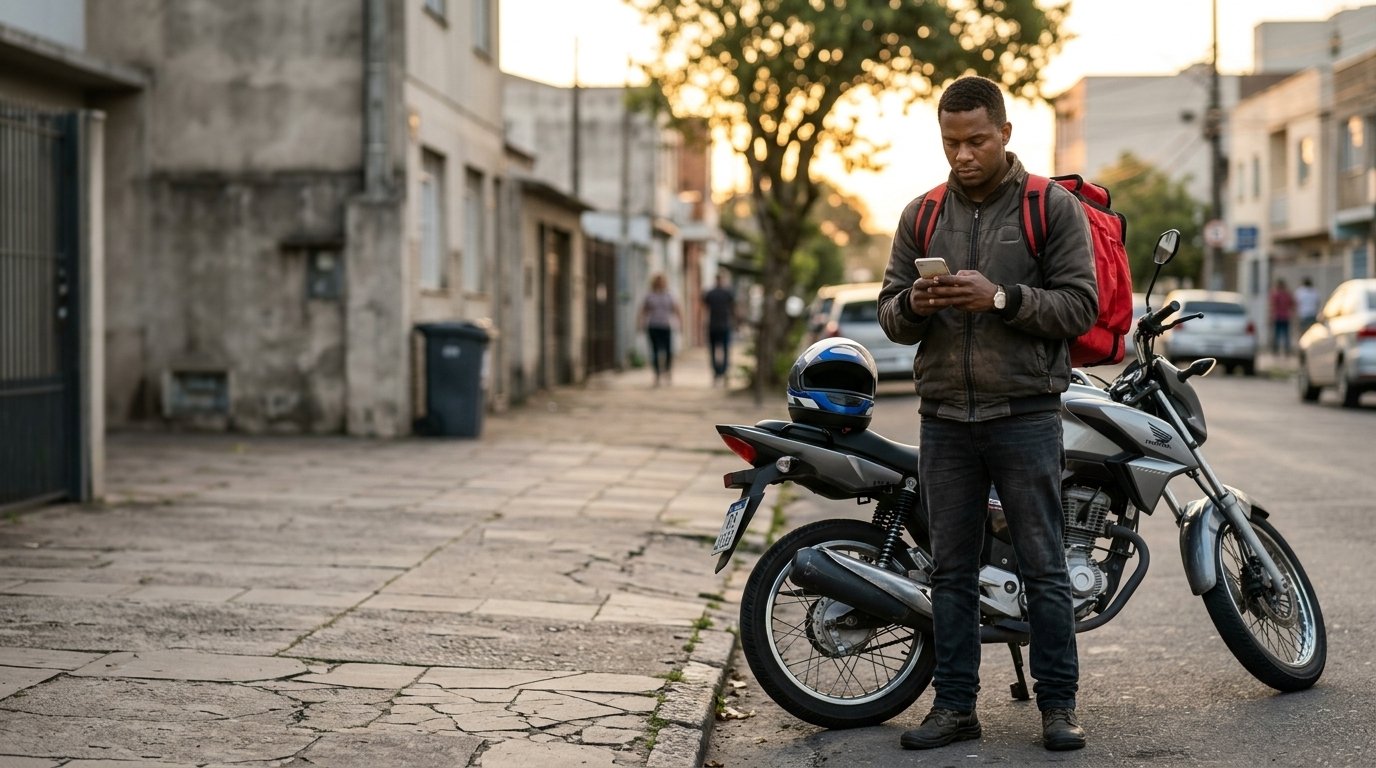
Essa parte é pra quem é entregador, motorista ou vive de uma atividade que tem custo pra acontecer. O dinheiro que entra não é todo seu. Combustível, manutenção, internet, tudo que você gasta pra trabalhar sai primeiro, antes de qualquer conta de casa.
Repara: se num dia você faturou R$ 150 e gastou R$ 40 de gasolina, o seu ganho foi R$ 110, não R$ 150. Misturar as duas coisas é o jeito mais rápido de achar que está indo bem e no fim do mês não sobrar nada. A gente fez essa conta com detalhe no quanto ganha um entregador do Mercado Livre.
Pague o seu salário fixo e guarde o excedente das boas
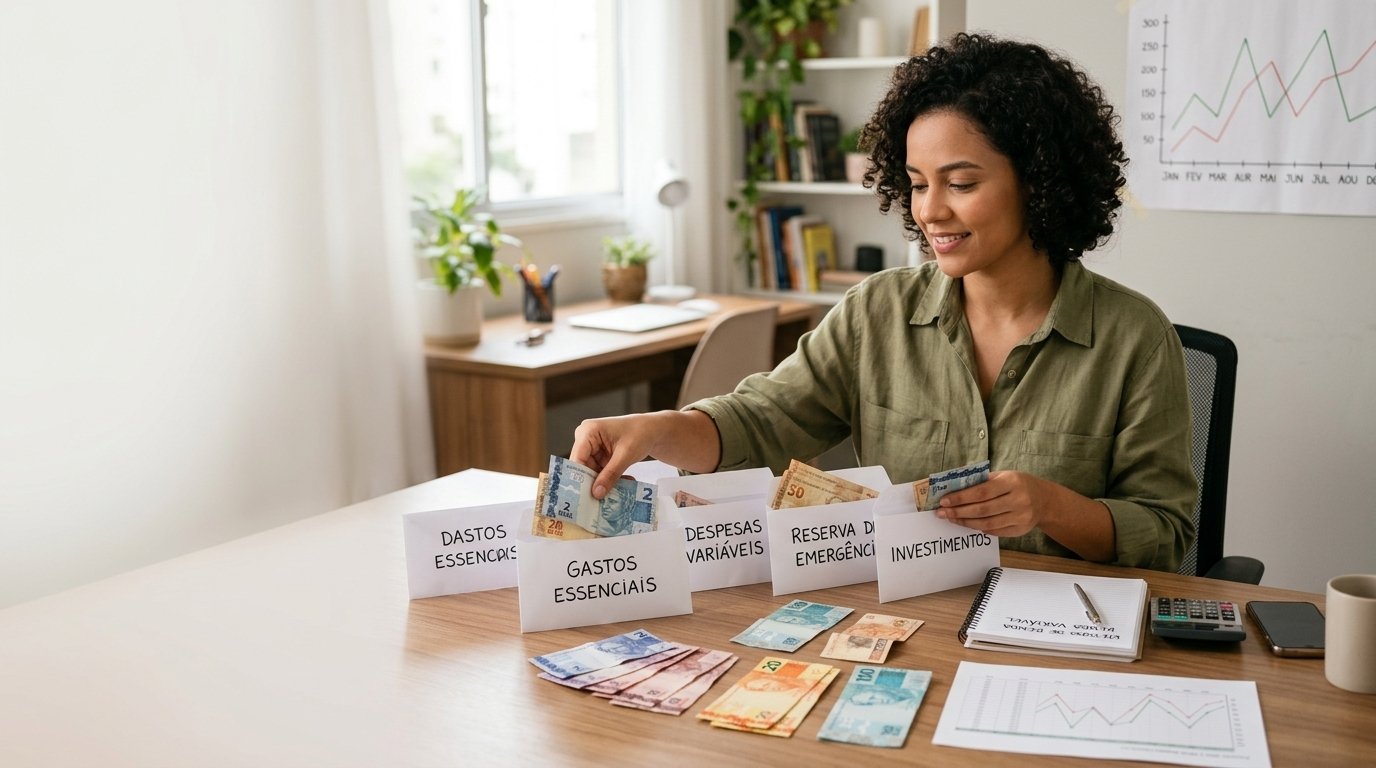
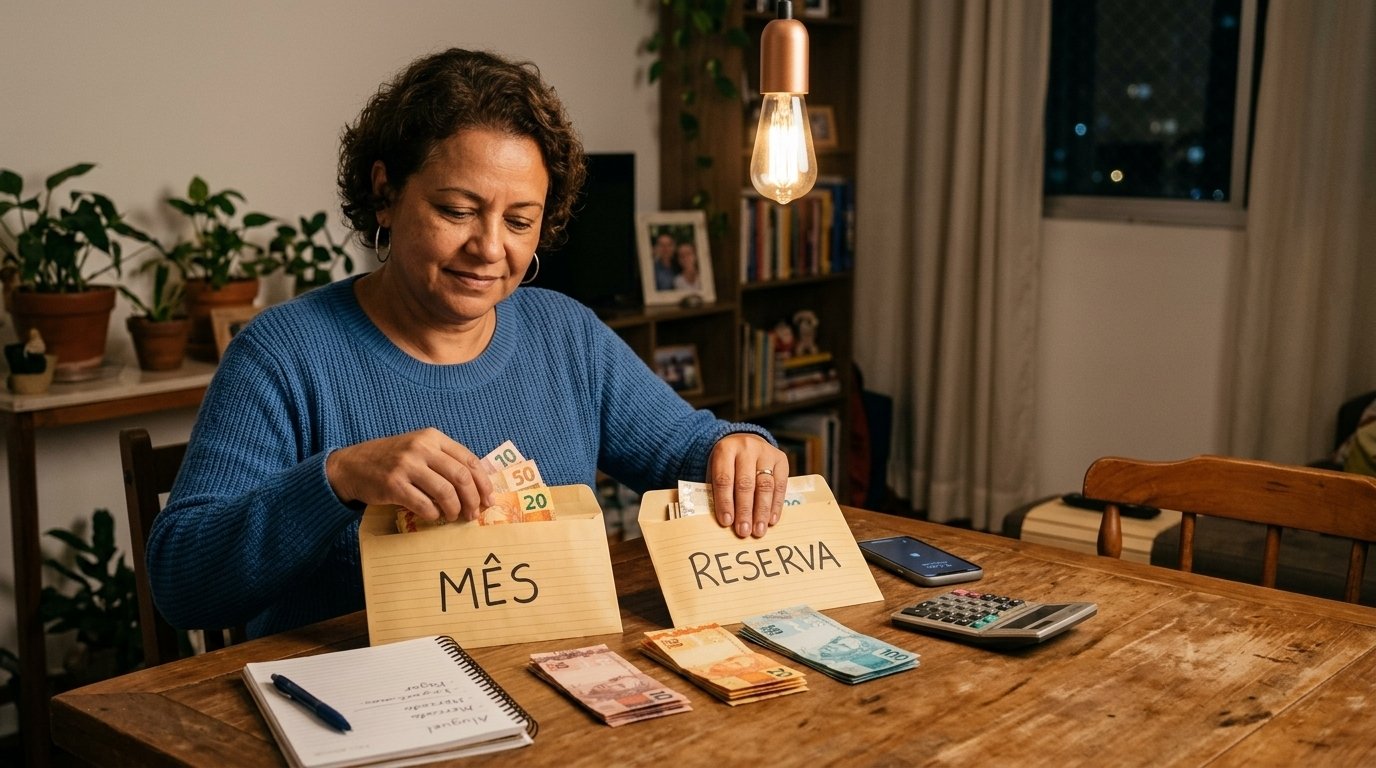
Com a média na mão e o custo do trabalho separado, o jogo fica mais simples. Todo mês você tira pra você um valor fixo, do tamanho da sua média, ou um pouco abaixo dela pra ter folga. Esse é o dinheiro que entra no orçamento da casa, igual a um salário. O que vier acima disso, nas semanas boas, não é pra gastar. É o colchão que vai cobrir as semanas fracas.
E a reserva, aqui, pesa mais do que pra quem tem carteira assinada. Quem recebe fixo costuma mirar de três a seis vezes o gasto do mês. Quem ganha variável mira mais, de nove a doze vezes, porque a oscilação é o seu maior risco. Monta isso aos poucos, sem pressa, mas monta. É o que a gente mostrou em como calcular a sua reserva.
Renda que oscila: o que parar de fazer já
Três armadilhas que derrubam o plano:
- Gastar a semana cheia como se ela fosse o mês inteiro. Ela não é.
- Contar o dinheiro do trabalho como seu. Gasolina não é lucro.
- Ficar sem colchão. Sem reserva, a primeira semana fraca já vira dívida.
Se mesmo com a média certa o mês não fecha, o problema pode estar em como você divide o que sobra, e a gente abriu isso em o método das caixinhas que não dá certo pra todo mundo. Agora, se a conta não fecha porque entra pouco mesmo, vale olhar a regra 50/30/20 quando ela não fecha e pensar em caminhos de ganhar mais.
Se quiser pular a parte de montar tudo do zero, o kit Do Aperto ao Mês Tranquilo traz a planilha já preparada pra quem ganha variável, por R$ 19,90, com 7 dias de garantia pra pedir o dinheiro de volta se não servir.
» Aprenda: A regra 50/30/20 que não fecha, e o que fazer
» Saiba mais: Como calcular a sua reserva de emergência
» Veja também: Quanto ganha um entregador do Mercado Livre em 2026
Faz uma coisa hoje: pega o extrato ou as anotações dos últimos três meses, soma e divide por três. Esse número é o seu salário de verdade, e é a partir dele que todo o resto se organiza. Obrigado por ler até aqui, e boa semana de trabalho pra você.
Perguntas frequentes
Qual reserva de emergência pra quem ganha renda variável?
Mais do que pra quem é CLT. Em geral, de nove a doze vezes o seu gasto mensal, porque a renda oscila e a reserva é o que segura as quedas.
Como me pagar um salário fixo se eu ganho variável?
Calcule a média dos últimos três meses e tire esse valor, ou um pouco menos, pra você todo mês. O que entrar acima fica guardado pra cobrir os meses fracos.
Isso serve pra entregador e motorista de app?
Serve, e são dos que mais precisam. O passo a mais é separar o custo (gasolina, manutenção) antes de considerar o dinheiro como seu.
Este conteúdo é informativo e não substitui orientação financeira personalizada. Os valores em reais são exemplos, usados só pra ilustrar a conta. Cada situação é diferente; ajuste a ideia à sua realidade.
FONTES E REFERÊNCIAS
IBGE, PNAD Contínua: taxa de informalidade do mercado de trabalho brasileiro em torno de 37,5% em 2025.
Transparência editorial: o GEP pesquisa o tema e usa dados de fontes oficiais, como o IBGE. Não recebemos nada pra indicar empresa ou plataforma. Quando houver link de produto nosso ou de parceiro, ele vem sinalizado.