Chega aquela mensagem: “você tem como me quebrar um galho até o dia 10?”
Emprestar dinheiro para parente é das decisões mais difíceis que existem, e quase nunca é uma questão de matemática. Você faz a conta em três segundos e sabe que tem o valor. O que trava mesmo é o resto: se emprestar e não voltar, você fica com o prejuízo e com a mágoa. Se não emprestar, vira o vilão da família. Tem saída pros dois lados, e ela começa antes de você responder a mensagem.
Resumo do artigo
- A pergunta que separa aperto de um mês de buraco sem fundo.
- Quanto emprestar sem virar o próximo endividado da família.
- Por que combinar por escrito protege a relação, não só o bolso.
- O que a lei diz quando não ficou combinado prazo nenhum.
Antes de responder, descobre se é aperto de um mês ou buraco sem fundo
Essa é a pergunta que decide tudo o resto, e quase ninguém faz: a pessoa está passando por um imprevisto pontual ou vive assim? Porque são duas situações completamente diferentes, e cada uma pede uma resposta diferente de você.
Imprevisto pontual tem cara de imprevisto: o carro quebrou, veio uma despesa de saúde, atrasou o pagamento do serviço dela. É pontual, tem data pra acabar e, em geral, a pessoa já tem um plano de como devolver. Aí o seu dinheiro resolve de verdade.
Agora, quando o pedido se repete, quando sempre falta no fim do mês, quando já teve outro empréstimo antes, o seu dinheiro não está resolvendo nada. Está adiando. Socorrer todo mês alguém que não arrumou a causa só faz o problema durar mais, e agora com você dentro dele. Nesses casos, ajudar de outro jeito costuma valer mais que a transferência: sentar junto pra montar um orçamento, ajudar a renegociar o que ela deve, dar uma força pra achar uma renda extra.
Tem ainda uma coisa que vale perguntar com calma: por que ela não conseguiu no banco? Nem sempre a resposta é ruim, mas ela te diz muito sobre o tamanho do risco que você está pegando pra você.
Quanto dá pra emprestar sem virar o próximo endividado
Se você decidiu ajudar, existe uma régua simples e que quase todo mundo que entende do assunto repete: empreste só o valor que você consegue perder sem quebrar o seu mês. Pensa nele como se já tivesse ido embora. Se não voltar, você fica chateado, mas a sua vida continua igual. Se voltar, foi lucro.
E tem três linhas que não dá pra cruzar, por mais apertada que seja a situação do outro. Não tire da sua reserva de emergência, porque no dia que o imprevisto bater na sua casa quem vai pedir socorro é você. Não pegue empréstimo no banco pra repassar, senão você paga juro pra fazer favor, e o juro é seu até o fim. E não empreste o seu nome: fazer financiamento, dar aval ou passar o cartão não é emprestar dinheiro, é assumir uma dívida que o banco vai cobrar de você, com o seu CPF negativado se der errado.
Se o valor pedido é maior do que você aguenta perder, existe um meio-termo que salva muita relação. Dar uma parte menor e avisar que é presente, sem devolução, resolve o aperto imediato e tira a dívida da mesa. Ninguém fica cobrando ninguém depois, e o Natal segue em paz.
Combina por escrito, nem que seja no WhatsApp
Muita gente acha que pedir pra deixar escrito é desconfiança, e é justamente o contrário. O que destrói relação não é o papel, é o mal-entendido depois: um achava que era pra devolver em janeiro, o outro achava que era “quando desse”. Seis meses depois, cada um conta uma versão e sobra briga.
Não precisa de contrato de cartório nem nada formal. Uma mensagem com o valor, a data combinada e como vai ser devolvido já resolve a maior parte dos casos, e ainda serve de comprovante se um dia precisar. Junto com o comprovante da transferência, você tem a história inteira guardada.
Não quer emprestar? Dá pra dizer não sem brigar
Dizer não ao pedido não é dizer não à pessoa, e o jeito de falar muda tudo. Quanto mais você explica e se justifica, mais material a pessoa tem pra negociar e te convencer. Frase curta, firme e com uma porta aberta funciona melhor:
Repara que nenhuma dessas respostas fecha a porta na cara de ninguém. Você nega o empréstimo e oferece a sua presença, que muitas vezes é o que a pessoa realmente precisava. E se a reação ao seu não for punição, silêncio ou cobrança de gratidão, você acabou de descobrir uma coisa importante sobre aquele pedido.
Emprestou e não voltou? Veja o que a lei te dá
Primeiro, uma notícia que alivia bastante gente: mesmo sem contrato nenhum, a dívida não deixa de existir. Empréstimo de dinheiro entre pessoas é previsto no Código Civil, e o artigo 592 traz uma regra que quase ninguém conhece. Quando as partes não combinaram prazo nenhum, a lei considera um prazo de no mínimo 30 dias para a devolução do dinheiro. Ou seja, aquele “te pago quando der” não é eterno.
Guarde tudo que mostre que houve empréstimo e a promessa de devolver: o comprovante da transferência, as mensagens, qualquer áudio em que a pessoa reconhece a dívida. É esse material que sustenta uma cobrança depois, e quem não guardou costuma ter muito mais trabalho.
Antes de pensar em processo, tente o caminho curto. Uma mensagem direta, lembrando o valor e o que foi combinado, resolve boa parte dos casos sem desgaste. Se não houver acordo e o valor justificar, dá pra procurar o Juizado Especial Cível, que atende causas menores de forma mais simples e, até certo limite de valor, dispensa advogado. Vale consultar a Defensoria Pública ou um advogado pra ver o que cabe no seu caso, porque cada situação tem o seu detalhe.
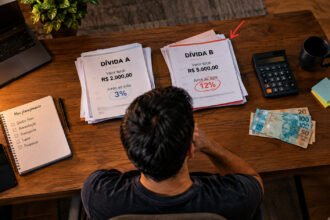
» Ajude pela causa: Qual dívida pagar primeiro
» Proteja o que é seu: Como calcular a sua reserva de emergência
A melhor ajuda é a que resolve a causa
Se o aperto de quem pediu é dívida antiga, o caminho é renegociar, não pegar mais dinheiro emprestado.
Perguntas frequentes
Preciso de contrato para emprestar dinheiro a um parente?
Contrato formal não é obrigatório, mas registro é. Uma mensagem com valor, prazo e forma de devolução, somada ao comprovante da transferência, já serve de prova e evita a briga de versões lá na frente.
Posso emprestar meu nome ou meu cartão em vez do dinheiro?
Essa é a pior das opções. Empréstimo no seu nome, aval e cartão emprestado transformam a dívida em sua: se o outro não pagar, as parcelas e a restrição no CPF ficam com você. Se for mesmo ajudar, prefira o dinheiro, e só o que você aguenta perder.
Como cobrar sem estragar a relação?
Trate como combinado, não como favor. Mensagem curta, lembrando o valor e a data que vocês acertaram, sem indireta e sem cobrança em reunião de família. Se a pessoa some ou inverte a culpa, aí já não é esquecimento.
Valeu por ler até aqui. Se a mensagem já chegou e você ainda não respondeu, faz só uma coisa hoje: diz que vai pensar e responde amanhã. Esse dia de intervalo é o que separa a sua decisão da decisão que colocaram na sua boca.
Fontes e referências
- Código Civil, artigos 586 e seguintes (mútuo) e artigo 592, inciso III, sobre o prazo mínimo de 30 dias quando não há prazo combinado.
- Lei 9.099/1995, que criou os Juizados Especiais Cíveis.
Transparência editorial
O Guia de Economia Pessoal é um projeto independente de educação financeira. Nossos conteúdos são escritos pela nossa equipe, revisados e atualizados sempre que as regras, os números ou as fontes mudam. Quando indicamos um parceiro, isso vem sinalizado de forma clara.