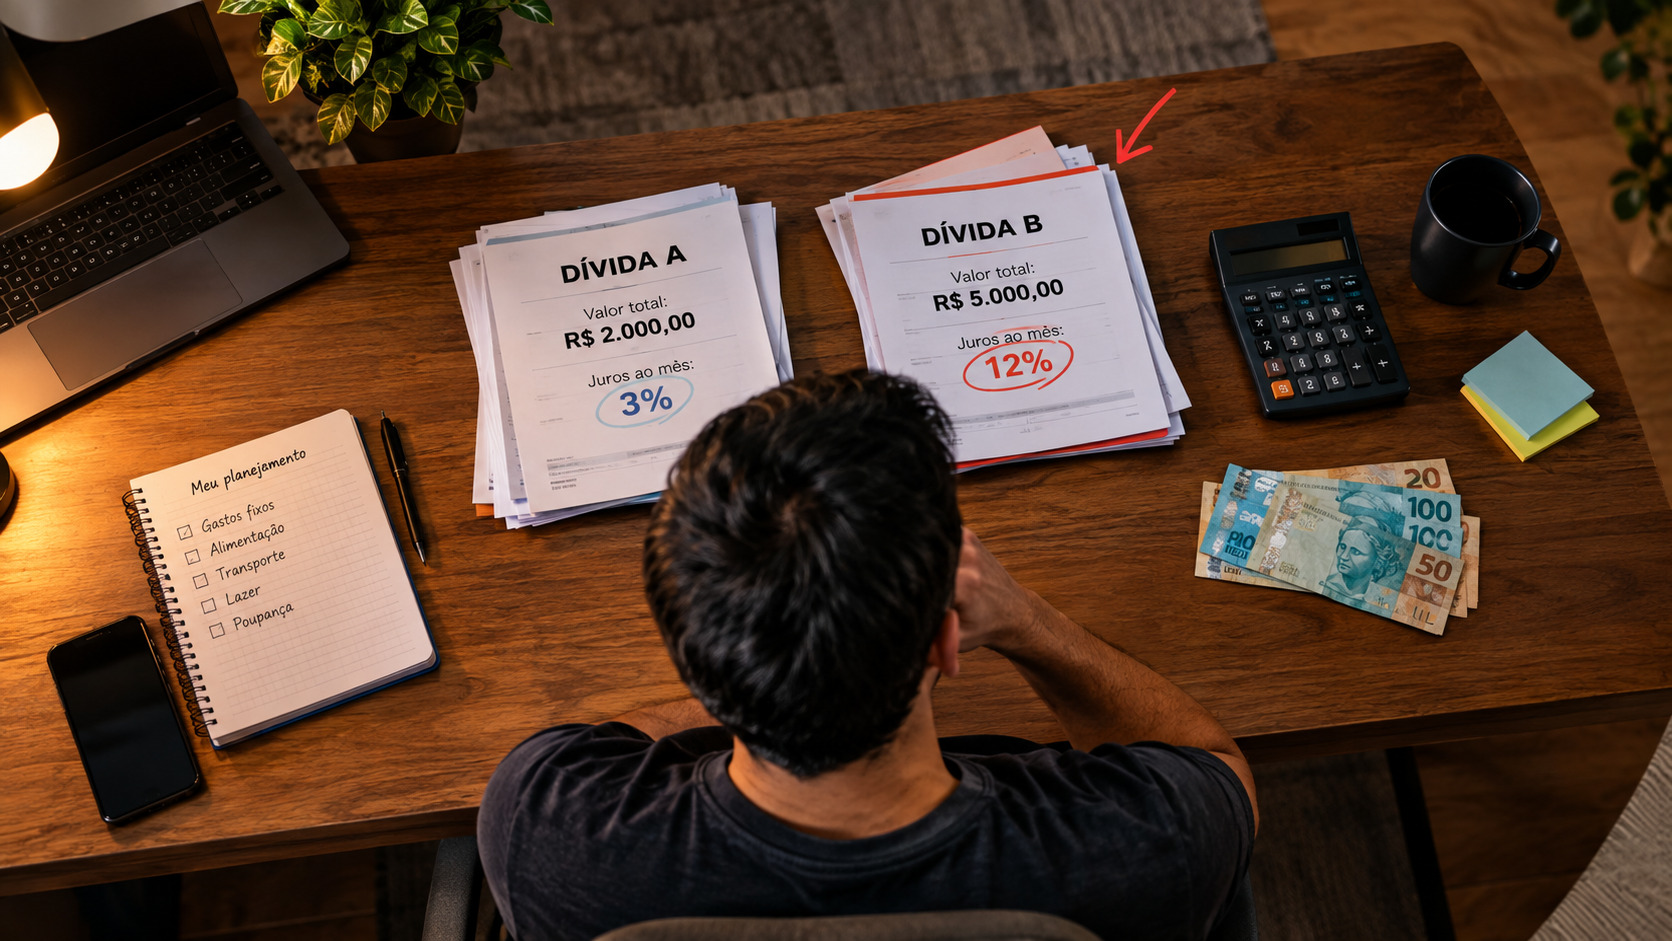
Quando tem várias contas atrasadas, a pergunta que não sai da cabeça é uma: qual dívida pagar primeiro? O telefone toca, cada cobrança parece a mais urgente, e vem a vontade de pagar um pouquinho de cada pra todo mundo parar de ligar. Esse é o caminho mais caro de todos.
A dívida que você ataca primeiro não é a maior, nem a que grita mais alto. É a que corre mais rápido, a de juro mais alto. Vou te mostrar como achar ela, o que negociar antes de pagar e como não cair de novo no mês seguinte.
Resumo do artigo
Ataque pelo juro, não pelo tamanho. A dívida que mais cresce vai primeiro.
Rotativo do cartão e cheque especial são os juros mais caros. Prioridade máxima.
Dívida atrasada costuma ter desconto na renegociação. Simule antes de pagar o valor cheio.
Empréstimo pra quitar dívida só vale se o juro novo for bem menor.
Não zere a reserva pra pagar tudo de uma vez, senão o imprevisto te joga de volta.
O inimigo não é o tamanho da dívida, é o juro que ela corre
Pensa numa casa com fogo em dois cômodos. Um tem um foco pequeno que se alastra rápido, o outro tem uma fumacinha parada. Você corre pro que se espalha, não pro maior. Com dívida é a mesma coisa: o que te afunda não é o valor, é a velocidade com que o juro faz ele crescer.
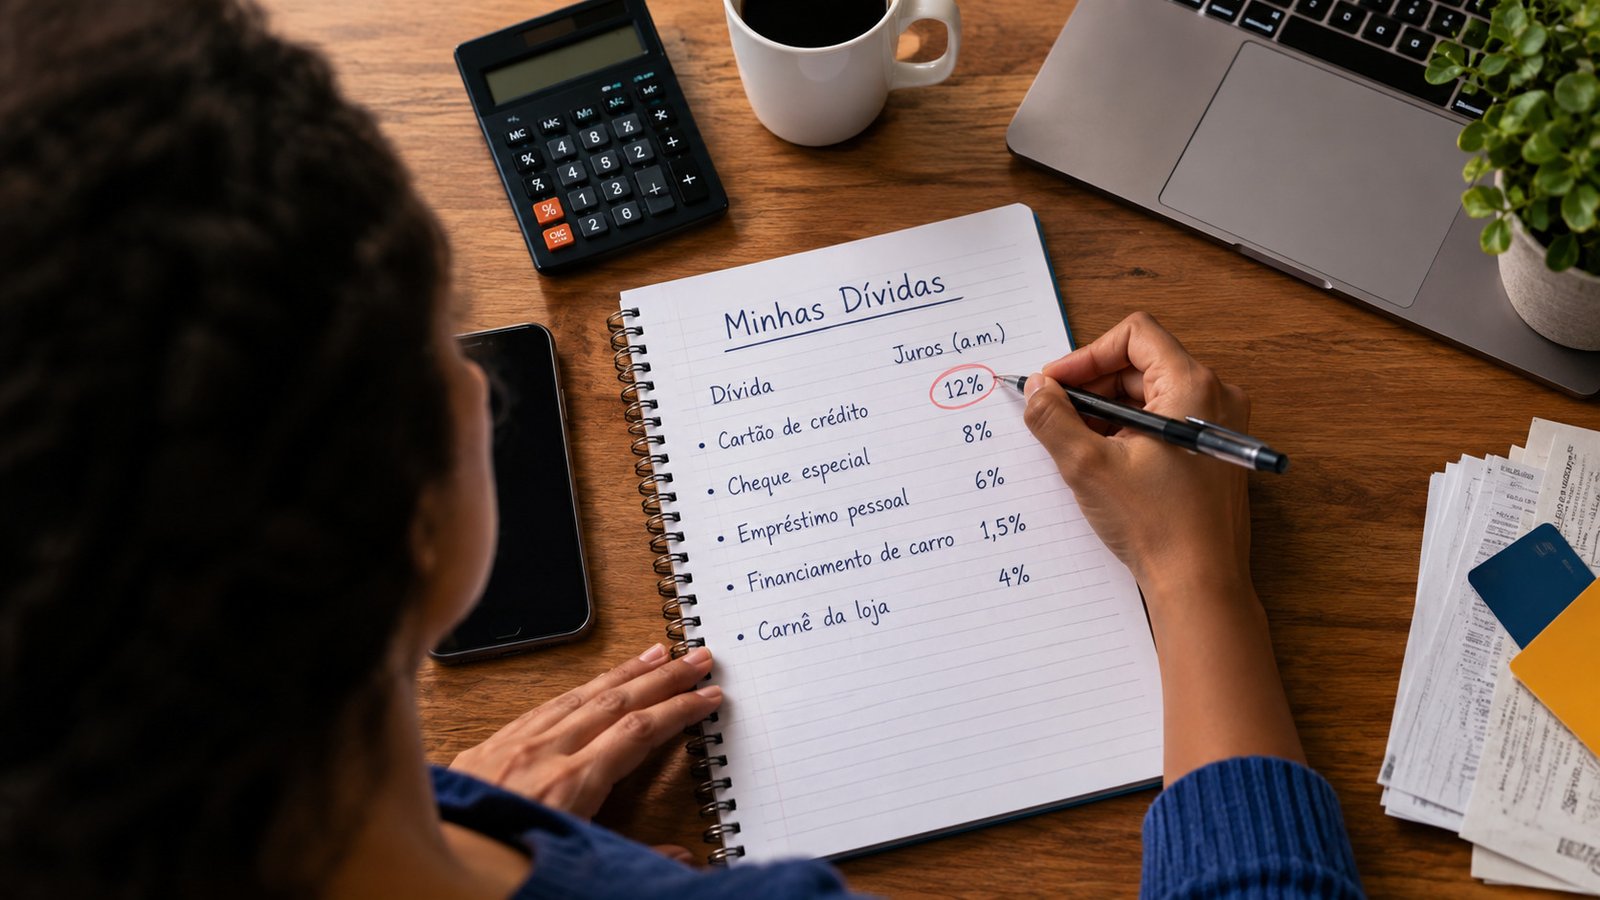
E tem dois campeões de juro no Brasil: o rotativo do cartão (quando você paga só o mínimo da fatura) e o cheque especial. São os créditos mais caros que existem. Tanto que a lei precisou colocar freio: desde 2024, o rotativo do cartão não pode cobrar de juro mais do que 100% do valor da dívida, e o cheque especial tem teto de 8% ao mês. Mesmo com freio, são eles que mais comem o seu dinheiro. Uma dívida grande de financiamento, com juro baixo, pode esperar. O cartão no rotativo, não.
Monta a lista com o juro de cada dívida do lado
Aqui a conta vira o artigo. Pega todas as suas dívidas e escreve, ao lado de cada uma, o juro que ela cobra por mês. Não o valor total, o juro. A que tiver a maior taxa vai na frente, sempre. Enquanto ela estiver viva, é ela que mais tira de você.
Agora, tem um outro caminho, e esse é mais humano. Se você precisa de uma vitória rápida pra não desanimar, dá pra quitar primeiro a menorzinha, aquela de R$ 200 que você mata num mês. A matemática manda ir na de maior juro. A sua cabeça, às vezes, precisa ver uma dívida morrer pra acreditar que dá. Os dois jeitos funcionam, desde que você comece.
Veja todas as suas dívidas num lugar só
A planilha grátis do GEP organiza as suas dívidas, mostra qual pesa mais e quanto dá pra separar por mês pra atacar sem sufocar o orçamento.
A gente pede só o seu e-mail, e você sai quando quiser. Veja a Política de Privacidade.
Dívida em dia e dívida atrasada são dois jogos diferentes
Repara nessa diferença, porque ela muda o que você faz primeiro.
Dívida em dia você ataca pelo juro, do jeito que a gente viu: maior taxa na frente.
Dívida atrasada, com o nome negativado, tem uma vantagem escondida. Ela costuma ter desconto grande na renegociação, porque o credor prefere receber uma parte a não receber nada. Então, antes de sair pagando o valor cheio de uma dívida velha, vale simular a renegociação e ver quanto cai. Às vezes uma dívida de R$ 1.000 atrasada fecha por bem menos à vista.
Se a conta atrasada é de serviço essencial, como luz ou água, a ordem muda: primeiro você garante o que mantém a casa de pé, depois cuida do resto.
Com as dívidas apertando, o que é melhor não fazer
Três atitudes que mantêm você preso:
- Pagar a que liga mais, só pra ter paz. Quem cobra mais alto nem sempre é a mais cara.
- Fazer empréstimo novo pra quitar dívida sem comparar o juro. Só troca se o novo for bem mais barato, tipo um consignado pra matar o cartão. Senão você só muda de credor e segue no vermelho.
- Zerar a reserva inteira pra quitar tudo de uma vez. Fica sem colchão, aparece um imprevisto, e você volta pro cartão.
O dinheiro que vai pra esse ataque sai da sua sobra, e sobra se constrói no orçamento. Se a sua renda muda todo mês, organiza ela primeiro com o orçamento pra renda variável. E quando a conta não fecha nem no osso, o caminho é a regra 50/30/20 quando ela não fecha. Depois que as dívidas caírem, uma parte do que sobrava pra elas vira a sua reserva, pra você não começar tudo de novo.
» Aprenda: Orçamento com renda variável: organize sem salário fixo
» Saiba mais: A regra 50/30/20 que não fecha, e o que fazer
» Veja também: Como calcular a sua reserva de emergência
Faz uma coisa hoje: lista todas as suas dívidas num papel e escreve o juro de cada uma do lado. Só de ver tudo junto, você já enxerga por onde começar, e o monstro costuma diminuir quando a gente olha ele de frente. Obrigado por ler até aqui, e torço pra essa lista encolher rápido.
Perguntas frequentes
Pago a dívida de maior juro ou a menor primeiro?
A de maior juro, pela matemática, porque é a que mais cresce. Mas se você precisa de ânimo, quitar uma pequena primeiro pra sentir o progresso também vale.
Vale a pena fazer empréstimo pra quitar dívida?
Só se o juro do empréstimo novo for bem menor que o da dívida atual. Trocar cartão por consignado pode valer; trocar por outro juro alto, não.
Dívida atrasada tem desconto?
Costuma ter. Dívida negativada muitas vezes é renegociada com abatimento, porque o credor prefere receber parte a não receber. Simule antes de pagar o valor cheio.
Este conteúdo é informativo e não substitui orientação financeira ou jurídica. Os valores em reais são exemplos. Condições de renegociação, descontos e juros variam por credor e por caso, e não há garantia de aprovação, de desconto ou de retirada do nome dos cadastros. Compare sempre as condições antes de fechar qualquer acordo.
FONTES E REFERÊNCIAS
Conselho Monetário Nacional / Banco Central: desde janeiro de 2024, os juros do rotativo do cartão não podem superar 100% do valor da dívida.
Banco Central: teto de 8% ao mês para os juros do cheque especial, em vigor desde 2020.
Transparência editorial: o GEP usa dados de fontes oficiais, como o Banco Central. Alguns links são de parceiros e vêm sinalizados como publicidade; quando você usa um deles, o GEP pode receber uma comissão, sem custo a mais pra você. Isso não muda o que a gente recomenda.