Sabe aquele banco que você nunca escolheu? A empresa abriu a conta, o salário cai lá todo mês e, no mesmo dia, você faz um Pix pro banco que usa de verdade. Todo mês. A mesma volta.
Se é assim com você, pode respirar: dá pra acabar com isso hoje, sem pagar nada e sem pedir licença pro RH. A portabilidade de salário já existe há anos. A Lei nº 15.252/2025 deu nome a ela, portabilidade salarial automática, deixou o direito escrito em lei e colocou mais três no mesmo pacote.
Mas tem um detalhe que quase todo site pulou. As regras do Banco Central que colocam a lei pra rodar saíram em maio de 2026 e só valem por completo a partir de 1º de julho de 2027. E um dos quatro direitos, o crédito com juros menores, traz uma cláusula que eu não assinaria sem ler duas vezes. Já te mostro qual.
Resumo do artigo
- Em 2026 você já pode fazer a portabilidade de salário, de graça, pedindo no banco novo.
- A Lei 15.252 foi publicada em 5/11/2025; as regras do CMN e do Banco Central saíram em 4/5/2026.
- A transição vai até 1º/7/2027: é aí que prazos como 5 dias úteis pra ativar e 2 horas pro dinheiro chegar passam a valer por completo.
- Parcela de empréstimo poderá sair em débito automático de uma conta em outro banco, com autorização por contrato.
- O crédito com juros reduzidos permite ao banco penhorar o que passar de 20 salários mínimos na conta e travar o débito automático até a quitação.
- O banco terá que avisar com 30 dias de antecedência antes de mudar os juros do cheque especial e do cartão.
Dá pra trocar de banco pra receber o salário agora ou só em 2027?
Agora. Desde 2018 o pedido é feito no banco pra onde você quer levar o dinheiro, e não naquele que a empresa escolheu. Não custa nada. E o empregador não precisa autorizar.
O que a lei e a Resolução BCB nº 566 mudam é o capricho do serviço: prazo cravado, pedido pelo app, recusa só com explicação. Olha como fica quando a transição terminar:
| O que a regra garante | Na sua vida |
|---|---|
| Onde pedir | No banco da empresa ou no banco que você usa, inclusive pelo app |
| Prazo pra ativar | Até 5 dias úteis depois do pedido |
| Quando o dinheiro chega | Até 2 horas depois que o salário cai na conta-salário |
| Quanto vai | O valor inteiro; só fica pra trás a parcela de empréstimo que você fez naquele banco |
| Tarifa | Zero pra pedir, pra transferir e pra manter a conta-salário |
| Se o banco recusar | Tem que dar justificativa clara em até 2 dias úteis |
Fonte: Resolução BCB nº 566, de 4 de maio de 2026.
Repara na linha da tarifa. Se aparece cobrança de pacote no extrato da conta onde cai seu salário, pergunta ao banco se aquilo é conta-salário ou conta corrente. Conta-salário não paga manutenção. Muita gente paga tarifa há anos numa conta que abriu sem saber a diferença.
Ponto-chave: viu por aí que o banco tem 2 dias úteis pra fazer a portabilidade? Esse trecho foi vetado na sanção da lei. Os prazos que valem são os da resolução do Banco Central, dentro da transição que termina em julho de 2027.
Planilha de orçamento grátis: descubra pra onde vai o seu salário
Antes de escolher o banco novo, vale saber quanto entra, quanto sai e onde o dinheiro escapa. Você lança os seus números e a planilha faz a conta.
Pedimos só o seu e-mail, com o seu aceite. Veja a Política de Privacidade.
E se o banco enrolar o seu pedido?
É aqui que a maioria desiste. O atendente diz que “não faz por aqui”, manda ir na agência, ou o salário do mês seguinte cai de novo no banco antigo e a pessoa acha que não deu certo.
Atenção: não aceite o primeiro “não”.
Peça o número de protocolo de todo pedido. Se travar, reclame no SAC e depois na ouvidoria do banco. Continuou parado? Registre reclamação no Banco Central ou no consumidor.gov.br, com o protocolo em mãos. Direito sem registro vira conversa de balcão.
Parcela num banco e salário em outro? Agora isso deixa de ser problema
Tem gente que mantém conta aberta só pra não atrasar a parcela do empréstimo. Paga tarifa, transfere dinheiro todo mês, corre o risco de esquecer.
Com a lei e a Resolução BCB nº 565, a parcela pode sair em débito automático de uma conta que você tem em outro banco. A autorização é feita contrato por contrato: você diz qual conta paga e em que ordem. E o banco fica proibido de puxar das suas contas ao mesmo tempo ou de tirar a parcela do limite do cheque especial.
Tem um porém. O banco pode oferecer juros menores se você mantiver o débito automático, mas é obrigado a mostrar a taxa e o CET nas duas situações. Compare os dois números antes de aceitar. Às vezes o desconto é pequeno perto da amarração.
Crédito com juros menores: barato pra quem, e a que preço?
Parece presente. Leia o contrato antes. A Resolução BCB nº 564 criou essa modalidade para pessoa física e MEI, sem desconto em folha e sem garantia real. Em troca dos juros menores, o banco ganha três armas: comprova o atraso por meio eletrônico, pode penhorar o que passar de 20 salários mínimos na sua conta e recebe um débito automático que você não pode cancelar até quitar.
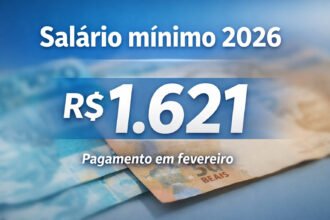
Pelo salário mínimo de 2026 (R$ 1.621), 20 mínimos dão R$ 32.420. Pra quem ganha pouco, a penhora quase nunca alcança. O que pega de verdade é o débito travado: no dia do pagamento, a parcela sai primeiro. Antes do aluguel, antes da luz, antes do mercado.
E o “reduzido” é relativo. A taxa continua livre; a referência é o empréstimo pessoal sem garantia do mesmo banco, pro seu perfil. Não existe taxa tabelada pelo governo.
Faz sentido se você vai usar o dinheiro pra matar uma dívida mais cara, como rotativo do cartão ou cheque especial, e a parcela cabe com folga no mês.
Não faz sentido se a parcela já aperta, se o dinheiro é pra consumo ou se você anda atrasando conta. Aí o débito que não se cancela vira corda no pescoço.
Antes de assinar, o banco tem que te entregar um termo com um quadro comparando os custos com e sem essas condições. Peça esse papel e leia com calma. Se a ideia é trocar dívida cara por barata, este passo a passo sobre como negociar dívidas ajuda a fazer a conta certa.
O banco vai ter que avisar antes de apertar o seu lado
Essa parte passou quase despercebida e, se você me perguntar, é a que mais protege quem vive no limite. Pela Resolução BCB nº 567, o banco precisa avisar com 30 dias de antecedência antes de mudar os juros do cheque especial e do cartão, e você pode cancelar o contrato de forma simples.
Tem mais. O limite do cheque especial e do cartão não pode subir sem você pedir. O limite pré-aprovado não pode aparecer no app como se fosse saldo seu (sabe aquele “disponível” que engana no fim do mês?). Oferta de crédito pelo celular só com a sua autorização, que você retira quando quiser.
Todo mês, o banco terá que mandar de graça o saldo devedor e a taxa do rotativo. E quem está com dívida vencida há mais de 90 dias passa a ter direito a orientação do banco sobre a situação e sobre renegociação.
» Aprenda: como negociar dívidas e trocar juro caro por juro menor
» Saiba mais: Trilha 4 Passos para reorganizar o dinheiro do mês
» Veja também: Score não sobe? 9 motivos e o que fazer
Como fazer a portabilidade de salário numa pausa do café
Abra o app do banco que você usa de verdade e procure por “portabilidade de salário”. Tenha em mãos o nome do banco onde o salário cai hoje e o CNPJ da empresa, que costuma vir no holerite. Anote o protocolo.
Se o próximo salário ainda cair no banco antigo, você já sabe o caminho: protocolo, ouvidoria, Banco Central.
Perguntas frequentes
A portabilidade de salário é paga?
Não. Pedir, transferir e manter a conta-salário não tem tarifa.
Preciso pedir autorização pra empresa?
Não. A empresa continua pagando no banco dela; o pedido é seu, feito no banco.
Aposentado e pensionista também têm direito?
Sim. A lei cobre salário, aposentadoria, pensão, soldo e valores parecidos.
A portabilidade da Lei 15.252 já está valendo?
A lei está em vigor desde novembro de 2025. As regras do Banco Central que a detalham têm transição até 1º de julho de 2027.
O banco pode descontar parcela antes de mandar meu salário?
Só a parcela de empréstimo que você contratou naquele banco. O resto tem que ir inteiro.
Obrigado por ler até aqui. Ninguém acorda com vontade de estudar resolução do Banco Central, e você estudou. Isso já te coloca na frente de muita gente na hora de conversar com o gerente.
Aviso legal: conteúdo informativo, atualizado em 22/09/2026, com base na Lei nº 15.252/2025 e nas normas do CMN e do Banco Central publicadas em 4/5/2026. Não substitui orientação jurídica ou financeira individual. O valor de R$ 32.420 é um cálculo hipotético (20 × salário mínimo de 2026, R$ 1.621). Esta página contém um link de afiliado identificado como publicidade.
FONTES E REFERÊNCIAS
Agência Câmara de Notícias: Nova lei amplia direitos de clientes de bancos e garante portabilidade salarial
Agência Senado: Lei amplia direitos de clientes de bancos e garante portabilidade salarial
Ministério da Fazenda: Entenda as resoluções do CMN que regulamentam a lei de direitos do consumidor financeiro
Banco Central: Voto CMN nº 21/2026
Resolução BCB nº 566/2026 (texto consolidado): LegisWeb
Resoluções BCB nº 564, 565 e 567/2026 (resumo técnico): Gaia Silva Gaede Advogados
Transparência editorial: texto escrito por Marcos Rocha e revisado contra a lei e as resoluções oficiais. Nenhum banco pagou por esta página. Achou algo desatualizado? Escreva pra contato@guiadeeconomiapessoal.com.br.