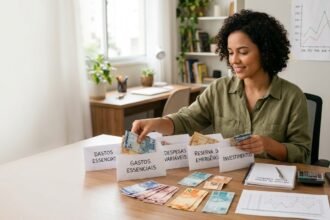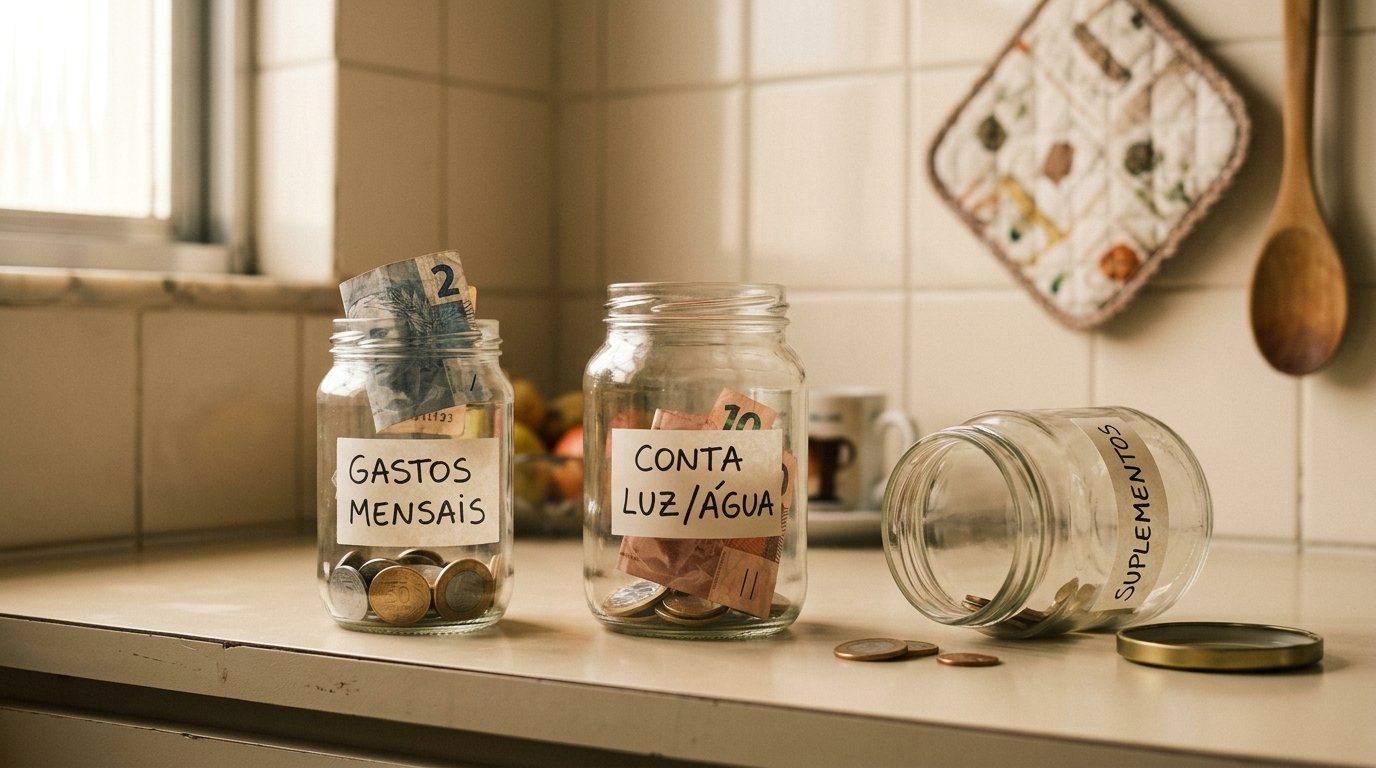
O método das caixinhas parece simples: separa o dinheiro em potes, cada um pra uma coisa, e pronto. Só que pra muita gente ele não fecha, e aí vem a culpa de “sou eu que não tenho disciplina”. Pode não ser. Na maioria das vezes, o método é que é grande demais pra quem ganha pouco ou ganha variável.
Vamos por partes. Primeiro por que ele trava, depois como saber se ele serve pra você, e qual é a rota que costuma funcionar quando o dinheiro é curto.
Resumo do artigo
A caixinha foi feita pra quem tem sobra. Sem sobra, dividir só espalha o aperto.
Se o problema foi falta de ajuste, corte pra 2 ou 3 caixinhas e automatize.
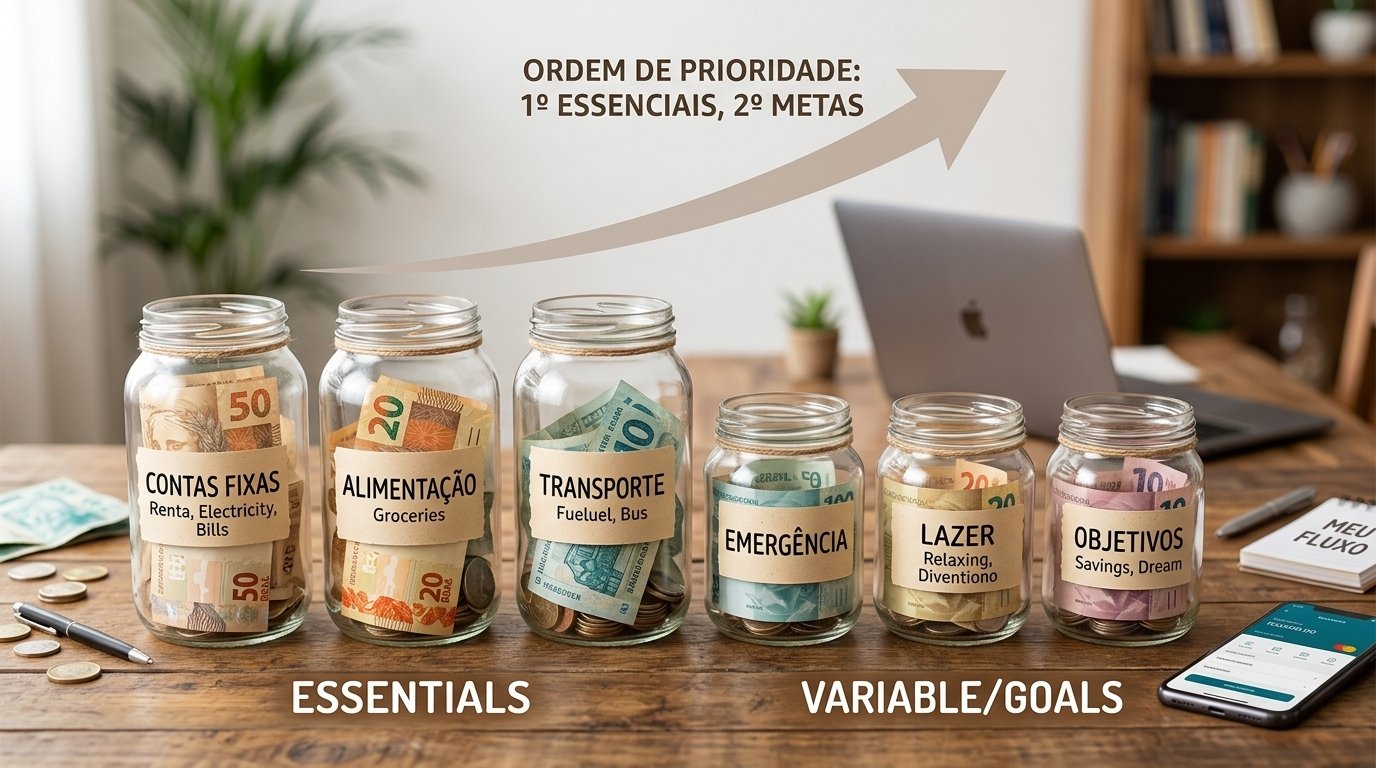
Se o dinheiro é curto ou variável, a ordem muda: contas fixas primeiro, resto depois.
Renda variável se planeja pela média dos últimos 3 meses, nunca pela semana boa.
Não foi preguiça sua. Plano grande demais quebra até quem tem disciplina.
Por que a caixinha funciona pra uns e trava pra outros
A ideia da caixinha nasceu pra quem tem uma sobra todo mês e só precisa dar destino pra ela. Você pega o que sobrou, separa um tanto pro mercado, um tanto pra roupa, um tanto pra um passeio, e cada pote segura o gasto no limite. Aí funciona. O problema aparece quando não tem sobra pra dividir.
Pensa numa pizza pequena pra oito pessoas. Não importa como você corte, cada um fica com um pedaço que não mata a fome. Com dinheiro curto é igual: você reparte R$ 300 em cinco caixinhas, dá R$ 60 em cada, e qualquer imprevisto estoura uma e te obriga a tirar da outra. A sensação que fica é de ter falhado de novo.
E não foi preguiça. Os pesquisadores Sendhil Mullainathan e Eldar Shafir mostraram, num estudo publicado na revista Science, que viver no aperto consome tanto a cabeça da pessoa que chega a atrapalhar as decisões do dia, um efeito que eles compararam a perder uns 13 pontos de QI. Traduzindo: o plano não caiu porque você é relaxado. Caiu porque era grande demais pra sobrar atenção.
Antes de refazer tudo, descubra de que lado você está
Tem dois perfis bem diferentes caindo no mesmo método, e a resposta muda pra cada um.
Se o seu salário é fixo e ainda sobra algum dinheiro no fim do mês, a caixinha pode funcionar, só faltou ajustar. O erro de sempre é criar caixinha demais e tentar dividir tudo no mesmo dia. Corta pra duas ou três, no máximo, e automatiza: assim que o salário cai, o valor de cada uma já sai separado, sem depender da sua vontade naquele dia.
Se o seu dinheiro é curto ou entra variável, uma semana mais, outra menos, a caixinha clássica é a ferramenta errada. Repartir uma renda que você nem sabe o tamanho só espalha o aperto em potes menores. Pra esse caso, a ordem é outra, e é o que vem agora.
Comece separando as contas fixas do resto
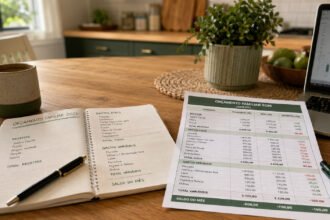
A planilha grátis do GEP já vem pronta pra você ver, num lugar só, quanto some em conta fixa e quanto sobra de verdade pro mês.
A gente pede só o seu e-mail, e você sai quando quiser. Veja a Política de Privacidade.
A rota que costuma segurar quando o dinheiro é curto
Em vez de repartir tudo, a ordem vira outra. Olha como fica:
- Primeiro, uma caixinha só: a das contas fixas (aluguel, luz, água, internet, parcela). No dia em que o dinheiro entra, esse valor sai na frente, antes de qualquer outra coisa.
- O que sobrou vira o seu dia a dia, e é só esse dinheiro que você gasta na semana. Acabou, acabou.
- Uma segunda caixinha, pequena, pra emergência. Mesmo que seja R$ 20 por semana. Ela existe pra um imprevisto não derrubar a conta fixa.
Quem ganha variável faz um passo a mais: soma o que entrou nos últimos três meses e divide por três. Esse valor médio é o seu salário de base, e é com ele que você monta as contas, nunca com a melhor semana. A semana boa enche a emergência. A semana ruim não te derruba.
O que parar de fazer agora
Três hábitos que mantêm o método quebrado:
- Caixinha pra cada coisinha. Dez potes não organizam nada, só criam dez chances de furar.
- Tirar de uma pra tapar outra. Se isso virou rotina, a divisão está errada, e não a sua força de vontade.
- Repartir dinheiro que ainda nem caiu. Só divide o que já está na conta.
Se mesmo assim as contas não fecham, o problema pode não estar em como você divide, e sim em quanto entra. A gente abriu isso em a regra 50/30/20 que não fecha. E quando a saída é ganhar mais, dá pra começar pela conversa de aumento, que destrinchamos separado. Uma parte do que sobrar, por menor que seja, vai pra reserva, que é o que impede a próxima emergência de virar dívida.
Se quiser o passo a passo pronto, com a planilha já montada pra separar as contas fixas do resto, o kit Do Aperto ao Mês Tranquilo faz esse caminho por R$ 19,90, com 7 dias de garantia pra pedir o dinheiro de volta se não servir pra você.
» Aprenda: A regra 50/30/20 que não fecha, e o que fazer
» Saiba mais: Como calcular a sua reserva de emergência
» Veja também: Como pedir aumento de salário: o que mostrar pro chefe
Faz uma coisa hoje: abre o seu banco e cria só UMA caixinha, a das contas fixas, com o valor que elas somam juntas. Só isso já tira metade do peso, porque o resto do dinheiro passa a ser seu sem medo. Obrigado por ler até aqui, e me conta depois se por esse lado funcionou melhor pra você.
Perguntas frequentes
Quantas caixinhas é o ideal ter?
Menos do que você imagina. Duas ou três seguram melhor que dez: uma pras contas fixas, uma pro dia a dia e, se der, uma pequena pra emergência.
Método das caixinhas e método dos envelopes são a mesma coisa?
Na prática, sim. Envelope de papel, pote de vidro ou caixinha do aplicativo, a ideia é igual: separar o dinheiro por função antes de gastar.
Funciona pra quem ganha por semana ou por produção?
Pode funcionar, desde que você use a média dos últimos três meses como base, e não a melhor semana. Assim a semana fraca não derruba o plano.
Este conteúdo é informativo e não substitui orientação financeira personalizada. Os valores em reais são exemplos, usados só pra ilustrar a conta. Cada situação é diferente; ajuste a ideia à sua realidade.
FONTES E REFERÊNCIAS
Mani, A.; Mullainathan, S.; Shafir, E.; Zhao, J. “Poverty Impedes Cognitive Function”, revista Science, 2013, sobre o efeito da escassez na atenção e nas decisões.
Transparência editorial: o GEP pesquisa o tema e usa dados de fontes reais, como estudos acadêmicos citados pelo nome. Não recebemos nada pra indicar empresa ou plataforma. Quando houver link de produto nosso ou de parceiro, ele vem sinalizado.