Você abre o app do banco no fim do mês e sente aquele aperto que virou rotina: o dinheiro foi embora e ainda faltam dias. Talvez já tenha tentado planilha, app, a regra 50/30/20, e nada durou mais que duas semanas. Então ouve isto com calma: você não é preguiçoso nem ruim com dinheiro. O que falta é a ordem certa. E é dela que trata a economia pessoal.
Não está sozinho nessa, viu. Hoje 81,7% das famílias brasileiras estão endividadas (CNC, Peic de setembro de 2026), e o custo de vida sobe mais rápido que o salário. Este guia é o mapa, na sequência que funciona, pra quem já tentou e quer tentar de novo sem promessa falsa.
O caminho deste guia
- O que é economia pessoal e por que ela vale pra quem ganha pouco ou muito.
- A ordem que dá certo: entender, planejar, proteger, crescer, ampliar a renda.
- Um link pronto pra cada etapa, pra você aprofundar sem se perder.
O que é economia pessoal, sem economês
Economia pessoal é o conjunto de decisões que você toma com o dinheiro que entra, sai e fica parado. Não é a economia do noticiário. É o boleto que vence, o café que virou hábito caro, o sonho que fica sempre pro mês que vem. Em uma frase: parar de deixar o dinheiro decidir por você e começar a decidir com intenção.
Isso vale igual pra quem recebe R$ 1.800 ou R$ 18.000. Quem aplica vive com menos medo e mais escolha. E começa por um retrato simples do que entra e sai, que é o controle das finanças do zero.
Educação financeira, a base que a escola não deu
Educação financeira não é modismo, é o que separa quem é dono do dinheiro de quem é levado por ele. Pensa em duas pessoas que ganham o mesmo. Uma parcela tudo no cartão e escorrega pro rotativo, onde o juro passa de 400% ao ano. A outra evita parcelar e separa um pouco todo mês. Em um ano, a primeira deve mais do que devia no começo, a segunda tem uma folga guardada. A diferença não foi renda, foi entender duas coisas: como o juro composto trabalha contra você numa dívida, e por que o mínimo do cartão é uma armadilha. Se o seu nome já ficou negativado, vale saber em quanto tempo o SPC limpa o seu nome.
Planejamento, dar destino pra cada real
Educação é entender. Planejamento é fazer, com método. A regra 50/30/20 ainda é o começo mais simples: metade pro essencial, 30% pros desejos, 20% pro futuro. Se a renda é baixa ou variável, adapta sem culpa pra 60/20/20, o que não pode é zerar o futuro. O segredo nem é a divisão, é ter um destino pra cada real e revisar todo mês. Veja como usar e adaptar a regra 50/30/20 ao seu bolso.
Comece pelo retrato do seu mês
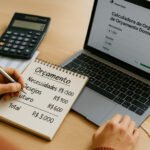
A Planilha de Orçamento do GEP soma o que entra e o que sai e mostra pra onde o dinheiro está indo. É de graça e é o primeiro passo de tudo que você vai ler aqui.
Pedimos só o seu e-mail pra enviar a planilha. Veja como cuidamos dos seus dados na nossa Política de Privacidade.
Como a dívida nasce e como cortar o ciclo
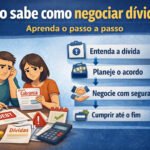
A dívida que sufoca quase nunca começa grande. Ela nasce de pequenos desequilíbrios repetidos: usar o cartão como se fosse renda, pagar só o mínimo, não perceber que o plano do celular subiu, comprar por impulso porque “está em 12 vezes”. O primeiro passo, sempre, é listar tudo com credor, valor, juro e prazo. Só aí dá pra renegociar com ganho real, não só trocar uma dívida por outra maquiada. O roteiro está em como sair das dívidas.
Reserva de emergência, o colchão que evita dívida nova
Imprevisto não manda recado. A reserva é o que separa um susto de uma tragédia. A meta realista é guardar de 3 a 6 meses do seu custo de vida (um pouco mais se você é autônomo), num lugar com resgate rápido e sem susto. Não precisa ter tudo de uma vez, começa por uma semana, depois um mês. Aprenda como montar a sua reserva degrau por degrau.
Investimento vem depois da base, não antes
Investir é aplicar o dinheiro de forma planejada mirando um retorno ao longo do tempo, e gira em torno de três ideias: quanto rende, quão rápido você tira, e quanto risco corre. O GEP não indica onde investir, isso é escolha sua e do seu momento. Mas vale a regra de ouro: investir sem reserva e sem as contas sob controle é castelo de areia, porque qualquer imprevisto te obriga a resgatar na pior hora. Primeiro a base, depois o resto. Se quiser entender como funciona sem pressa, veja como começar com pouco.
Renda extra, só depois de organizar a casa
Ganhar mais sem controle é só aumentar o problema em escala maior. A renda extra rende de verdade quando tem destino: acelerar a reserva, quitar a dívida cara, nunca subir o padrão de vida antes da hora. Um pouco a mais por mês, indo tudo pro mesmo lugar, muda o jogo. Pra achar a sua, veja como ganhar um dinheiro extra com o que você já tem.
O ciclo, um passo de cada vez
Junta tudo e a ordem fica clara: entender, planejar, proteger, crescer e, por último, ampliar a renda. Não tenta fazer os cinco de uma vez, porque aí nenhum pega. Faz um, deixa virar hábito, passa pro próximo. É assim que a economia pessoal sai do papel e vira a sua vida com menos aperto.
Obrigado por ler até aqui. Escolhe só a primeira etapa hoje, abre o extrato e faz o retrato do seu mês. O resto vem a partir dela.
Conteúdo educativo, não é recomendação individual de investimento, crédito ou seguro. Os resultados variam conforme a sua situação. Antes de decisões grandes, avalie o seu caso com calma. Fonte do dado de endividamento: CNC (Peic, setembro de 2026).