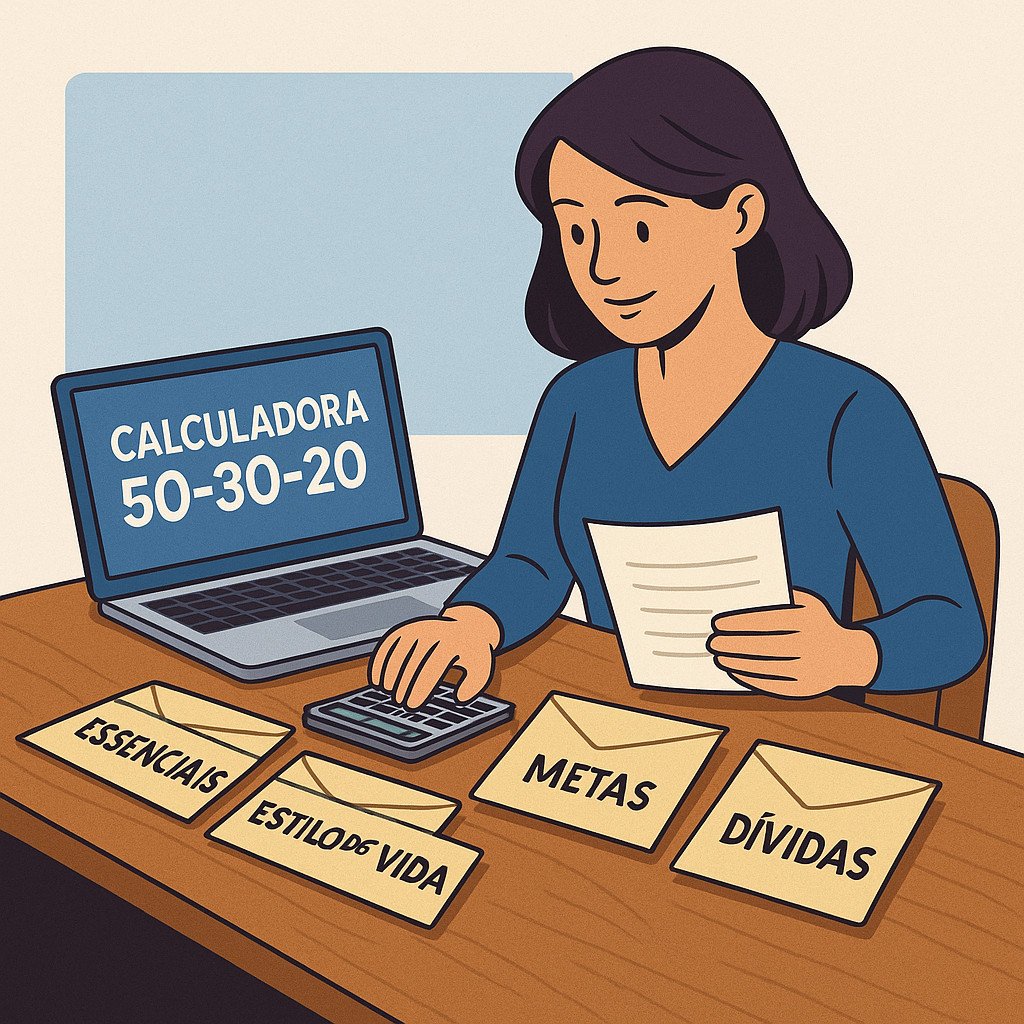
A calculadora 50 30 20 divide a sua renda líquida em três tetos: o que você precisa, o que você quer e o que constrói futuro. Preencha e veja os seus números.
1. Quanto entra e como dividir
2. Dentro do futuro
3. Seus gastos de hoje, se quiser comparar
Resultado mensal
Antes de tudo, use o salário líquido. Líquido é o que cai na conta depois dos descontos. Se você usar o bruto, os três tetos sobem sem que o dinheiro exista, e o método quebra logo no primeiro mês. Não sabe o seu? Veja na calculadora de salário líquido e volte aqui.
O que a calculadora pede em cada campo
São quatro perguntas e nenhuma delas exige planilha aberta. Olha o que cada uma quer saber:
Renda mensal líquida. O valor que entrou na conta no mês passado. Tem renda variável de aplicativo, comissão ou freela? Some os três últimos meses e divida por três. Nunca use o mês bom como base, porque orçamento que só fecha no mês bom não fecha nunca.
Os três percentuais. Vêm preenchidos em 50, 30 e 20, mas você pode mudar. Os botões acima trocam tudo de uma vez: 50-30-20 é o desenho clássico, 60-25-15 serve para quem tem custo fixo alto e 70-20-10 é o ponto de partida de quem ganha pouco. Só precisa fechar em 100%.
Quanto do futuro vai para dívidas. Esse campo é o que quase nenhuma calculadora por aí tem. Ele parte a sua terceira fatia em duas: uma parte quita dívida e a outra vira reserva. Com futuro em 20% e 50% aqui, metade sai para o cartão e metade fica guardada. Se o seu rotativo está ativo, jogue esse número lá para cima por alguns meses.
Seus gastos de hoje. Esse bloco é opcional e é o mais útil da página. Coloque, mesmo por alto, quanto você gastou no mês passado com contas de casa, com lazer e quanto sobrou. A calculadora compara linha a linha com o teto e mostra onde está o estouro em reais.
Como ler o resultado que apareceu na tela
Repara numa coisa: os três valores não são metas para atingir. São limites para não passar. A conta que interessa é a diferença entre o teto e o que você gasta de verdade.
Se a comparação acusou necessidades acima do teto, o aperto está no custo fixo, e não no lazer. É moradia, plano de celular, transporte e mercado. Cortar delivery aqui resolve pouco.
Se as necessidades couberam e os desejos estouraram, o ajuste é mais simples: pegue a diferença que apareceu e empurre para a terceira caixa ainda neste mês.
Se a soma dos seus gastos passou da renda, a calculadora avisa em vermelho. Esse buraco costuma ser tapado com cartão, e é ele que precisa ser atacado antes de qualquer meta de poupança.
E se as três fatias ficaram dentro do teto, o trabalho agora é repetir no mês que vem. Orçamento bom não é o que funciona em janeiro. É o que aguenta o segundo mês.
A tabela pronta por faixa de salário
| Salário líquido | 50% Necessidades | 30% Desejos | 20% Futuro |
|---|---|---|---|
| R$ 1.499,43 (mínimo já sem o INSS) | R$ 749,72 | R$ 449,83 | R$ 299,89 |
| R$ 2.000 | R$ 1.000 | R$ 600 | R$ 400 |
| R$ 3.000 | R$ 1.500 | R$ 900 | R$ 600 |
| R$ 5.000 | R$ 2.500 | R$ 1.500 | R$ 1.000 |
| R$ 8.000 | R$ 4.000 | R$ 2.400 | R$ 1.600 |
A primeira linha usa o salário mínimo de 2026 (R$ 1.621) já com o desconto de 7,5% do INSS. É o número que realmente cai na conta de quem recebe o piso, sem outros descontos.
E quando os 50% não cabem de jeito nenhum?
Acontece muito, e não é culpa sua. Quem recebe o mínimo e paga R$ 900 de aluguel já estourou a primeira caixa só com moradia. Nesse caso, clique em 70-20-10 na calculadora e comece daí: sobre o líquido do piso, esses 10% dão cerca de R$ 150 por mês, quase R$ 1.800 em um ano. Conforme a renda sobe ou o custo fixo cai, você migra de volta para o 50-30-20. Escrevi o passo a passo completo disso no guia da regra 50/30/20 no Brasil.
A calculadora te dá os tetos do mês. O passo seguinte é lançar os gastos reais dentro deles, semana a semana.
Cadastre seu e-mail e receba a Planilha de Orçamento, com as três categorias já montadas e os totais se atualizando sozinhos.
Quero a Planilha de Orçamento →
Você recebe a planilha e orientações sobre organização financeira. Cancelamento a qualquer momento. Seus dados estão protegidos pela nossa Política de Privacidade.
Continue por aqui:
- » Saiba mais: regra 50/30/20 no Brasil, como aplicar e ajustar quando o salário é curto
- » Veja também: calculadora de salário líquido
- » Aprenda: como juntar R$ 1.000 em 30 dias, semana a semana
Perguntas frequentes
A calculadora usa o salário bruto ou o líquido?
Posso mudar os percentuais de 50, 30 e 20?
Para que serve o campo de dívidas dentro do futuro?
Preciso preencher meus gastos de hoje?
Quanto dá a regra 50 30 20 no salário mínimo?
Obrigado por chegar até aqui. Se a calculadora te mostrou um número que incomodou, ela já fez o trabalho dela. Qualquer dúvida, me chama pelo contato do site.
FONTES E REFERÊNCIAS
- Elizabeth Warren e Amelia Warren Tyagi, “All Your Worth: The Ultimate Lifetime Money Plan” (2005), onde o método foi apresentado.
- Salário mínimo nacional de 2026: R$ 1.621,00. Líquido de R$ 1.499,43 considerando apenas a alíquota de 7,5% do INSS.