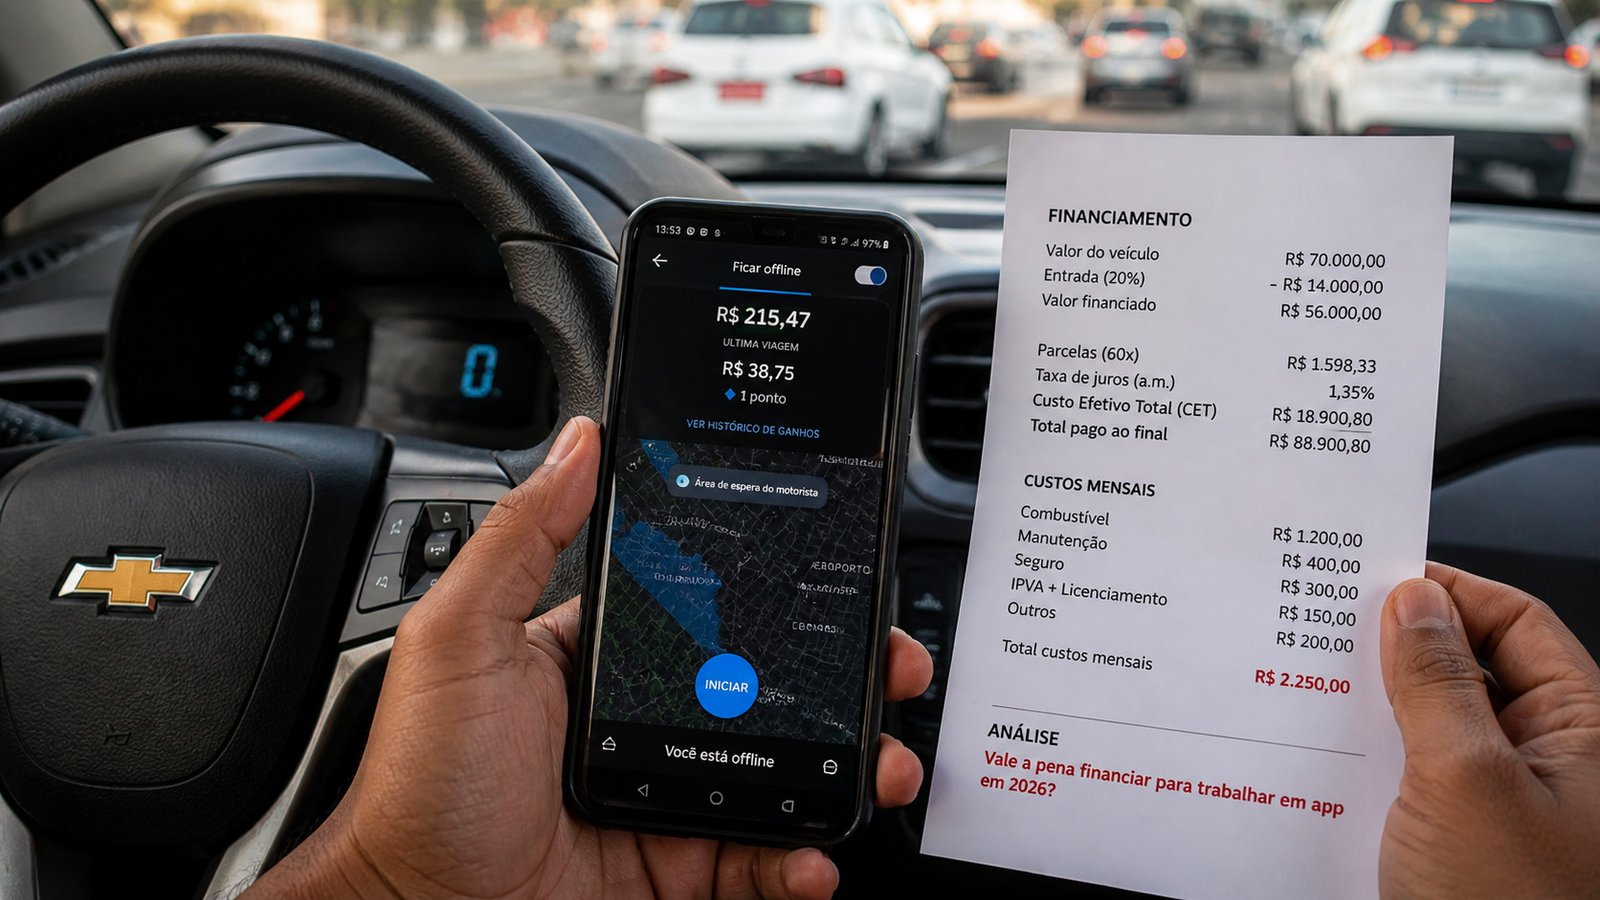
Olha só, deixa eu te contar uma coisa que mudou esse ano e muita gente que roda na rua ainda não sabe. Financiar veículo para app ficou bem mais barato pra quem já trabalha na plataforma, e não foi porque o mercado ficou mais camarada. Foi o governo federal que abriu duas linhas de crédito com juro de 11,5% a 12,5% ao ano.
Pra você ter ideia do tamanho disso: o juro médio pra comprar veículo no Brasil estava em 26,4% ao ano em junho de 2026, segundo o Banco Central. Metade. É metade do juro que o seu vizinho paga.
Agora, antes de você sair correndo pra concessionária, tem conta pra fazer e tem um detalhe na carência que derruba quem entra desatento.
Resumo do artigo
- O Move Brasil tem duas portas, uma pra carro e outra pra moto e bicicleta elétrica, com regras de entrada diferentes
- Juro de 11,5% ao ano para mulheres e 12,5% para homens, contra 26,4% da média de mercado
- Moto 0km de R$ 21 mil sai por volta de R$ 551 por mês em 48 vezes, cerca de R$ 130 a menos que no banco comum
- A carência não suspende o juro, ela empurra a dívida pra frente
- Quem está começando agora na plataforma ainda não cumpre o tempo mínimo de cadastro
- Parcela baixa não quer dizer conta fechada: o ponto de equilíbrio da moto fica perto de R$ 1.640 por mês
Você sabia que existe juro de governo pra quem roda em app?
O programa se chama Move Brasil e é coordenado pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços. Ele tem duas portas diferentes, e dá pra perder a vaga só por bater na errada. Uma porta é pra motorista de aplicativo e taxista comprar carro zero quilômetro. A outra é pra entregador e mototaxista comprar moto, ciclomotor ou bicicleta elétrica.
As duas linhas usam o mesmo juro. O que muda é o prazo, a carência e, acima de tudo, quem pode entrar.
| O que conta | Carro (táxi e aplicativos) | Moto e bike (entregadores e motoapp) |
|---|---|---|
| Quem entra | Cadastro ativo há 12 meses e 100 corridas na mesma plataforma; taxista e cooperativa também entram | Cadastro há 6 meses e 100 corridas ou entregas; CNH categoria A para moto |
| Veículo aceito | 0km de até R$ 150 mil, flex, híbrido a etanol ou elétrico, de montadora habilitada no Mover | Moto flex de até 160 cilindradas, elétricos de até 7.500 watts e bike elétrica, fabricados no Brasil |
| Juro | 11,5% a.a. mulheres, 12,5% a.a. homens | 11,5% a.a. mulheres, 12,5% a.a. homens |
| Prazo e carência | Até 72 meses, carência de até 6 meses | Até 48 meses, primeira parcela 2 meses depois |
| Entrada | Definida na análise do banco | Até 100% financiado, sem entrada |
Condições oficiais do programa divulgadas pelo MDIC e pela Caixa. O cadastro é feito em gov.br/movebrasil e a resposta sai em até 5 dias úteis.
Quanto cai na parcela quando o juro cai pela metade
Aqui é onde a conversa vira número. Peguei duas simulações com as premissas na tela, pra você conferir com a sua realidade.
| Simulação | Pelo Move Brasil | Na média do mercado | Diferença no total |
|---|---|---|---|
| Moto 0km de R$ 21.000 em 48x | R$ 551/mês | R$ 681/mês | cerca de R$ 6.200 |
| Carro 0km de R$ 90.000 em 72x | R$ 1.752/mês | R$ 2.351/mês | cerca de R$ 43.100 |
Cálculo hipotético, feito com 12,5% a.a. no programa e 26,4% a.a. de média do Banco Central, financiando o valor cheio, sem seguro nem tarifas. A sua taxa final sai do banco e vem no CET.
Repara no tamanho dessa diferença no carro. Quase R$ 600 por mês, que é dinheiro de combustível de duas semanas rodando. E se quem financia for mulher, a taxa cai pra 11,5% ao ano, o que leva a moto pra perto de R$ 542 e o carro pra perto de R$ 1.710.
Parcela baixa não quer dizer conta fechada
Na conta que a gente abriu em trabalhar de moto em aplicativos, rodar custa perto de R$ 0,40 por quilômetro. Em 2.500 km no mês dá R$ 1.000 só de rodagem. Soma a parcela de R$ 551 e o DAS do MEI, que fica em torno de R$ 86 na maioria dos CNAEs de entrega, e o seu ponto de equilíbrio bate perto de R$ 1.640 por mês. Abaixo disso a moto trabalha e você não.
Confere esses requisitos antes de escolher a moto
Tem uma regra que pega muita gente de surpresa e quase ninguém comenta: as corridas precisam estar na mesma plataforma. Somar 60 corridas de um app com 50 de outro não vale. São 100 numa só.
- Abra o seu aplicativo e veja há quanto tempo o cadastro está ativo e quantas corridas ele registra no período
- Faça o cadastro em gov.br/movebrasil e autorize o compartilhamento dos dados; a plataforma é quem confirma o seu histórico
- Espere o retorno, que sai em até 5 dias úteis
- Com a confirmação na mão, procure um banco credenciado e peça a análise de crédito
Estar apto no programa e ter o crédito aprovado são duas coisas diferentes. O banco ainda olha o seu histórico, e aí entra o que a gente já tratou em por que o score não sobe. Se o seu está travado, vale resolver antes de bater na porta do banco.
Carência de seis meses não é seis meses de graça
Atenção com a carência
Carência quer dizer que você começa a pagar depois, não que o relógio do juro parou. Ele continua rodando. Continua rodando. Numa dívida de R$ 90 mil, seis meses sem pagar nada costumam levar o saldo pra perto de R$ 95.500, e é esse valor maior que vira parcela. Confirme no contrato como o seu banco trata esse período.
A contra-jogada é boba de tão simples: durante a carência, pague pelo menos o juro do mês. No exemplo do carro isso dá por volta de R$ 890 no primeiro mês. Você segura a dívida no lugar em vez de ver ela crescer enquanto o veículo já está na rua trabalhando.
Tá começando agora? O programa ainda não é pra você
Essa parte dói, mas é melhor saber antes. Quem acabou de se cadastrar na plataforma não cumpre o tempo mínimo. São 6 meses pra linha da moto e 12 meses pra linha do carro. Não tem atalho, não tem jeitinho, não adianta abrir cadastro em três apps ao mesmo tempo.
Deu certo a sua conta?
Se você já cumpre o tempo, tem as corridas e o seu faturamento médio cobre o ponto de equilíbrio com folga, trave duas coisas antes de assinar: a reserva equivalente a dois meses de parcela e o hábito de separar o dinheiro da operação do dinheiro da casa.
Não deu certo?
Corte nessa ordem, antes de desistir da ideia: baixe o valor do veículo em vez de esticar o prazo, depois junte entrada pra reduzir o saldo, depois espere completar o tempo de plataforma. E se você já carrega um financiamento caro hoje, o caminho não é esse, é portabilidade de financiamento.
Vale dizer onde a conta não fecha: se você roda menos de 4 horas por dia ou trata o app como bico de fim de semana, nenhum juro baixo salva. O veículo financiado só se paga com quilômetro rodado.
O que o juro baixo não resolve no seu bolso
Juro de 12,5% ao ano é uma condição que o trabalhador de app nunca teve. Até julho de 2026 o BNDES já tinha aprovado R$ 2,2 bilhões na linha dos carros, pra 21.720 profissionais em 1.445 municípios. Então a porta está aberta mesmo.
Só que crédito barato resolve o preço do dinheiro, não resolve a organização dele. O que quebra entregador e motorista não costuma ser a taxa. É misturar o caixa do trabalho com o caixa de casa e descobrir no dia 20 que o dinheiro da parcela virou mercado. Se a sua renda oscila de semana pra semana, comece por montar um orçamento com renda variável e por calcular a sua reserva. Com a conta separada, a parcela deixa de assustar.
Faça uma coisa só hoje
Abra o aplicativo, olhe a data do seu cadastro e o número de corridas do último ano. Em dois minutos você já sabe se tem vaga nesse programa ou se precisa esperar.
Perguntas frequentes
Posso somar corridas de dois aplicativos diferentes?
Dá pra financiar moto ou carro usado pelo programa?
Fui aprovado no cadastro, quer dizer que o financiamento saiu?
Quanto preciso faturar pra bancar a parcela da moto com tranquilidade?
Obrigado por ter lido até aqui. Se esse texto te poupou de assinar um contrato errado, ou te mostrou uma porta que você nem sabia que existia, ele já valeu o tempo que você gastou. Manda pra alguém que vive em cima de uma moto ou de um carro de app.
Fontes e referências
- MDIC, programa Move Brasil, modalidades Táxi e Aplicativos e Entregadores e Motoapp, perguntas frequentes oficiais
- Conselho Monetário Nacional, Resolução nº 5.304/2026
- Caixa Econômica Federal, condições do Move Brasil
- Banco Central do Brasil, taxa média de juros para aquisição de veículos, pessoa física, junho de 2026
- BNDES, balanço da linha Move Motoristas, julho de 2026
- ANEF, taxa média de financiamento de motocicletas, abril de 2026