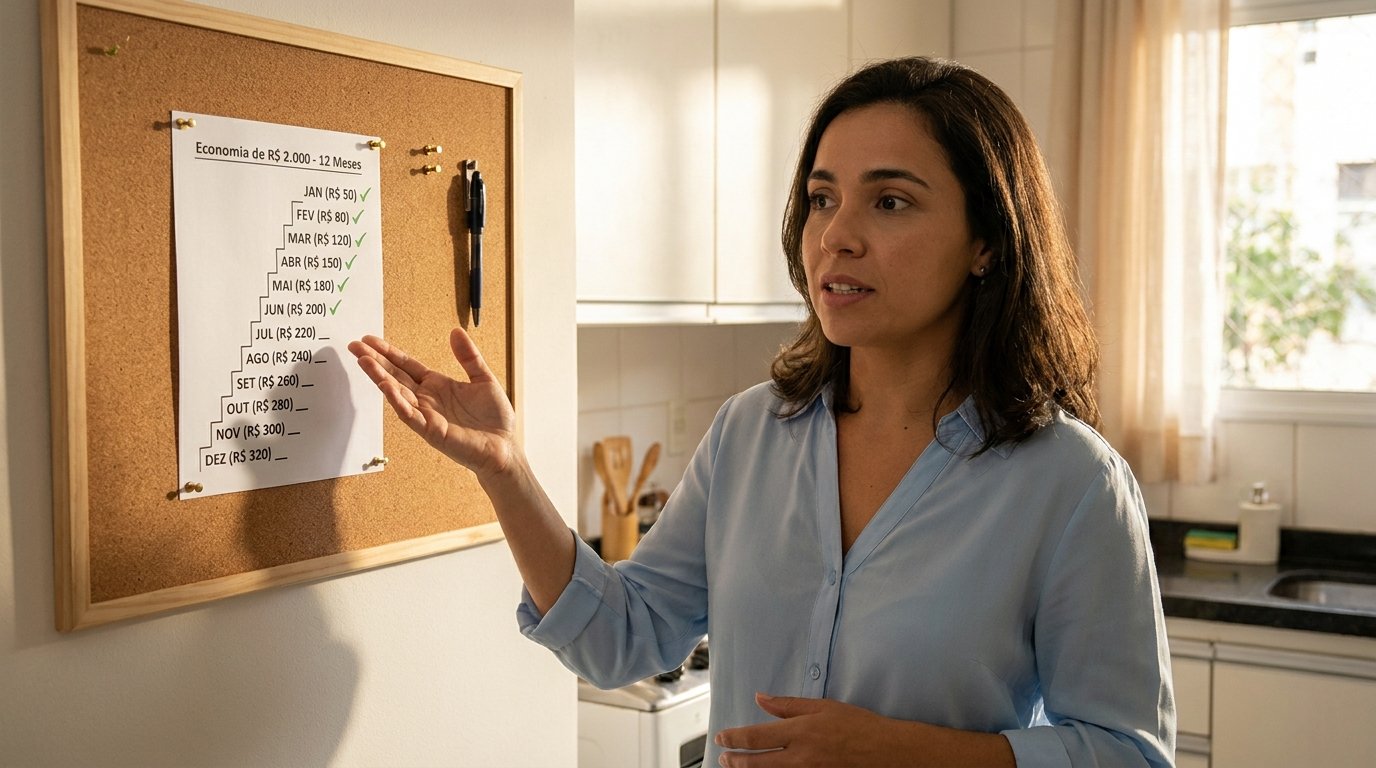
Juntar R$ 2.000 em 12 meses pede R$ 166,67 por mês, e repara no tamanho disso antes de decidir se dá ou não dá: é cerca de 10% de um salário mínimo, que está em R$ 1.621 desde o Decreto 12.797/2025. Dez por cento é muito para quem fecha o mês no zero e é pouco para quem nunca sentou para olhar de onde esse dinheiro poderia sair.
Toda tabela de desafio que você acha por aí para nesse ponto. Mostra quanto guardar por mês e some. Aqui a tabela vem primeiro, porque você veio buscar ela, mas o artigo continua depois dela, na parte que decide se você chega em dezembro com os R$ 2.000 ou com a tabela pela metade.
Resumo do artigo
- R$ 2.000 em um ano dá R$ 166,67 por mês, R$ 38,46 por semana ou R$ 5,48 por dia.
- A escada começa em R$ 60 no primeiro mês, que é R$ 2 por dia, e fecha em R$ 2.040.
- Quatro portas podem dar esse dinheiro, e a regra é escolher uma, não tentar as quatro.
- Com dívida cara em aberto, ela é a porta zero e vem antes da escada.
Quanto é R$ 2.000 quebrado em mês, semana e dia
Valor grande assusta e trava a decisão. Quebrado, ele muda de tamanho. São R$ 166,67 por mês, ou R$ 38,46 por semana, ou R$ 5,48 por dia se você dividir pelos 365 dias do ano.
R$ 5,48 por dia é uma corrida curta de aplicativo, é meio lanche, é uma assinatura que você esqueceu de cancelar. Quase nunca o problema é o tamanho da parcela, é ela não ter endereço. Enquanto esse valor sair do “o que sobrar”, ele não vai existir, porque no fim do mês não sobra. É por isso que a segunda metade deste artigo é mais importante que a tabela.
Escada de 12 meses até os R$ 2.000
Copia no caderno, imprime ou escreve no bloco de notas, e marca o mês quando o valor sair da conta. A escada sobe R$ 20 por mês e começa em R$ 60, que dá R$ 2 por dia.
| Mês | Quanto separar | Equivale por dia | Total guardado |
|---|---|---|---|
| 1 | R$ 60 | R$ 2,00 | R$ 60 |
| 2 | R$ 80 | R$ 2,67 | R$ 140 |
| 3 | R$ 100 | R$ 3,33 | R$ 240 |
| 4 | R$ 120 | R$ 4,00 | R$ 360 |
| 5 | R$ 140 | R$ 4,67 | R$ 500 |
| 6 | R$ 160 | R$ 5,33 | R$ 660 |
| 7 | R$ 180 | R$ 6,00 | R$ 840 |
| 8 | R$ 200 | R$ 6,67 | R$ 1.040 |
| 9 | R$ 220 | R$ 7,33 | R$ 1.260 |
| 10 | R$ 240 | R$ 8,00 | R$ 1.500 |
| 11 | R$ 260 | R$ 8,67 | R$ 1.760 |
| 12 | R$ 280 | R$ 9,33 | R$ 2.040 |
Fecha em R$ 2.040, um pouco acima da meta, e preferi assim porque chegar faltando troco em dezembro desanima mais do que sobrar R$ 40.
Com renda igual todo mês, o valor fixo de R$ 166,67 funciona e é mais fácil de programar. A escada serve para quem nunca conseguiu manter, porque o primeiro degrau precisa ser fácil demais para falhar. O dinheiro fica fora da conta de pagar boleto, numa poupança, caixinha ou segunda conta, e a transferência sai no dia em que o salário entra, nunca no fim do mês. Se o valor menor faz mais sentido agora, a versão de juntar R$ 1.000 começando com R$ 1 por dia usa a mesma lógica.
Quer a escada somando sozinha e o resto do mês organizado?
A Planilha de Orçamento do GEP tem a aba de meta para marcar cada mês e as linhas do orçamento onde você vai procurar os R$ 166. É grátis.
Ao enviar o seu e-mail você concorda em receber nossos conteúdos. Pode sair quando quiser. Veja a política de privacidade.
Quatro portas de onde esse dinheiro pode sair
Agora a parte que as tabelas não têm. Esses R$ 166 do mês saem de um destes quatro lugares, e a regra que faz diferença é escolher uma porta por vez. Quem tenta as quatro no primeiro mês larga as quatro no segundo.
A tabela abaixo não chuta valor nenhum, porque o seu número é diferente do meu. Ela diz onde você confere o seu.
| Porta | Onde você confere o seu número | Quanto custa de esforço |
|---|---|---|
| Dinheiro que já é seu | 13º, férias, restituição, valores esquecidos no Banco Central e a parcela que acabou de quitar | Baixo, é consulta e decisão |
| O que sai sozinho da conta | Extrato dos últimos 3 meses, procurando assinatura, anuidade, plano e seguro embutido | Baixo, uma auditoria só |
| Conta de casa | Fatura de energia, de internet e do celular, mais o direito a tarifa social se você se encaixa | Médio, muda hábito e exige ligação |
| Renda a mais | Aumento no emprego atual, freela no fim de semana ou app com a sua moto ou carro | Alto, come tempo e tem custo próprio |
Antes das quatro, se existe dívida cara
Se tem rotativo ou fatura parcelada rolando, nenhuma das quatro portas vem antes dessa. Cada R$ 60 abatido de uma dívida cara pesa mais do que os mesmos R$ 60 guardados, porque juro que deixa de correr não tem imposto nem oscilação. Comece em qual dívida pagar primeiro, e se a parcela já não cabe, negociar vem antes de atrasar mais uma.
Porta mais rápida costuma ser a que já é sua
Quase todo mundo começa pela porta mais difícil, que é arranjar renda nova, e pula a mais fácil, que é o dinheiro que já está no seu nome e você ainda não pegou. Vale olhar nessa ordem.
Tem o 13º salário e as férias, que entram uma vez por ano e somem no mesmo mês em que caem. Tem dinheiro parado em banco antigo, que dá para consultar em valores a receber do Banco Central. Tem o saque-aniversário do FGTS, que tem contrapartida e precisa ser lido com calma antes de marcar.
E tem a melhor de todas, que ninguém usa: a parcela que acabou. Quando um carnê termina, aquele valor já saía do seu mês e você já vivia sem ele. Se no mês seguinte ele virar transferência para a sua meta, você não sente diferença nenhuma no padrão de vida e a escada anda sozinha. Deixe isso marcado no celular para o mês em que a última parcela cair.
Depois dessa vem a porta do que sai sozinho da conta, e ali o dinheiro costuma estar escondido em débito recorrente que ninguém cancelou. O caminho inteiro, com a tabela de auditoria, está em onde o controle financeiro vaza no piloto automático. Na conta de casa, começa pela energia, que é onde o hábito muda o número mais rápido, em como economizar energia elétrica, e confira se você tem direito à tarifa social.
Renda extra só compensa com a conta na mão
Renda extra é a quarta porta de propósito, e não por preconceito com trabalho. É que ela tem custo próprio, diferente das outras três, e esse custo come o ganho quando ninguém calcula. Rodar de carro em aplicativo gasta combustível, pneu e manutenção. Freela em fim de semana gasta o descanso que você vai precisar na segunda.
A pergunta certa não é quanto você vai faturar, é quanto sobra limpo por hora depois do custo. Para medir isso antes de começar, veja se você precisa mesmo de renda extra e a comparação de moto, aplicativos e freelas. Para trabalho online, o caminho de cadastro e primeiros jobs está em como funciona o 99Freelas.
Tem ainda a rota que quase ninguém tenta, e que não custa hora nenhuma: pedir aumento onde você já trabalha. R$ 166 por mês é um reajuste pequeno em muitos cargos, e a conversa tem método, está em como pedir aumento de salário. Se der certo, você resolveu a meta inteira sem gastar um fim de semana.
Chegou em dezembro com os R$ 2.000, e agora?
Vale decidir isso agora, no começo, e não no mês doze. Meta sem destino combinado vira compra por impulso no dia em que o valor fica redondo na tela, e aí doze meses de escada viram uma tarde de shopping.
Para a maior parte das pessoas, R$ 2.000 parados fazem mais pela vida como colchão do que como entrada de alguma coisa. É o valor que segura um conserto de carro, um dente, um mês de desemprego sem recorrer ao cartão. Se for esse o destino, o passo seguinte está em como calcular a sua reserva.
E se o destino for um objetivo seu, compra, curso, viagem, escreve o nome dele na folha da tabela, no alto. Escada com nome em cima aguenta mais meses do que escada com número só. Escreve o destino antes do primeiro degrau, não depois do último.
PRODUTO DIGITAL
Sistema Do Aperto ao Mês Tranquilo
E-book, planilha e o Mapa dos Vazamentos, que é a folha onde você acha de onde sai o dinheiro da porta 2 sem apertar mais nada no mês. Baixei o preço de propósito, quero que você leia uma coisa minha sem pensar duas vezes.
De R$ 19,90 por R$ 9,90. Garantia de 7 dias, reembolso integral.
Perguntas frequentes
Como juntar 2 mil em 1 ano ganhando um salário mínimo?
Posso usar o 13º inteiro e pular meses da tabela?
Onde deixar os R$ 2.000 enquanto eu junto?
Quantas portas posso usar ao mesmo tempo?
Preciso mexer em investimento para chegar nos R$ 2.000?
Hoje dá para fechar duas coisas em dez minutos: escolher a sua porta, uma só, e programar os R$ 60 do mês 1 para sair no dia em que o seu dinheiro entra. O resto da escada você resolve mês a mês. Valeu por chegar até aqui, e qualquer degrau cumprido já é mais do que no ano passado.
Aviso legal: ganho de renda extra varia por cidade, por horas rodadas e pelo custo de cada pessoa, e nada aqui é promessa de ganho. Conteúdo jornalístico e educativo. O Guia de Economia Pessoal não faz recomendação personalizada de investimentos. Produtos financeiros citados aqui são exemplos gerais e podem não ser adequados para todos os perfis. Antes de investir, avalie sua situação específica e, se necessário, busque orientação profissional registrada. O autor não é analista de valores mobiliários credenciado e este conteúdo não trata de ações, fundos imobiliários, ETFs, debêntures ou qualquer valor mobiliário.
FONTES E REFERÊNCIAS
- Salário mínimo de R$ 1.621, fixado pelo Decreto 12.797/2025. Abrir
- Banco Central do Brasil, Valores a Receber, consulta de dinheiro esquecido em instituições financeiras. Abrir
- Contas usadas no texto: R$ 2.000 dividido por 12 meses dá R$ 166,67; por 52 semanas dá R$ 38,46; por 365 dias dá R$ 5,48. A escada de R$ 60 subindo R$ 20 por mês soma R$ 2.040 em 12 meses.