Educação financeira para jovens costuma chegar em forma de aula, e o teste de verdade acontece no dia em que o primeiro dinheiro cai na conta. Repara neste número: dos 84,2 milhões de brasileiros com o nome negativado em setembro de 2026, 11% têm de 18 a 25 anos, perto de 9,2 milhões de pessoas que mal começaram a ganhar e já carregam restrição no CPF.
Não é falta de informação. É falta de aviso.
Ninguém conta para quem está começando quem já espera esse dinheiro do outro lado do balcão, nem o tamanho que uma parcela de R$ 120 ganha quando a renda do mês é de R$ 737. É disso que este guia trata, com a conta aberta e sem banho de moral.
Resumo do artigo
- Um CPF novo e sem dívida é o cliente mais disputado do varejo, e a disputa acontece pela parcela, nunca pelo preço cheio.
- Existe uma conta de um minuto que mostra quanto você pode assumir de parcela sem contar com o que ainda nem entrou.
- Para quem mora com os pais, a regra 50/30/20 trabalha contra, e o ajuste que funciona nessa fase muda o eixo da conta.
Quem já está na fila quando o seu primeiro dinheiro entra
Faz sentido imaginar que o jovem é pouco interessante para loja e para banco, afinal ele ganha pouco. É o contrário. Alguém de 17, 19 ou 22 anos recebendo pela primeira vez tem duas coisas que ninguém mais tem juntas: um CPF sem nenhuma dívida registrada e quarenta anos de compras pela frente. Conquistar esse cliente agora sai barato e rende por décadas.
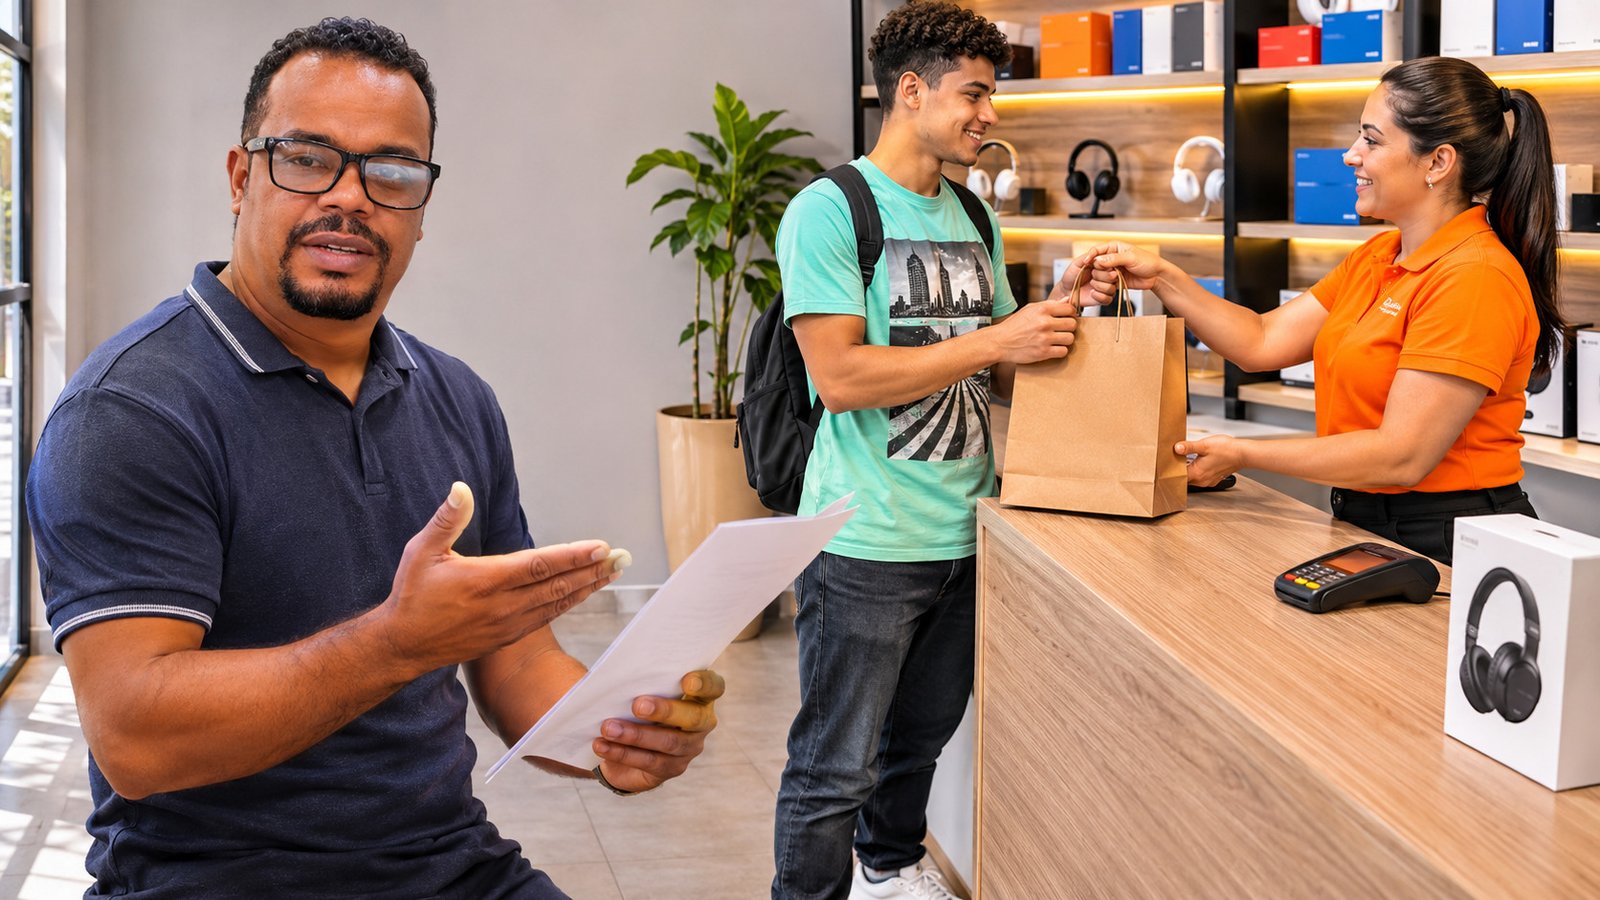
Repara como a conversa é montada na hora da venda. A pergunta nunca é quanto custa, a pergunta é se cabe no seu mês. A venda não é feita pelo preço, é feita pela parcela. O número grande na vitrine é o valor de cada mês e o total fica escrito pequeno embaixo, do mesmo jeito que o preço do quilo fica miúdo na prateleira do mercado enquanto o da embalagem fica enorme. Ninguém está mentindo ali. Só estão mostrando primeiro o número que fecha o negócio.
O parcelamento sem juros segue a mesma lógica e é o convite mais comum para quem está começando. Ele não é de graça, ele é o preço à vista escondido dentro de dez pedaços. A contra-jogada leva dez segundos e funciona em qualquer loja do Brasil: pergunte quanto fica pagando à vista hoje. Se aparecer desconto, o juro estava ali dentro desde o começo, e agora você sabe o tamanho dele.
Quem tem menos de 18 anos vive uma variação dessa cena. Como a lei não deixa o menor assinar contrato sozinho, a compra sai no nome da mãe, do pai ou do irmão mais velho. O produto é do jovem e a conversa com a loja é do jovem, mas dívida feita no nome de outra pessoa é dívida dessa pessoa, e quem fica com o nome sujo se a parcela atrasar é quem assinou.
Primeira parcela errada cobra bem mais caro que o produto
Vamos pôr a conta na tela, porque é ela que explica aqueles 9,2 milhões melhor que qualquer sermão. Em 2026 o aprendiz recebe pelo salário mínimo por hora, que o Decreto 12.797/2025 fixou em R$ 7,37. Em quatro horas por dia, isso dá por volta de R$ 737 por mês. Um fone ou um celular de R$ 1.200 em dez vezes de R$ 120 parece inofensivo, só que R$ 120 por mês é 16% de tudo que entra, travado por dez meses seguidos.
E tem um detalhe que quase ninguém pensa na hora da compra. O contrato de aprendizagem dura no máximo dois anos e acaba quando a pessoa completa 24, pela CLT. A renda tem data para terminar. A parcela não termina junto com ela.
Quando a parcela não cabe, o caminho costuma ser sempre o mesmo. Paga o mínimo da fatura, o resto entra no rotativo, e o rotativo do cartão cobrava 451,7% ao ano em setembro de 2026, segundo o Banco Central.
Uma fatura de R$ 500 rolando seis meses nessa taxa passa de R$ 1.170, sem nenhuma compra nova no meio. O produto custou R$ 500. O atraso cobrou outro produto inteiro em cima.
A parte que machuca mesmo vem depois. Nome negativado antes dos 25 dificulta alugar o primeiro apartamento e financiar qualquer coisa justo na fase em que a pessoa está montando a vida. Nenhum limite pré-aprovado avisa isso na hora em que chega.
Planilha de Orçamento do GEP, de graça
Para enxergar quanto entra, quanto já está comprometido e quanto sobra de verdade antes de assumir qualquer parcela nova. Serve para quem ganha R$ 700 e para quem ganha R$ 7.000.
Pedimos só o seu e-mail para enviar o material. Seus dados ficam protegidos conforme a nossa Política de Privacidade.
Teto da sua parcela sai de uma conta de um minuto
Renda de quem está começando é irregular por natureza, então essa conta não pode partir da média. Ela parte do pior mês. Pegue os três últimos e escolha o menor deles, aquele em que o bico não apareceu ou em que a condução comeu mais. Esse é o número que existe de verdade.
Do menor mês, tire o que já está comprometido antes de você decidir qualquer coisa: transporte que você mesmo paga, plano do celular, a parte que você dá em casa. O que sobra é dinheiro livre, e desse dinheiro livre no máximo um quarto pode virar parcela nova, só de coisa que dura mais que a última prestação. Pra fechar, o teste que resolve a dúvida: parcela que só cabe contando com hora extra, com o 13º ou com o que você ainda vai receber não cabe.
| Situação em 2026 | Menor mês | Já comprometido | Teto da parcela |
|---|---|---|---|
| Aprendiz, quatro horas por dia | R$ 737 | R$ 150 | R$ 146 |
| Aprendiz, seis horas por dia | R$ 1.105 | R$ 280 | R$ 206 |
| Primeiro emprego com carteira, no piso | R$ 1.402 líquido | R$ 400 | R$ 250 |
Os valores do meio são exemplo, para você ver a conta andar. Troque pelos seus.
Repare na terceira linha, que pega muita gente de surpresa. Quem fecha no salário mínimo de R$ 1.621 não recebe R$ 1.621. Sai o INSS, que na primeira faixa é de 7,5%, e sai o vale-transporte, que a empresa pode descontar em até 6% do salário básico. O primeiro contracheque chega menor que o combinado na entrevista, e quem assumiu parcela contando com o valor cheio já começa devendo no primeiro mês.
Regra 50/30/20 trabalha contra quem ainda mora com os pais
Toda lista de educação financeira para jovens repete a regra 50/30/20: metade do dinheiro para as contas que não dá para não pagar, 30% para o que você quer e 20% para guardar. A regra é boa, só que foi desenhada para adulto que paga aluguel, mercado, luz e água. Quem tem 18 anos e mora com os pais não tem metade da renda presa em conta obrigatória. Tem 10%, às vezes 15%.
Seguida ao pé da letra nessa fase, ela vira autorização para gastar metade do salário com uma categoria que quase não existe, e o dinheiro some do mesmo jeito. O ajuste muda o eixo da conta. Enquanto a casa está paga, o número que importa não é o que você gasta, é o que você guarda. Essa janela de custo fixo baixo não volta mais. Depois dela vem aluguel, luz no seu nome e carrinho de mercado todo sábado.
Então, em vez de três percentuais, use um número fixo que sai no mesmo dia em que o dinheiro entra, antes de qualquer gasto, e deixe o resto solto para você viver a sua idade. Morando com os pais, dá para começar em 30% do que entra. Se 30% apertar, começa em 10% e sobe um ponto a cada aumento ou a cada parcela que termina, gatilho que está explicado com calma em como guardar dinheiro ganhando pouco.
Onde deixar o que você já separou
Com pouco dinheiro e renda curta, o lugar certo atende três critérios nessa ordem: dá para tirar no mesmo dia se der problema, o valor não encolhe e o dinheiro fica longe da conta que você usa para gastar. O terceiro é o que mais falha, porque dinheiro guardado junto com o do dia a dia é dinheiro já gasto. Quem ainda não fez 18 anos não escolhe sozinho, já que pelo Código Civil o menor de 16 é representado pelos pais e o de 16 a 18 é assistido por eles, então a conta existe mas o responsável participa.
Sobre render, a vantagem de quem começa cedo não é a taxa, é o tempo, porque o rendimento de um mês passa a render junto com o restante no mês seguinte. Como isso funciona está em juros compostos e como eles funcionam, e dá para simular qualquer valor de graça na Calculadora do Cidadão do Banco Central. Se existir dívida em aberto pagando juro alto, ela vem primeiro, porque juro que você deixa de pagar vale mais que rendimento. Para montar a primeira reserva com pouco, o caminho está em reserva de emergência com 50 reais.
Pai, mãe ou professor que caiu aqui tem três conversas para puxar
Se você chegou procurando como ensinar educação financeira para jovens, a resposta curta é que aula sobre dinheiro não cola, cena de compra cola. Três conversas rendem mais que um semestre de teoria.
A primeira acontece dentro da loja, com o produto na mão: mostre o preço à vista do lado do valor da parcela e pergunte qual dos dois ele estava olhando. A segunda é deixar errar enquanto o erro é barato, porque perder R$ 80 aos 16 anos ensina o mesmo que perder R$ 8.000 aos 30, pelo mesmo motivo e por um preço muito menor. A terceira é a mais difícil de sustentar: dinheiro não pode virar castigo nem prova de amor, porque é assim que a pessoa aprende a usar compra para resolver sentimento.
Um aviso prático para fechar. Se ele pedir que a compra saia no seu nome, a dívida é sua até a última parcela, e o combinado verbal de que ele vai te pagar não aparece em lugar nenhum se der errado. Para começar essa conversa mais cedo, com criança, o caminho inteiro está em educação financeira para crianças, idade por idade e em quando começar a mesada.
Perguntas frequentes sobre educação financeira para jovens
Quais são os 4 pilares da educação financeira?
Ganhar, gastar, poupar e investir. Nessa fase da vida o pilar que decide o resultado é o segundo. A maior parte do estrago que aparece entre 18 e 25 anos não vem de investir errado, vem de assumir parcela que a renda não sustenta.
Como ensinar educação financeira para jovens em casa?
Usando compra de verdade em vez de aula. Mostre o preço à vista ao lado da parcela na hora de comprar, deixe que ele decida e erre com valor pequeno, e combine um valor fixo de contribuição em casa quando ele passar a ganhar.
Quanto ganha um jovem aprendiz em 2026?
O aprendiz recebe o salário mínimo por hora, que em 2026 é de R$ 7,37 pelo Decreto 12.797/2025. Em quatro horas por dia dá cerca de R$ 737 por mês e em seis horas fica perto de R$ 1.105. O contrato é CLT, com carteira assinada, 13º, férias, vale-transporte e FGTS, e vale para quem tem de 14 a 24 anos.
Quanto do primeiro salário um jovem precisa guardar?
Não existe número igual para todo mundo, mas existe régua. Quem mora com os pais e tem pouco gasto fixo consegue separar perto de 30% do que entra, porque essa janela de custo baixo não se repete. Quem já paga contas próprias começa com o que der, nem que seja 10%, com a transferência saindo no mesmo dia em que o dinheiro cai.
Jovem pode ter conta no banco e cartão antes dos 18 anos?
Conta sim, com a participação do responsável, porque pelo Código Civil o menor de 16 é representado e o de 16 a 18 é assistido pelos pais. Crédito é outra conversa. Contrato de crédito assinado sozinho antes dos 18 não se sustenta, e por isso a compra parcelada do adolescente quase sempre sai no nome de um adulto, que é quem responde pela dívida.
Fico contente que você tenha lido isso antes de assinar o primeiro carnê. Se for fazer uma coisa só hoje, faz a conta do menor mês e anota o seu teto de parcela em algum lugar que você veja na hora da compra. É esse número que separa quem começa a vida financeira no azul de quem começa pagando juro antes dos 25.
Quando a dívida já está em aberto, renegociar o que existe costuma sair bem mais barato que deixar correr no rotativo. Dá para ver as condições e comparar propostas de renegociação antes de decidir qualquer coisa.
Avaliar renegociação →
Conteúdo de parceiro. Você não paga nada a mais por usar o link.
Kit Do Aperto ao Mês Tranquilo
Planilha, guia e passo a passo para organizar o mês inteiro quando a renda é curta ou irregular. Custa R$ 9,90 e foi montado para quem está começando a cuidar do próprio dinheiro.
Fontes e referências
- Serasa, Mapa da Inadimplência e Negociação de Dívidas no Brasil, dados de setembro de 2026, com 84,2 milhões de negativados e 11% na faixa de 18 a 25 anos.
- Banco Central do Brasil, Estatísticas Monetárias e de Crédito, taxa média do rotativo do cartão em setembro de 2026, de 451,7% ao ano.
- Decreto nº 12.797, de 2025, que fixou o salário mínimo de 2026 em R$ 1.621, com valor horário de R$ 7,37.
- CLT, artigos 428 a 433, e Lei 10.097/2000, sobre contrato de aprendizagem, idade, carga horária e duração máxima de dois anos.
- Lei 7.418/1985, artigo 4º, parágrafo único, sobre o desconto do vale-transporte limitado a 6% do salário básico.
- Código Civil, artigos 3º e 4º, sobre representação do menor de 16 anos e assistência entre 16 e 18 anos.
- Banco Central do Brasil, Calculadora do Cidadão.