Chega no fim do mês e o dinheiro sumiu. Você conhece a sensação. O controle de gastos existe pra acabar com ela, só que anotar cada centavo num caderno quase nunca é o que resolve de verdade.
Muita gente tenta, anota uma semana, enche uma planilha de categoria, e abandona no meio porque continua sem saber pra onde o salário foi. A conta não fecha e a culpa fica. Então vamos por outro caminho aqui, um que mostra onde o seu dinheiro escapa antes de pedir qualquer sacrifício.
A ideia não é te fazer viver contando moeda. É te fazer enxergar os dois ou três pontos por onde a grana vaza todo mês, fechar esses pontos, e deixar o resto da sua vida em paz.
Resumo do artigo
- Controlar gasto não é anotar tudo e sofrer. É achar os poucos pontos por onde o dinheiro vaza e fechar esses pontos.
- Os maiores vazamentos costumam ser invisíveis: assinatura esquecida, tarifa de conta, juro de parcela e os “pequenos gastos” que somados pesam.
- Tem uma tabela com os vazamentos mais comuns, a faixa de valor de cada um e a contra-jogada pra cada caso.
- Pra quem ganha pouco, cortar resolve só uma parte. O artigo diz a verdade sobre isso, sem tirar a esperança.
- No fim, você escolhe a ferramenta que segura melhor pra você, planilha, aplicativo ou caderno, e já leva uma planilha de graça pra começar hoje.
Você anota tudo e mesmo assim o dinheiro some?
Se isso acontece com você, não é falta de disciplina. É que anotar, sozinho, só mostra o passado. Você registra, soma no fim do mês e descobre que gastou. Beleza. E aí? O número não diz o que fazer com ele.
Repara numa coisa. O dinheiro raramente some de uma vez, numa compra grande que você lembra. Ele vai embora em pedaço pequeno, repetido, que nem dói na hora. A assinatura de streaming que você nem usa mais. A tarifa da conta que entra todo dia 10. O pote de café na padaria no caminho do trabalho. A parcela daquela compra que já virou juro. Cada um parece bobo. Juntos, são o seu aperto.
Tanto que até os bancos perceberam isso. O app do Itaú, por exemplo, criou uma categoria só chamada “pequenos gastos”, que agrupa tudo abaixo de R$ 30. Eles sabem que é ali que a conta vaza sem a pessoa ver. A diferença é que, aqui, a gente vai te mostrar como enxergar isso sem depender do app de ninguém.
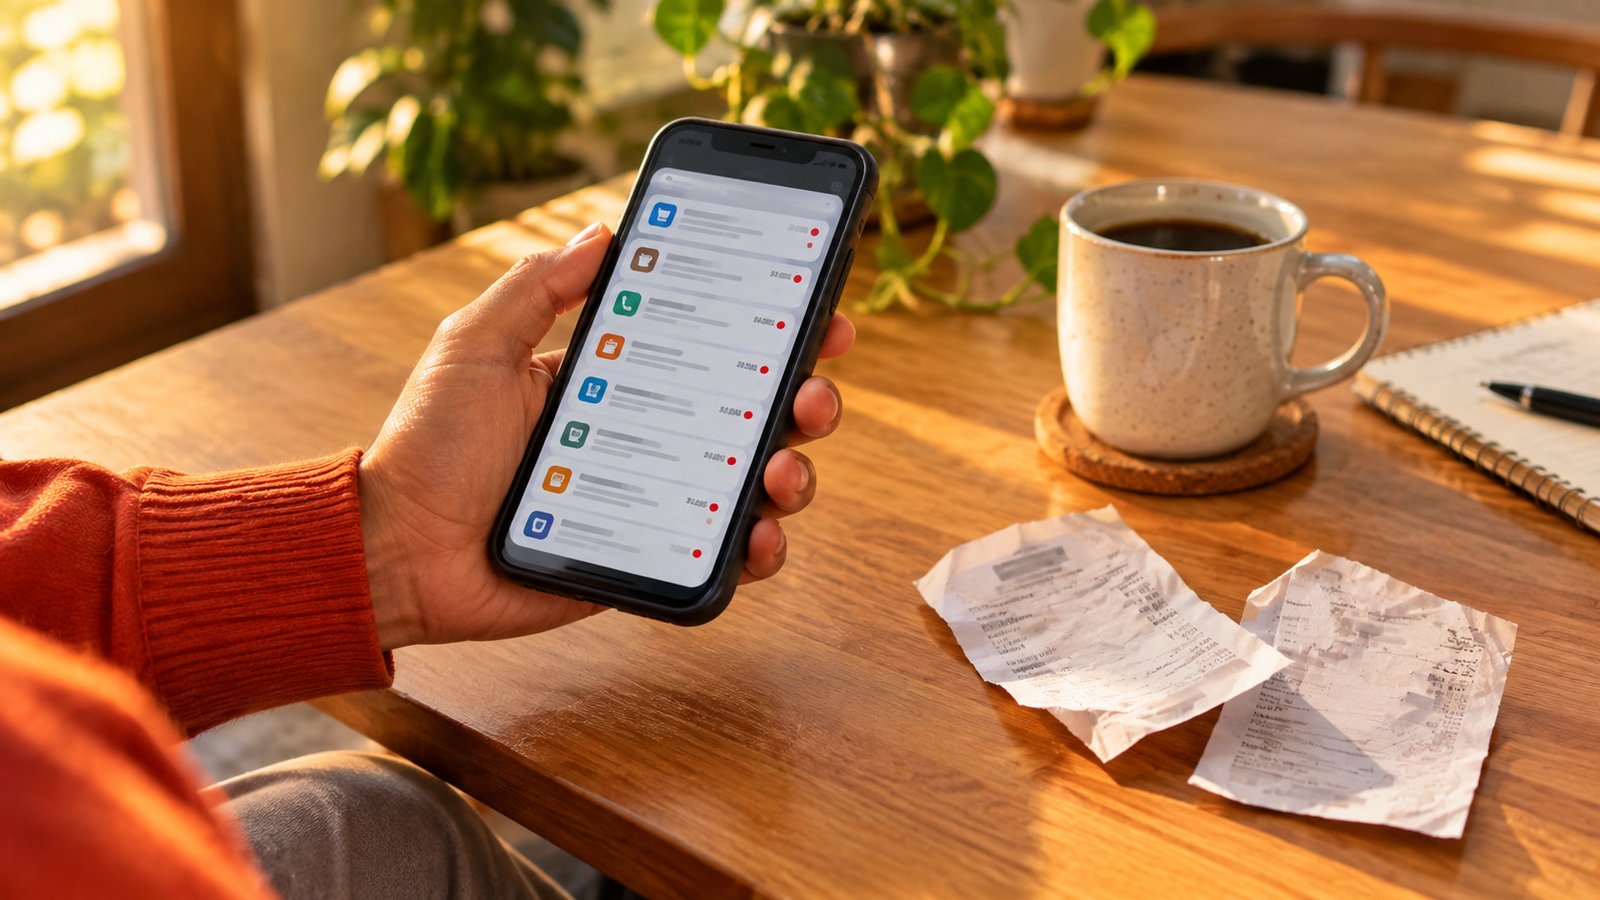
Onde o dinheiro vaza quando ninguém está olhando
Vou te dar um atalho. Em vez de anotar trezentos lançamentos, procure primeiro os ralos grandes. São poucos, e costumam ser os mesmos pra quase todo mundo. A tabela abaixo é o mapa pra você rodar nos seus próprios gastos agora.
| Por onde costuma vazar | Quanto pesa por mês | A contra-jogada |
|---|---|---|
| Assinaturas esquecidas (streaming, apps, clube) | R$ 30 a R$ 150 | Abra a fatura e cancele o que você não usou no último mês |
| Tarifas de conta e pacotes bancários | R$ 20 a R$ 80 | Peça a conta sem tarifa ou migre pra uma digital gratuita |
| Juro de parcela e do rotativo do cartão | varia, e é o mais caro | Priorize quitar o juro antes de qualquer corte pequeno |
| Pequenos gastos do dia (café, lanche, por impulso) | R$ 100 a R$ 400 | Dê um teto semanal pra isso e pague por esse teto em dinheiro |
| Compra por conveniência (mercado sem lista, delivery) | R$ 80 a R$ 300 | Monte a lista antes, consulte preço no app, chegue, pague e saia |
Olha o tamanho disso. Se você mexer só nas duas primeiras linhas, já pode sobrar uns R$ 100 por mês sem mudar nada do que importa na sua vida. R$ 100 é o gás, é a farmácia, é um pedaço do mercado. Não é pouco pra quem vive no aperto.
Ponto-chave: o juro do cartão no rotativo é um dos créditos mais caros que existem no país, e desde 2024 uma regra do Banco Central limita esse valor a, no máximo, o tamanho da própria dívida. Mesmo assim ele cresce rápido. Por isso ele entra na frente de qualquer corte de cafezinho. Fechar o ralo caro vale mais que cortar dez ralos pequenos.
Baixe a planilha de controle de gastos de graça
Ela já vem com as categorias prontas e separa entrada e saída pra você ver na hora onde está vazando. Sem pegadinha, sem abrir conta em corretora.
Pode ficar tranquilo com seus dados. A gente cuida deles conforme a nossa política de privacidade.
Começa pelo que você consegue ver hoje
Agora que você sabe onde procurar, o método fica simples. São três movimentos, e nenhum deles é “anote cada centavo pelo resto da vida”.
Primeiro, ver. Pegue um mês já passado, abra a fatura do cartão e o extrato da conta, e marque com caneta os gastos que se repetem e os que você nem lembrava. Não precisa categorizar tudo. Precisa achar os ralos da tabela ali de cima nos seus próprios números.
Segundo, decidir. De cada ralo, você escolhe uma ação: cancela, troca por algo mais barato, negocia ou põe um teto. Decidir é diferente de prometer. “Vou gastar menos” não é decisão. “Cancelei duas assinaturas e botei R$ 80 por semana de teto no delivery” é.
Terceiro, direcionar. O dinheiro que sobrou de fechar um ralo não pode ficar solto na conta, senão ele some de novo. Manda ele na hora pra um destino: a reserva, a dívida mais cara ou a meta que você tem. Dinheiro sem destino sempre arruma um jeito de ir embora.
Faça esse ciclo uma vez por mês, numa tarde de domingo, e você já está no controle. Sem caderninho diário, sem sofrimento.
E se você anotou e não sobrou nada pra cortar?
Agora preciso falar uma coisa que quase ninguém fala nesses artigos. Pra quem ganha perto de um salário mínimo, cortar gasto resolve só um pedaço. E não é por falta de esforço.
A pesquisa de orçamento do IBGE mostra que, nas famílias de renda mais baixa, cerca de 61% do que entra vai só em comida e moradia. Sobra pouco pra mexer. Nesse caso, ficar caçando cafezinho pra cortar não muda o jogo, e ainda desanima.
Quando a conta aperta desse jeito, o controle de gastos muda de função. Ele deixa de ser “onde corto” e vira “pra onde eu mando cada real que entra, pra ele render o máximo”. Aí a reserva vem de R$ 1 por dia, a dívida cara entra na frente, e a saída de verdade costuma passar por uma renda extra, não só por corte. Dizer isso não tira a sua esperança. Só coloca o esforço no lugar onde ele rende.
Planilha, aplicativo ou caderno, qual segura melhor?
Não existe a ferramenta certa. Existe a que você consegue manter. Vale testar e ver qual fica no seu dia a dia sem virar peso.
A planilha é a mais completa e a mais barata, porque é de graça e não depende de internet boa. Ela mostra tudo numa tela só e você mexe à vontade. O custo é ligar o computador. O aplicativo é prático pra quem vive no celular e quer anotar na hora da compra, mas os bons costumam cobrar no plano pago e puxam você pra dentro do banco deles. O caderno parece coisa de antigamente, só que funciona pra quem gosta de escrever à mão e lembra melhor do que anota.
Se você está começando e quer um ponto de partida pra dividir o salário, a regra 50/30/20 ajuda a enxergar as proporções. Ela não fecha pra todo mundo, e a gente já escreveu sobre quando ela não fecha e o que fazer no lugar. Mas como primeiro mapa, serve.
» Aprenda a dividir o salário
O método 50/30/20 na prática e, quando ele aperta, o que fazer se a regra não fecha.
» Saiba mais sobre o próximo passo
Sobrou um dinheiro? Veja qual dívida pagar primeiro e como montar sua reserva.
» Veja também
Como guardar dinheiro ganhando pouco e como montar o orçamento da família.
Escolhe um ralo da tabela e fecha ele ainda hoje. Só um. Depois baixa a planilha e vê quanto sobrou.
Perguntas frequentes
Preciso anotar todo gasto, até os pequenos?
No começo, vale olhar um mês inteiro pra achar os ralos. Depois disso, não. O que segura o controle é rever uma vez por mês e manter os tetos que você decidiu, não anotar cada bala comprada no caixa.
Qual o melhor aplicativo de controle de gastos?
O melhor costuma ser o que você consegue usar sem enjoar. Se você vive no celular, um app de anotar na hora ajuda. Se quer ver tudo numa tela e não gastar nada, a planilha tende a durar mais. Comece pela de graça e troque só se precisar.
Controlar gasto dá certo mesmo pra quem ganha pouco?
Dá, mas com outra função. Quando sobra pouco pra cortar, o controle vira direcionar bem cada real e, em geral, buscar uma renda a mais. O ganho existe, só não vem só do corte.
Valeu por ler até aqui. Se esse jeito mais leve de ver os gastos te ajudou, passa pra alguém que anda apertado no fim do mês. Pode ser o empurrão que a pessoa precisava.
Este conteúdo tem fim informativo e educativo e não é recomendação de investimento nem de produto financeiro. Cada situação é diferente. Em caso de dúvida sobre a sua, procure orientação de um profissional.
FONTES E REFERÊNCIAS
IBGE, Pesquisa de Orçamentos Familiares (POF), participação de alimentação e moradia na renda das famílias.
Banco Central do Brasil / CMN, regra que limita o saldo do rotativo do cartão de crédito (vigente desde 2024).
Banco Central do Brasil, Cidadania Financeira, educação financeira.
Transparência editorial: o Guia de Economia Pessoal revisa seus guias sempre que as regras ou os números mudam. Materiais gratuitos pedem seu e-mail só pra enviar o arquivo e conteúdos do mesmo tema. Alguns links podem ser de parceiros, sem custo pra você e sem influência no que escrevemos.