Você já tentou anotar todos os seus gastos e largou na segunda semana?
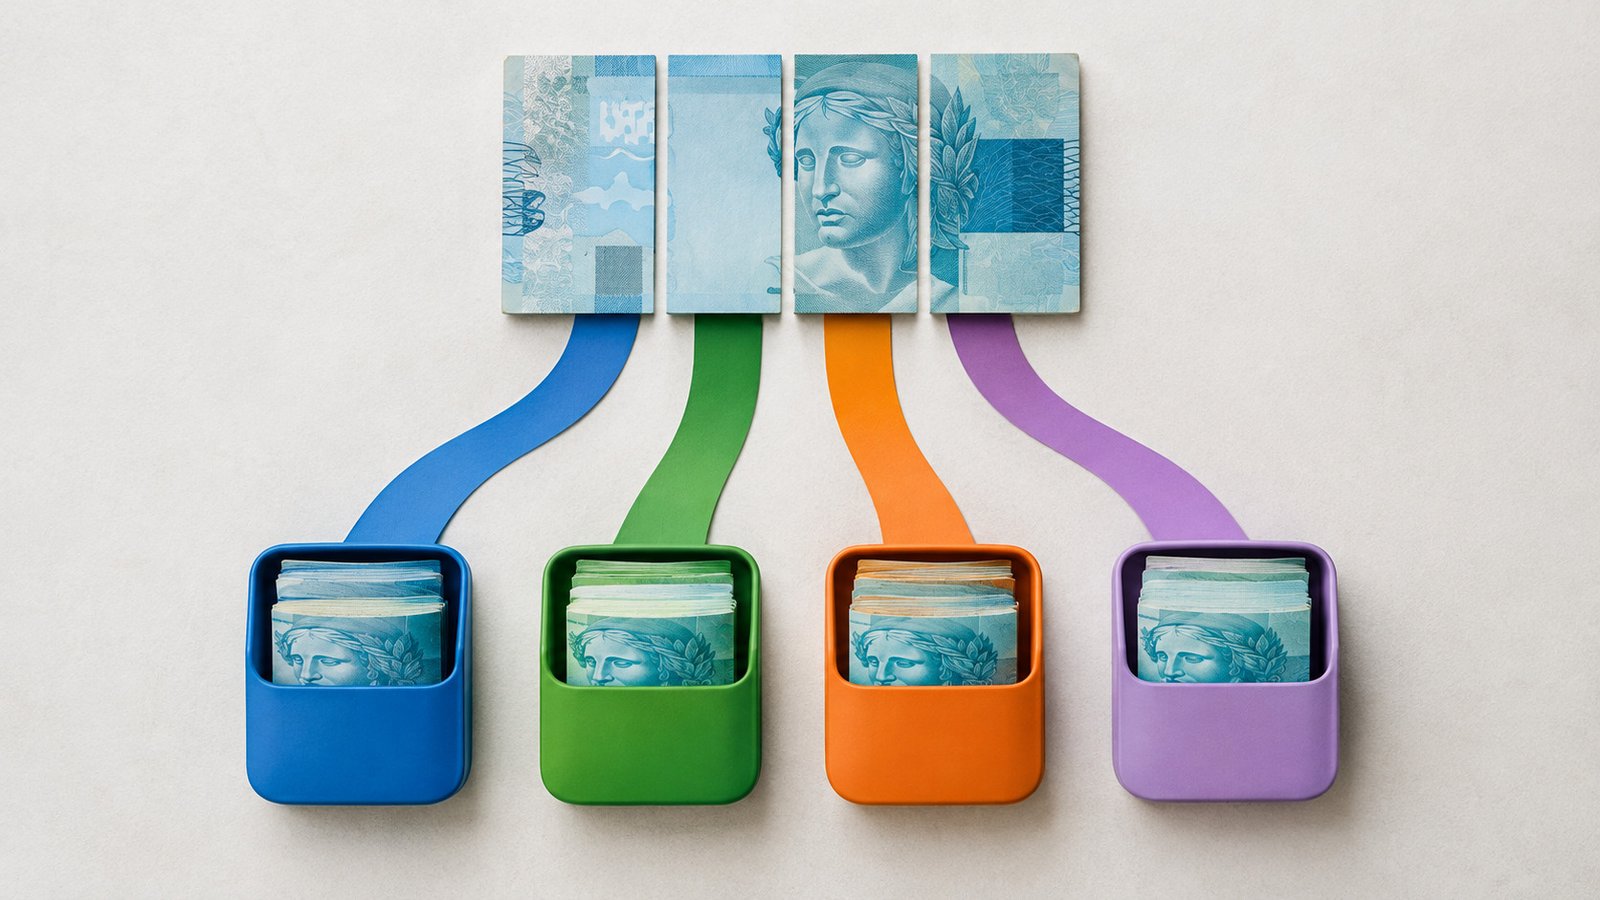
Se largou, não foi falta de força de vontade. Controle financeiro pessoal costuma ser ensinado do jeito errado: mandam você registrar cada centavo numa planilha enorme e, quando a vida aperta, aquilo é a primeira coisa que some. Controle de verdade é mais simples do que parece, e é outra coisa. É decidir pra onde o seu dinheiro vai antes de ele chegar, em vez de correr atrás dele depois que já foi.
Aqui você vai montar isso num formato que aguenta a vida corrida e, principalmente, que funciona pra quem recebe picado, por semana ou por corrida. Tem uma calculadora pra fazer a divisão por você e um exemplo com números reais pra não sobrar dúvida.
Resumo do artigo
- Por que anotar tudo falha, e o que colocar no lugar.
- O método das quatro contas, com a calculadora que faz a divisão.
- Um exemplo real com R$ 2.500, bolso por bolso.
- O ajuste pra quem ganha por semana ou por corrida.
- Como achar o dinheiro que some sem você ver.
- O que fazer quando não fecha o mês nem cortando.
Anotar cada centavo não é controle, é autossabotagem
Deixa eu derrubar logo o conselho que todo guia repete. Anotar cada cafezinho numa planilha de vinte categorias é bonito no primeiro dia e insustentável no décimo. Você esquece de lançar dois dias, perde o fio, sente que falhou e abandona. Aí acha que o problema é você, quando o problema é o método.
Registrar ajuda no começo, pra você se conhecer, e vale fazer por um mês. Mas depois disso o controle que fica de pé é o que exige pouco de você no dia a dia. Quem decide o destino do dinheiro quando ele entra não precisa caçar cada gasto no fim do mês. Você troca o trabalho diário de anotar pelo trabalho único de distribuir. É mais leve, e é o que você consegue manter.
O método das quatro contas, que aguenta a vida real
Em vez de classificar cada compra depois que ela acontece, você separa o dinheiro em quatro bolsos assim que ele cai. Podem ser quatro contas de banco digital, que hoje são de graça, quatro envelopes de papel ou quatro linhas numa anotação do celular. O que importa é o dinheiro já nascer separado:
Essas fatias são a regra 50-30-20 por trás do método, e elas servem de ponto de partida. Se você não tem dívida cara, os 20% viram tudo pra guardar. Se a dívida está te sufocando, ela puxa quase tudo até sair. O segredo não está no número exato, está em o dinheiro já entrar dividido. O do dia a dia acabou no sábado? Você segura, sem culpa, porque o das contas fixas está intocado. Cada bolso protege o outro.
Não quer fazer a divisão na mão?
Digita a sua renda na nossa calculadora e ela já mostra quanto vai em cada bolso, pronto pra você separar hoje.
Vendo na prática: uma renda de R$ 2.500 dividida
Teoria é fácil, então vamos pôr número. Imagina que sobram R$ 2.500 líquidos no seu mês, e que você tem uma dívida de cartão pra resolver. Fica assim:
- Contas fixas, R$ 1.250. É o que paga aluguel, luz, água e mercado. Se o seu fixo é maior que isso, o aperto mora aqui, e o caminho é baixar o fixo, não espremer o resto.
- Dia a dia, R$ 750. Divide por quatro e você tem cerca de R$ 187 por semana pra se virar. Acabou na quinta? A semana que vem recomeça o valor.
- Guardar, R$ 300. Vai montando a sua reserva de emergência, até juntar de três a seis meses das suas contas fixas. Depois que a reserva estiver pronta, esse bolso passa a perseguir um objetivo com data.
- Dívida, R$ 200. Ataca a de juro mais alto primeiro. No dia que ela zerar, esses R$ 200 pulam pro bolso de guardar, e aí a sua reserva cresce bem mais rápido.
Sem dívida nenhuma, os R$ 500 dos dois últimos bolsos viram tudo pra guardar. É a mesma renda, a mesma pessoa, só que agora com cada real sabendo pra onde ir.
Ganha por semana ou por corrida? O controle vira do avesso
Aqui está o que quase nenhum guia explica, e que muda tudo pra quem é entregador, motorista de app, diarista, autônomo ou comissionado. Quando a renda não é um salário fixo no dia 5, controlar por mês não encaixa, porque você não sabe no dia 1 quanto vai entrar até o dia 30.
A saída é virar a lógica e trabalhar por semana. Em vez de perguntar quanto você ganha por mês, descubra quanto a sua vida custa por semana e persiga esse número. Pega as contas fixas do mês, divide por quatro, e esse é o valor que você precisa tirar por semana só pra se manter de pé.
Põe número de novo. Se as suas fixas somam R$ 1.600 no mês, você precisa de R$ 400 por semana só pra elas. Numa semana boa, em que entrou R$ 900, você tira os R$ 400, cobre o dia a dia e ainda sobra pra guardar e abater dívida. Numa semana fraca, em que entrou R$ 350, você não fecha os R$ 400, e aí usa o colchão que as semanas boas deixaram. Por isso guardar, pra quem tem renda variável, não é luxo: é o que segura o mês ruim.
Esse jeito de pensar ainda separa o dinheiro da operação do dinheiro da casa. Quem roda de moto ou carro tem combustível, manutenção e desgaste pra bancar, e esse custo não pode se misturar com o aluguel. Tira o custo do trabalho primeiro; só o que sobra é salário de verdade.
Antes de guardar, acha o dinheiro que some sozinho
Tem uma categoria de gasto que derruba qualquer controle, e é a mais silenciosa: o pequeno que se repete. A assinatura que você nem lembra que tem, a tarifa do banco que dava pra zerar numa conta gratuita, o combo de streaming que virou três. Sozinho, cada um parece bobagem. Somados, viram a fatia que faltava pra sobrar.
Faz uma caça a esses gastos uma vez, com calma, olhando o extrato dos últimos dois meses. Cada R$ 30 por mês de assinatura morta são R$ 360 por ano que voltam pro seu bolso. Não é sobre cortar o que te faz bem, é sobre parar de pagar pelo que você não usa. Cancela, renegocia, troca o plano caro pelo que serve. Esse dinheiro recuperado vai direto pro bolso de guardar.
Revisa com alguém de casa, uma vez por mês
Dinheiro em casa não é assunto de uma pessoa só. Se todo mundo gasta, todo mundo precisa saber como está a conta. Marca quinze minutos no fim do mês pra sentar com quem divide as despesas e olhar três coisas: o que entrou, pra onde foi e o que dá pra ajustar.
Essa conversa faz mais pelo controle do que qualquer aplicativo. Divide o peso, que hoje costuma cair todo nas costas de um; aumenta o compromisso, porque decisão combinada todo mundo cumpre com mais vontade; e é ali que você enxerga o que não funcionou, em vez de repetir o erro no mês seguinte.
Falta dinheiro todo mês? Aí a conta é outra
Vou ser direto, porque te enganar aqui não ajuda. Se você fez tudo isso e mesmo assim não fecha o mês, o problema deixou de ser controle. Virou renda ou dívida, e cada um tem uma saída diferente.
Se o buraco é dívida cara, com juro comendo o seu dinheiro todo mês, a prioridade é atacar isso primeiro, porque nenhum controle vence juro de cartão ou cheque especial. Se o buraco é de renda, quando o que entra não cobre o essencial por mais que você corte, aí a conta só fecha aumentando a entrada: uma renda extra, um bico, a venda do que está parado em casa. Controlar bem o pouco é o começo, mas tem hora que a resposta é ganhar mais, não cortar mais. Reconhecer isso não é fracasso, é diagnóstico, e é o passo que destrava o resto.
» Pra quitar na ordem certa: Qual dívida pagar primeiro
» Pra renda que varia: Como montar orçamento com renda variável
» Pra guardar começando pequeno: Como guardar dinheiro ganhando pouco de verdade
Faz o primeiro bolso hoje, em dez minutos
Abre a calculadora, vê quanto vai em cada bolso e separa agora o dinheiro das contas fixas. Esse passo sozinho já organiza metade da bagunça.
Perguntas frequentes
Preciso anotar todos os meus gastos?
Não pra sempre. Anotar um mês ajuda você a se conhecer. Depois disso, separar o dinheiro em bolsos assim que ele entra já segura o gasto dentro de cada um, e você controla olhando o saldo, não lançando cada compra.
E se a minha renda muda todo mês?
Aí você trabalha por semana. Descobre quanto a sua vida custa por semana, persegue esse valor, e o que passar vai pra guardar e pra dívida. As semanas boas montam o colchão que cobre as fracas.
Qual a diferença entre a reserva e o bolso de guardar?
O bolso de guardar é o caminho; a reserva é o primeiro destino dele. Você enche o bolso de guardar até juntar de três a seis meses das suas contas fixas, que é a reserva de emergência. Depois que ela fica pronta, o mesmo bolso passa a juntar pra um objetivo com data.
Preciso de aplicativo pago pra isso?
Não. Contas digitais gratuitas, envelopes ou uma anotação no celular dão conta. A calculadora aqui do site faz a divisão de graça. Ferramenta cara não conserta método furado, e método simples funciona na ferramenta mais básica.
Controle financeiro funciona pra quem ganha pouco?
Funciona, e é ainda mais necessário, porque quem ganha pouco não tem margem pra desperdício. Só tenha clareza: se a renda não cobre o essencial nem com tudo cortado, a resposta passa a ser aumentar a entrada, não apertar mais.
Valeu por chegar até aqui. Não tenta fazer os quatro bolsos, cortar tudo e revisar com a família no mesmo dia, senão vira a tal planilha que você larga. Faz só o primeiro bolso hoje, deixa rodar uma semana, e vai somando o resto. É devagar que esse hábito fica de pé.
Fontes e referências
- Banco Central do Brasil, Cidadania Financeira, orientações de orçamento e reserva.
- Regra 50-30-20, base da divisão por bolsos adaptada neste guia.
Transparência editorial
O Guia de Economia Pessoal é um projeto independente de educação financeira. Nossos conteúdos são escritos pela nossa equipe, revisados e atualizados sempre que as regras, os números ou as fontes mudam. Quando indicamos um parceiro, isso vem sinalizado de forma clara.