Olha, se você chegou aqui perguntando se vale montar uma reserva de emergência com 50 reais por mês, a resposta é sim, e não é consolo. Quatro meses de R$ 50 já resolvem um pneu furado sem cartão. Doze meses são R$ 600, que cobrem a maioria dos sustos domésticos.
A parte que quase ninguém escreve é que o valor não é o que mais importa nessa fase. Importa a ordem em que o dinheiro sai da sua conta e o que acontece no dia em que o imprevisto chega sem nenhum real separado. Começo por aí, porque é essa dor que faz o resto fazer sentido.
Resumo
- A conta da dor: um imprevisto de R$ 600 pago no rotativo do cartão pode virar perto de R$ 1.400 em seis meses.
- A escada de marcos, com o que cada valor já resolve na vida real, e o gatilho que faz o aporte crescer sem você apertar mais o mês.
- Por que, nos primeiros R$ 600, a escolha de onde guardar muda pouco mais de R$ 20 no ano, e quais são os três critérios que mandam de verdade.
A conta que o imprevisto cobra de quem não tem reserva
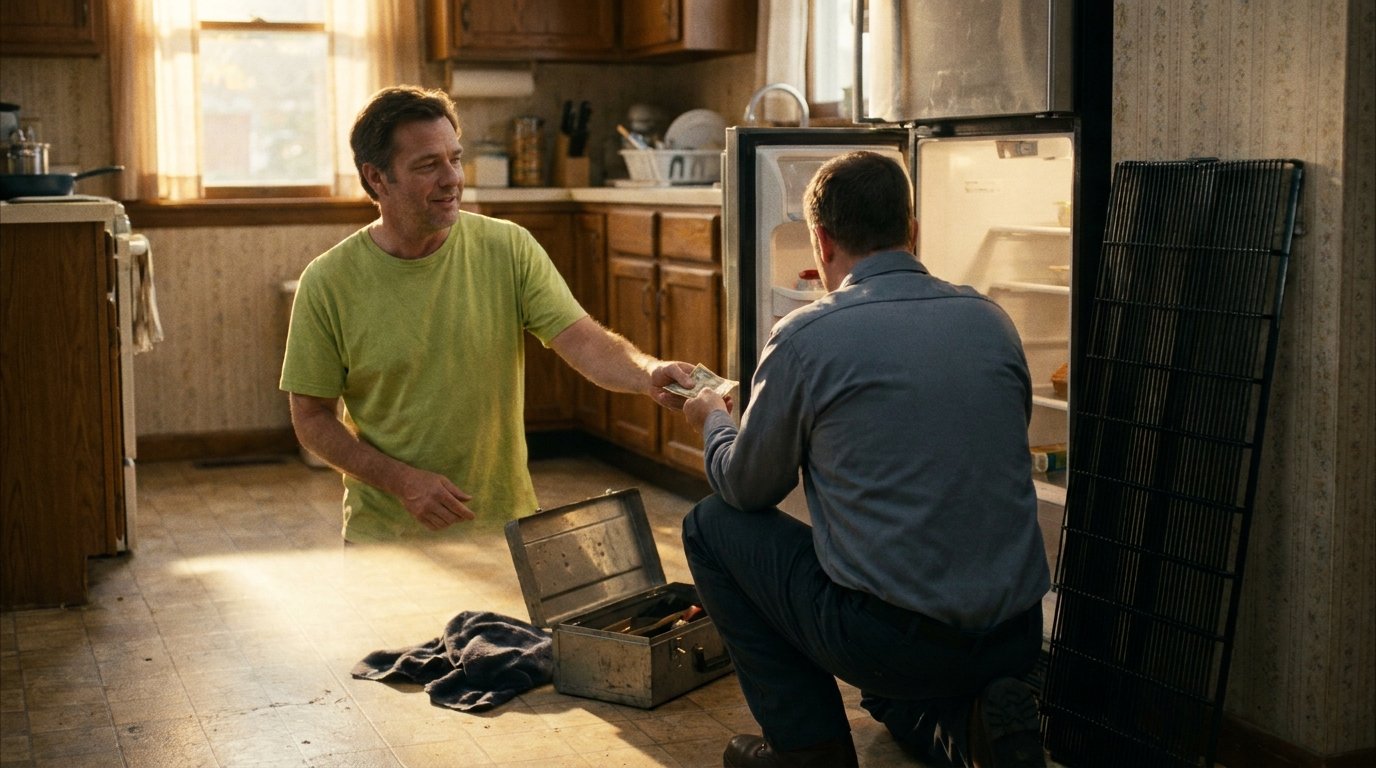
Imagina a geladeira parando numa quinta-feira, e o conserto saindo R$ 600. Sem reserva sobram duas portas, e as duas doem. A primeira é o cartão: se você paga a fatura inteira, tudo bem; se paga o mínimo e o resto cai no rotativo, a conta muda de tamanho, porque o rotativo cobrou em média 451,7% ao ano em setembro de 2026, segundo o Banco Central, perto de 15% por mês.
R$ 600 de conserto, deixados no rotativo a 15% ao mês, chegam perto de R$ 1.400 em seis meses. Você conserta uma geladeira e paga duas.
Cálculo hipotético, com a taxa média divulgada pelo Banco Central e sem pagamentos no meio do caminho.
A segunda porta é menos visível e pior: deixar de consertar. Fica sem geladeira, passa a comprar comida em porção menor e mais cara, perde o que estragou. O aperto come o mês seguinte do mesmo jeito, só que sem ninguém cobrando juro declarado.
A reserva não é luxo de quem já se organizou. É o que impede um problema de R$ 600 de virar um de R$ 1.400.
Os R$ 50 que você consegue repetir, não os R$ 300 que você promete
Aqui está o erro que mata quase toda tentativa: a pessoa decide guardar R$ 300, aguenta dois meses, quebra no terceiro e conclui que não dá pra ela. Fica com zero e com a sensação de ter fracassado.
Cinquenta reais sobrevive ao mês ruim. E ele costuma aparecer em três lugares:
- uma assinatura que você não usa há meses e continua debitando;
- a diferença entre pedir comida duas vezes por semana e pedir uma;
- o plano de celular ou de internet acima do que você consome de verdade.
Escolhe um, só um. Se não souber qual é o seu caso, o mapa dos débitos que renovam sozinhos está em os gastos que vazam no piloto automático.
E tem uma regra de data que decide o resultado: os R$ 50 saem no dia em que o dinheiro entra, nunca no fim do mês. Guardar o que sobra é guardar nada, porque o mês sempre acha um jeito de consumir a sobra. Transferência programada pra data do salário resolve isso, e aí o hábito não depende de memória.
Descubra de onde saem os seus primeiros R$ 50
A Planilha de Orçamento do GEP mostra, com os seus números, quanto está indo pra cada bloco do mês e onde tem folga pra tirar o primeiro aporte sem apertar o que você não pode atrasar. É gratuita.
Pedimos só o seu e-mail pra enviar a planilha. Seus dados ficam protegidos conforme a nossa Política de Privacidade.
A escada, com o que cada degrau já resolve
Falar em três a seis meses de despesas pra quem está começando com R$ 50 é como mandar quem nunca correu fazer uma maratona. A meta existe, mas não serve de alvo hoje. O alvo é o próximo degrau, e cada um compra uma tranquilidade concreta.
| Degrau | Com R$ 50 por mês | O que ele já cobre |
|---|---|---|
| R$ 200 | 4 meses | Remédio, consulta particular simples, pneu, gás e luz atrasada |
| R$ 600 | 12 meses | Conserto de geladeira ou máquina, freio do carro, dentista de urgência |
| R$ 1.500 | 30 meses, ou menos com o gatilho abaixo | Um susto grande sem tocar em crédito nenhum |
| 1 mês de essenciais | depende do seu custo de vida | Um mês inteiro de ar para procurar trabalho ou se recuperar |
| 3 a 6 meses | a meta clássica | Troca de emprego sem desespero, decisão sem pressa |
Valores de referência, sem contar rendimento. Para calcular o seu alvo final, use o passo a passo de como calcular a sua reserva.
Repara no terceiro degrau. Trinta meses parece eternidade, e seria, se o aporte ficasse em R$ 50 pra sempre. Não precisa ficar.
O gatilho que faz o aporte crescer sem apertar mais o mês
Esta é a parte escalável do método, e é simples: toda vez que uma parcela acaba, ela não vira dinheiro livre, vira aporte.
Terminou o financiamento do celular de R$ 90 por mês? No mês seguinte o aporte passa de R$ 50 pra R$ 90. Você já vivia sem aquele dinheiro, então o seu padrão de vida não sente nada. A mesma regra vale pra aumento de salário, hora extra, décimo terceiro e restituição: metade do que vem a mais vai pra reserva até fechar o primeiro mês de essenciais. Com isso, o degrau de R$ 1.500 que parecia levar trinta meses costuma cair pra doze ou quinze, sem corte novo e sem sacrifício novo.
Se as parcelas comem mais de um terço do que você recebe
Preciso ser honesto num ponto, porque ele decide se o resto funciona. Se as dívidas comem mais de um terço da renda e tem juro alto correndo, guardar R$ 50 enquanto se paga 15% ao mês de rotativo é perder dinheiro com método. Aí a ordem muda: aporte simbólico de R$ 20 ou R$ 30 só pra não perder o hábito, e a força toda na dívida mais cara, na sequência de qual dívida pagar primeiro.
Se houver pendências no seu CPF, vale consultar as informações disponíveis e verificar eventuais opções de regularização em plataformas especializadas.
Consultar CPF e score Link com acordo comercial.Onde deixar o dinheiro, e por que isso importa menos do que parece
Uma reserva precisa de três coisas, nesta ordem de importância.
Resgate rápido. Emergência não espera prazo, então o dinheiro tem que sair no mesmo dia ou no dia útil seguinte.
Risco baixo de perder valor. Se o valor pode cair justo no mês em que você precisa, ele não cumpre a função.
Simplicidade. O que você não entende, você não repete. E método que não se repete não existe.
Com esses critérios sobram as aplicações conservadoras de liquidez diária, e dá pra saber de antemão o que cada regra garante. A poupança, por lei, rende 0,5% ao mês mais TR enquanto a Selic está acima de 8,5% ao ano, e a Selic está em 13,75% ao ano, mantida pelo Copom em 4 de novembro de 2026. Depósito em banco, como CDB e a própria poupança, tem a garantia do FGC de até R$ 250 mil por CPF em cada instituição. O Tesouro Selic, que é título público, acompanha a taxa básica, resgata em dia útil e é isento da taxa de custódia da B3 em estoque de até R$ 10 mil por CPF, com imposto cobrado só sobre o rendimento, de forma regressiva.
Agora o número que ninguém mostra. Veja R$ 50 por mês durante um ano:
| Onde ficou o dinheiro | Depois de 12 aportes de R$ 50 |
|---|---|
| Guardado em casa, sem render | R$ 600 |
| Rendendo 0,5% ao mês, a regra da poupança | cerca de R$ 620 |
| Rendendo perto da taxa básica atual | cerca de R$ 644 antes do imposto |
Cálculo hipotético de juro composto, sem TR e sem imposto, só para comparar a ordem de grandeza. Não é projeção de rendimento nem indicação de produto.
Olha o tamanho da diferença: cerca de R$ 24 no ano inteiro, menos que uma pizza. Quem passa seis meses escolhendo a aplicação perfeita e não guarda nada fica com zero; quem guardou na caixinha do próprio banco ficou com R$ 620.
A hierarquia é essa: primeiro guardar, depois melhorar o lugar. Quando a reserva passar de uns R$ 2.000 a diferença começa a pesar, e aí vale estudar com calma em quanto rende a poupança e em como o Tesouro Selic funciona na prática.
Perguntas que aparecem no começo
R$ 50 por mês vale a pena mesmo?
Vale, e o motivo não é o rendimento. Em quatro meses são R$ 200, que é justamente a faixa de valor que mais empurra gente pro cartão. O ganho é parar de financiar susto.
Posso guardar na conta do dia a dia?
Pode, mas o dinheiro tende a sumir. A reserva precisa de porta separada, seja caixinha, cofrinho do aplicativo ou outra conta. Não ver aquele valor no saldo do dia a dia é o que protege o aporte.
Guardo ou pago a dívida primeiro?
Com dívida de juro alto, a dívida vem primeiro, com um aporte simbólico só para manter o hábito. Com dívida barata e parcela que cabe, dá para fazer as duas coisas ao mesmo tempo.
E se a minha renda muda todo mês?
O aporte sai do piso, não da média. Você define o valor pelo seu pior mês dos últimos seis e, nos meses bons, manda o excedente para a reserva. O método completo está em orçamento com renda variável.
Pra hoje, só isto: escolhe uma das três fontes dos R$ 50, cancela ou reduz agora e programa a transferência pra data em que o dinheiro entra. O próximo passo é guardar dinheiro ganhando pouco ou o passo de metas e reserva da Trilha.
Quer o sistema completo, do aperto ao mês que fecha?
O Sistema Do Aperto ao Mês Tranquilo traz o e-book, a planilha completa, o Mapa dos Vazamentos e o bônus As 5 Contas do Salário. É onde a escada da reserva entra num plano de mês inteiro.
R$ 19,90 R$ 9,90
Quero o kit completo →
7 dias de garantia pelo Código de Defesa do Consumidor, artigo 49. Se não servir, você pede o dinheiro de volta.
Fontes e referências
- Banco Central do Brasil, Estatísticas Monetárias e de Crédito divulgadas em 29/10/2026 (juros médios do rotativo do cartão em setembro de 2026).
- Banco Central do Brasil, Copom, 282ª reunião, 4 de novembro de 2026 (manutenção da Selic em 13,75% ao ano).
- Lei 8.177/1991, com a redação da Lei 12.703/2012 (regra de remuneração da caderneta de poupança quando a Selic está acima de 8,5% ao ano).
- Fundo Garantidor de Créditos, regulamento (garantia de até R$ 250 mil por CPF por instituição).
- Tesouro Direto, regras de taxas e de liquidez (isenção da taxa de custódia da B3 para estoque de até R$ 10 mil em Tesouro Selic).
Este guia é revisado sempre que a Selic, as taxas ou as regras citadas mudam.