Vou começar pela conta, que é o que você veio buscar: pra juntar 10 mil em um ano, são R$ 833,33 por mês. Em dois anos, R$ 416,67. Olhou e achou absurdo? É absurdo mesmo, pra quem ganha dois ou três salários. Mas não é impossível.
Só que tem uma coisa antes dos números, e ela decide se você vai chegar lá ou parar no terceiro mês: por que juntar 10 mil? Porque ninguém aguenta apertar o cinto por um ano sem saber pra quê. Então vamos pelo motivo primeiro, e a conta depois.
Resumo do artigo
- Os primeiros 10 mil são a barreira mais difícil. Quem rompe ela descobre que consegue, e o resto vem mais fácil.
- Sem esse dinheiro, o imprevisto de R$ 1.000 vira dívida no cartão e pode dobrar.
- O seu alvo sai dos seus essenciais vezes seis, e pode ser bem menos que 10 mil.
- 12 meses: R$ 833,33. 24 meses: R$ 416,67. 36 meses: R$ 277,78.
- Ganhando pouco, só cortar gasto não fecha. A conta fecha com renda extra junto.
- Comece pelo valor do seu pior mês, e deixe o prazo ser a consequência.
Por que logo 10 mil, e não 3 mil
Pensa comigo. Dez mil reais não é um número mágico, e eu nem vou te dizer que é o número certo pra você. O que ele é, de verdade, é uma barreira. É aquele valor que a pessoa olha e pensa “isso não é pra mim, isso é pra quem ganha bem”.
E é exatamente aí que está o ponto. A dificuldade de juntar os primeiros 10 mil é o que rompe a barreira seguinte. Quem junta esse primeiro monte não ganha só o dinheiro. Ganha a prova de que consegue manter uma decisão por muitos meses, e essa prova muda todas as decisões de dinheiro que vêm depois. O segundo monte é sempre mais fácil que o primeiro, porque a dúvida sobre você mesmo já foi embora.
Agora, prova nenhuma paga conta. Esforço desse tamanho precisa de um motivo que valha o sacrifício, senão você desiste, e com razão. Então vamos olhar o que acontece com quem não tem esse dinheiro, porque o motivo está aí.
O que custa não ter esse dinheiro guardado
Imprevisto não é exceção, é rotina. O pneu rasga, o dente quebra, a geladeira para, a criança precisa de remédio, o carro não liga na segunda. Isso acontece algumas vezes por ano com qualquer família, com a sua e com a minha.
E aí vem a pergunta que importa: de onde sai o dinheiro quando acontece? Quem não tem reserva tem três saídas, e as três cobram caro. Paga no cartão e parcela, cai no cheque especial, ou pede emprestado pra alguém. É nesse instante que o problema deixa de ser o pneu e passa a ser a dívida.
A conta do problema. Imprevisto de R$ 1.000 no cartão. Você não consegue pagar a fatura cheia e paga o mínimo.
O resto cai no rotativo, que passa de 400% ao ano. Em alguns meses rolando, aquele R$ 1.000 pode virar o dobro, e a parcela passa a disputar espaço com o mercado do mês.
Esse é o custo de não ter dinheiro guardado: você paga o mesmo problema duas vezes. A reserva não existe pra render, existe pra te tirar do crédito caro.
Então o motivo pra juntar não é ficar rico, e não é guardar por guardar. É parar de pagar juro por acidente de rotina. Quem tem esse dinheiro troca o pneu e segue a vida. Quem não tem troca o pneu e carrega a conta por um ano.
Três motivos que pagam o esforço de um ano
Se é pra apertar o cinto por doze ou vinte e quatro meses, o que você ganha em troca precisa ser grande. São três coisas, e todas são concretas.
A primeira é parar de financiar a própria vida. Quem paga imprevisto no cartão trabalha de graça alguns dias por mês só pra cobrir juro. Com reserva, esse dinheiro fica no seu bolso.
A segunda é comprar à vista o que você vive parcelando. Lembra da conta do parcelado: quando a loja dá desconto no Pix e você parcela, você paga a diferença. Com dinheiro na mão, você pega o desconto em vez de pagar a gordura do parcelamento.
A terceira é a que ninguém conta, e é a maior: você ganha o direito de dizer não. Não pra um acordo ruim, não pra um parcelamento que não cabe, não pra um emprego que te adoece, porque você tem alguns meses de folga pra procurar outro. Quem não tem reserva aceita o que aparece. É só isso, e é tudo.
Antes de mirar 10 mil, acha o seu número
Agora que o motivo está na mesa, dá pra achar o tamanho certo. Valor redondo é bonito e arbitrário. A conta que serve é esta: seus gastos essenciais de um mês, multiplicados por seis. Essencial é o que não dá pra cortar, moradia, comida, luz, água, transporte e remédio de uso contínuo.
Repara como isso muda o alvo. Quem gasta R$ 1.800 de essencial tem alvo perto de R$ 10.800, e aí os 10 mil fazem todo sentido. Mas quem gasta R$ 900 tem alvo de R$ 5.400, ou seja, metade do caminho e metade do tempo. Se a sua renda é variável, a conta sobe pra nove ou doze meses de essencial, porque o risco é maior. O cálculo está em como calcular a sua reserva.
E se o dinheiro é pra outra coisa, o objetivo manda no prazo. Entrada de carro, de imóvel ou um curso: o prazo vem da data em que você quer aquilo. Mas se você tem dívida de juro alto rolando agora, para tudo: guardar enquanto o rotativo corre é perder dos dois lados, e a ordem certa está em qual dívida pagar primeiro.
Com o alvo na mão, quanto dá por mês
A tabela mostra o valor sem contar rendimento nenhum, que é o jeito seguro de planejar, com os 10 mil e com o exemplo de R$ 5.400, pra você ver que a lógica serve pro seu alvo.
Repara no tamanho dessa diferença: esticar de 12 para 24 meses derruba a parcela pela metade, e de 12 para 36 derruba pra um terço. O dinheiro no fim é o mesmo. Muda só o tempo, e tempo não custa nada. É por isso que o prazo é a primeira coisa a mexer, e não o último recurso de quem já está desistindo.
Sobre render, a verdade sem enfeite: numa meta desse tamanho, o rendimento muda pouco. Algo em torno de 0,5% ao mês, só como ilustração de cálculo, reduziria a parcela de 24 meses de R$ 417 pra uns R$ 393, uns R$ 23 de diferença. Quem decide essa meta é a sua constância, não a aplicação. O GEP não indica produto de investimento, e você pode simular o seu caso na Calculadora do Cidadão, do Banco Central.
Ganhando um salário mínimo dá? Vamos ser diretos
Essa é a parte em que a maioria dos artigos mente por omissão. Quem ganha um salário mínimo não vai juntar R$ 833 por mês cortando gasto. Não vai. Porque não tem tanta coisa pra cortar, não tem tanta coisa pra vender, e o essencial já come quase tudo que entra.
Agora, dá pra chegar aos 10 mil ganhando pouco? Dá. Só que por outro caminho, e esse caminho tem duas partes que precisam andar juntas. A primeira é o prazo: em 36 meses, o alvo cai pra R$ 278 por mês, e se o seu alvo real for R$ 5.400, cai pra R$ 150. Isso já é outra conversa. A segunda é a renda: quando o corte chega no limite, o que falta vem de fora, com hora extra, um bico de fim de semana, uma venda do que está parado em casa.
E aqui está a regra que faz a diferença pra quem ganha pouco: todo dinheiro que não é do seu salário vai inteiro pra meta. O extra do bico, o 13º, a restituição, o dinheiro de uma venda. Esse dinheiro não entra na conta da casa, porque se entrar, ele some. Ele vai direto pro alvo. É assim que uma renda pequena constrói um valor grande, e a ordem do que fazer com o dinheiro do fim de ano está em o que fazer com o 13º salário.
Por que o plano quebra no mês 3 ou 4
Agora a parte que simulador nenhum conta. A pessoa faz a conta, vê R$ 833, acha alto, decide que vai se esforçar e começa. Os dois primeiros meses dão certo, porque motivação é combustível de curto prazo. No terceiro aparece o imprevisto, ela tira do dinheiro guardado, não consegue repor, se sente fracassada e para.
Repara que o erro não foi a pessoa. O erro foi o número ter saído da divisão, e não do mês dela. Um plano que só funciona em mês perfeito não é plano, é sorte, e mês perfeito não existe pra ninguém.
A correção muda tudo: comece pelo valor que o seu mês aguenta nos meses ruins, não nos bons. Se nos meses apertados sobram R$ 250, a sua base é R$ 250. O extra entra por cima, sem você contar com ele. O prazo sai dessa conta e vai ser mais longo, e está tudo bem: plano longo que você termina vale mais que plano curto que você abandona. Pra achar esse número, veja como fazer um orçamento familiar, e se a sua renda muda toda semana, o caminho é o orçamento com renda variável.
Não fechou o valor? Tenta por estes três ajustes
- Estica o prazo. É a variável mais barata, porque não custa nada. De 12 pra 24 meses, a parcela cai de R$ 833 pra R$ 417, e o alvo continua chegando.
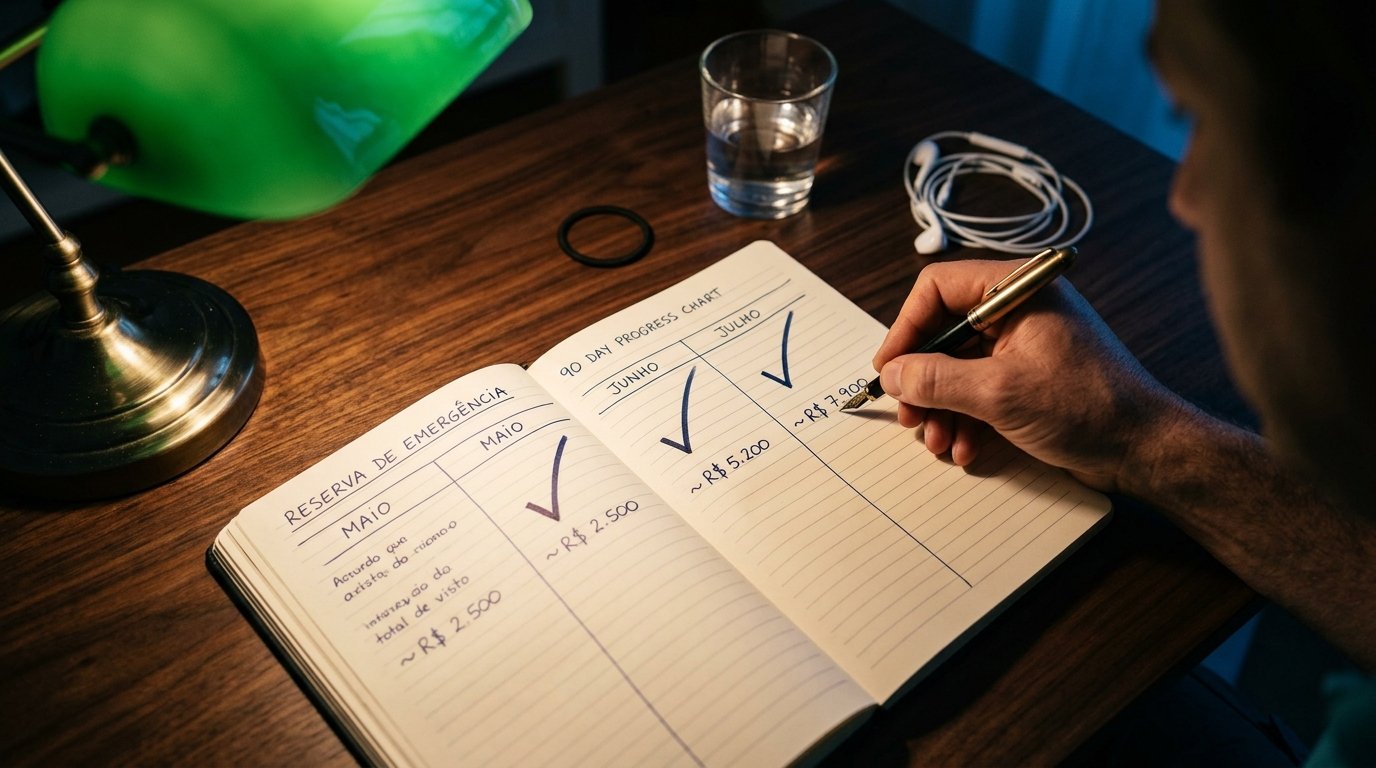
- Quebra em metas de 90 dias. Em vez de olhar o total, mire R$ 1.250 em três meses. Meta pequena que você bate alimenta a próxima, e é essa sensação de progresso que segura o plano vivo.
- Ataca o lado da renda por 90 dias. Uma entrada extra de R$ 1.000 encurta o prazo em mais de dois meses na meta de 24.
E uma regra pros meses apertados, pra um mês ruim não matar o plano: guarde pelo menos metade do combinado e siga em frente. Guardar R$ 200 num mês difícil mantém o hábito vivo. Guardar zero é onde o plano morre de vez.
Onde deixar o dinheiro pra ele não evaporar
O rendimento não decide essa meta, mas o lugar decide se o dinheiro continua lá no mês seguinte. A regra que mais funciona é física, não financeira: guarde longe da conta onde você paga as contas e passa o cartão. Do lado do cartão, ele vira gasto sem você perceber.
Uma conta separada, uma caixinha, qualquer coisa que exija um passo a mais pra você mexer, já segura a sua mão. E automatize a transferência no dia seguinte ao pagamento, pra a decisão não depender da sua vontade todo mês. Como começar com valores que não doem está em como guardar dinheiro ganhando pouco.
» Aprenda: Como calcular a sua reserva de emergência
» Veja também: Regra 50/30/20 não fecha? Veja por que e o que fazer
A primeira barreira é a mais cara, e é a única que importa agora
Fecho com o que eu queria que você levasse embora. O difícil não é o décimo mil, é o primeiro. Os primeiros R$ 500 guardados são mais difíceis que os últimos R$ 5.000, porque no começo você ainda não acredita que vai dar. Depois que a conta separada tem dinheiro dentro e você vê que a casa não caiu, o jogo vira.
Faz duas contas agora, antes de fechar a página. Primeira: seus gastos essenciais de um mês vezes seis, que é o seu alvo de verdade. Segunda: quanto sobrou no seu pior mês dos últimos três, que é o seu valor mensal possível. Com esses dois números, a tabela aqui em cima te dá o seu prazo real, e ele vai ser bem menos absurdo do que os R$ 833 do começo. Obrigado por ler até aqui, e que o primeiro depósito saia ainda este mês.
Perguntas frequentes sobre juntar R$ 10 mil
Quanto preciso guardar por mês para juntar 10 mil em 1 ano?
R$ 833,33 por mês, sem contar rendimento. Se não cabe no seu mês, estique o prazo: em 24 meses cai pra R$ 416,67 e em 36 meses pra R$ 277,78.
Preciso mesmo juntar 10 mil?
Depende dos seus gastos. Pra reserva, o alvo é o seu essencial de um mês vezes seis. Quem gasta R$ 900 por mês tem alvo perto de R$ 5.400, não de 10 mil. Número redondo não é número certo.
Ganhando um salário mínimo, dá pra juntar 10 mil?
Dá, mas não só cortando gasto. O caminho é esticar o prazo, usar o seu alvo real em vez do número redondo e colocar todo dinheiro que não é do salário direto na meta: bico, 13º, restituição, venda do que está parado.
Vale mais guardar na poupança ou em outro lugar?
O GEP não indica produto de investimento. Nessa meta, o rendimento muda pouco o resultado, e o que pesa é a constância e o dinheiro ficar longe da conta do dia a dia. Simule o seu caso na Calculadora do Cidadão, do Banco Central.
Tirei dinheiro da meta. Perdi o progresso?
Não. Se o dinheiro serviu pra evitar o cartão, ele cumpriu exatamente a função dele. Reponha aos poucos, sem dobrar o valor no mês seguinte, porque dobrar é o que faz a pessoa desistir.
Conhece alguém que acha que juntar 10 mil não é pra ela? Manda este guia. Às vezes a pessoa só precisa ver que o alvo dela é menor e que o prazo é dela pra decidir começar.
FONTES E REFERÊNCIAS
Transparência editorial: este guia é revisado sempre que muda um valor de referência ou uma regra, e a data da última revisão aparece no topo da página.